

VDSC: Ngân hàng đồng loạt giảm lãi suất, NIM có thể chịu áp lực ngắn hạn
13 giờ trước
Chỉ trong hai ngày 19 - 20/10, ít nhất 19 ngân hàng đã giảm lãi suất huy động sau khi Ngân hàng Nhà nước ban hành Công văn 9608/NHNN-CSTT. Theo VDSC, biên lãi ròng một số ngân hàng có thể chịu áp lực trong ngắn hạn và phân hóa, trong khi tăng trưởng tín dụng phân hóa khi số dư mua hẳn L/C được tính vào hạn mức.
Ngày 18/10/2026, NHNN ban hành Công văn 9608/NHNN-CSTT, yêu cầu các TCTD giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm với kỳ hạn từ 6 tháng và giảm lãi suất cho vay 1,5 - 2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên, đồng thời siết chặt kỷ luật tín dụng và quản trị rủi ro. Công văn có hiệu lực kể từ thời điểm ban hành.
Trong báo cáo phân tích công văn này, Chứng khoán VDSC cho biết Công văn 9608 sẽ có tác động thực chất hơn các phát biểu chỉ đạo trước đây của Thống đốc, đặc biệt về vấn đề giảm lãi suất. Lần này, chế tài đã được quy định rõ bằng văn bản và gắn trực tiếp với hạn mức tăng trưởng tín dụng năm 2026 - 2027, tạo động lực để các TCTD tuân thủ.
Lãi suất huy động giảm nhanh, nhưng khó giảm sâu trong năm 2027
Công ty chứng khoán cho hay, các ngân hàng phản ứng nhanh sau khi công văn được ban hành: chỉ trong hai ngày 19 - 20/10, ít nhất 19 ngân hàng đã giảm lãi suất tiền gửi niêm yết, phổ biến 0,5 điểm %/năm với kỳ hạn từ 6 tháng (NCB giảm 0,6 điểm %), trong đó có VCB, ACB, VPB và STB.
Từ nay đến cuối năm, VDSC kỳ vọng lãi suất huy động đi ngang, hoặc ít nhất không tăng trở lại, vì hai lý do. Đầu tiên là việc đua tăng lãi suất đã bị kiểm soát chặt hơn và gắn với chế tài về room tín dụng. Đồng thời, room tín dụng còn lại không nhiều: phần lớn NHTMCP quy mô lớn, trừ nhóm nhận chuyển giao bắt buộc, đã ở sát trần, và nhiều ngân hàng vượt hạn mức khi tính thêm số dư mua hẳn L/C. Điều này làm giảm nhu cầu tăng huy động để đáp ứng thanh khoản.
Tuy vậy, công ty chứng khoán cũng đánh giá kỳ vọng lãi suất giảm sâu hơn mức chỉ đạo trong năm 2027 là chưa thực tế. Bởi nhu cầu vốn trung- dài hạn của nền kinh tế còn lớn, trong khi quy mô huy động vẫn thấp hơn tín dụng.
Đến ngày 14/10/2026, tăng trưởng huy động đã cải thiện lên 11,22% YTD, bám sát tín dụng (11,44% YTD), giúp chênh lệch quy mô thu hẹp từ mức đỉnh khoảng 2,8 triệu tỷ đồng giữa năm xuống khoảng 2,35 triệu tỷ đồng. Dù vậy, khoảng chênh lệch này vẫn tương đương mức đầu năm 2026 và gấp đôi đầu năm 2025, cho thấy áp lực cấu trúc lên chi phí vốn của hệ thống ngân hàng chưa được giải quyết.
Biên lãi ròng chịu áp lực ngắn hạn
Đơn vị phân tích cũng nhận định, biên lãi ròng chịu áp lực trong ngắn hạn và phân hóa giữa các ngân hàng. Mức giảm lãi suất cho vay theo yêu cầu (1,5 - 2%) lớn hơn nhiều so với mức giảm huy động (tối thiểu 0,5%).
Theo phát biểu của Thống đốc tại cuộc họp với các TCTD ngày 19/10, việc giảm lãi suất cần được xem xét cho cả dư nợ hiện hữu lẫn khoản vay mới, trong khi chi phí vốn chỉ giảm dần khi tiền gửi cũ đáo hạn.
Trên toàn hệ thống, các ngành sản xuất, kinh doanh (ngoài bất động sản và hoạt động khác) chiếm khoảng 55% dư nợ, nên về lý thuyết phạm vi chịu tác động là lớn.
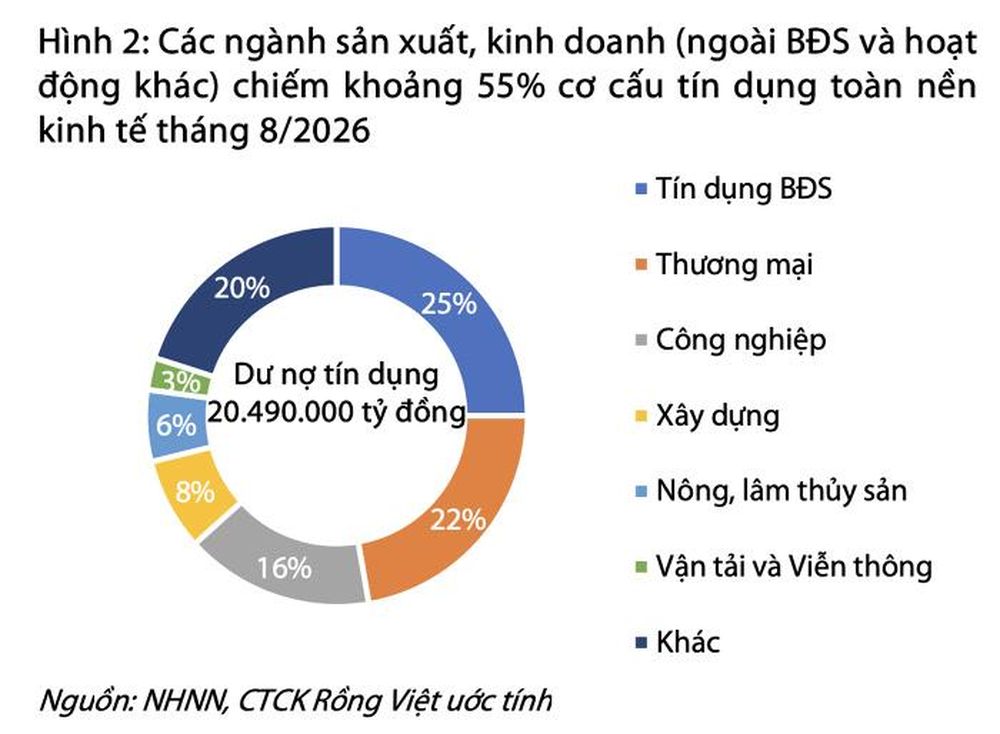
Tuy nhiên, các ngân hàng đang giảm lãi suất chủ yếu qua các gói tín dụng có hạn mức và thời hạn (BIDV khoảng 100.000 tỷ đồng, Sacombank tối đa 40.000 tỷ đồng, MSB 10.000 tỷ đồng). Phần dư nợ thực sự được giảm 1,5 - 2% vì vậy có thể thấp hơn nhiều, và tác động cuối cùng lên NIM toàn ngành chưa thể lượng hóa rõ.
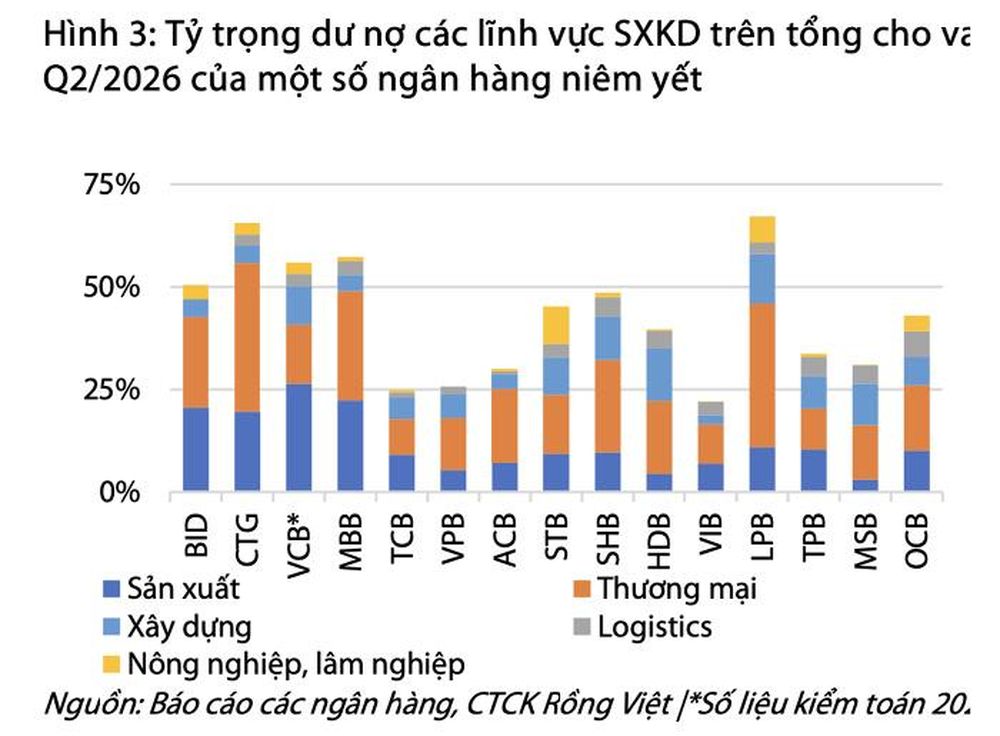
Ở từng ngân hàng, áp lực có thể tập trung ở nhóm có tỷ trọng cho vay SXKD cao như CTG (66%), MBB (57%), VCB (56%) và BID (51%). Ngược lại, TCB, VPB, VIB và ACB có tỷ trọng dưới 30% nên ít chịu ảnh hưởng hơn về lý thuyết. Trong nhóm chịu áp lực, VCB và MBB có lợi thế CASA cao và chi phí vốn thấp để hấp thụ một phần tác động.
Tác động lên chi phí tín dụng chưa rõ ràng; kênh đáng chú ý hơn là lãi dự thu và chia cổ tức. Các yêu cầu về phân loại nợ, trích lập dự phòng và không che giấu nợ xấu phần lớn nhắc lại quy định hiện hành, chưa đưa ra chuẩn mực hay lộ trình mới. Vì vậy, VDSC không kỳ vọng bản thân công văn tạo ra một đợt tăng trích lập dự phòng đột biến.
Nếu chi phí tín dụng tăng trong các quý tới, cũng khó tách bạch phần đến từ yêu cầu ghi nhận rủi ro chặt hơn với phần đến từ khả năng trả nợ suy yếu của khách hàng.
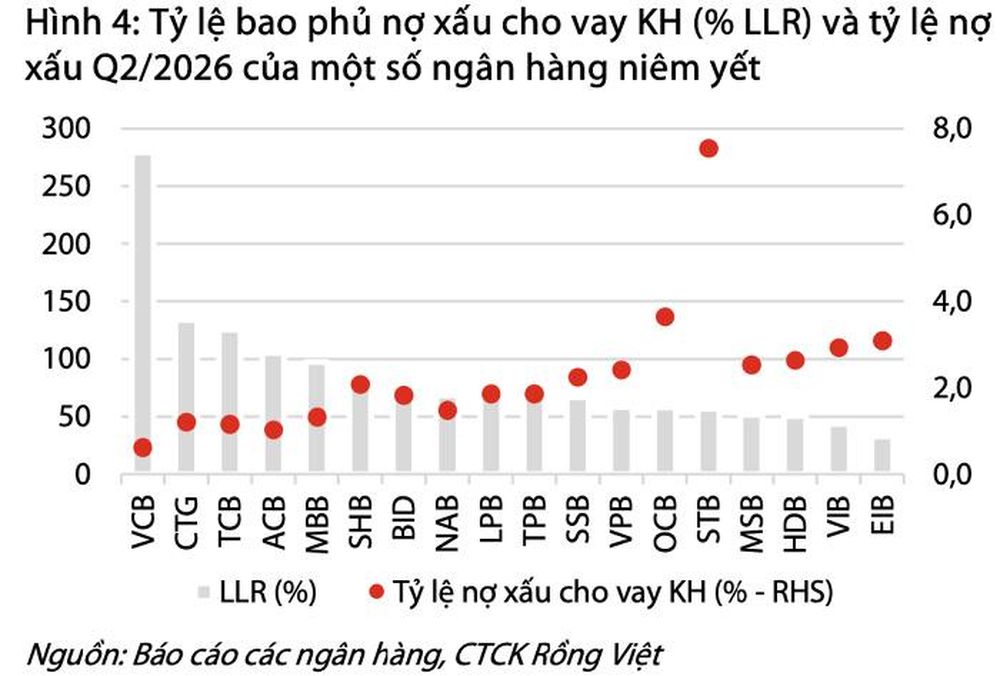
Dù vậy, bộ đệm dự phòng sẽ quyết định ngân hàng nào chịu tác động nhiều hơn nếu nợ xấu tiếp tục tăng. VCB (LLR 279%), CTG (134%) và TCB (126%) có bộ đệm dày, trong khi EIB (33%), VIB (44%), HDB (50%) và MSB (52%) có dư địa thấp hơn; STB có tỷ lệ nợ xấu cao nhất nhóm (7,5%).
Kênh tác động trực tiếp và đo lường được hơn là yêu cầu kiểm soát lãi dự thu và chia cổ tức. MSB, NAB và SHB có tỷ lệ lãi dự thu trên tài sản sinh lãi cao nhất nhóm (2,1 - 3%), với số ngày phải thu lãi bình quân 82 - 143 ngày, gấp 3 - 5 lần VCB (28 ngày).
Nếu phải thoái bớt các khoản lãi dự thu kéo dài, nhóm này có thể ghi nhận thu nhập lãi thấp hơn, đồng thời kế hoạch chia cổ tức có thể bị xem xét kỹ hơn.
Một số ngân hàng vượt room tín dụng khi tính thêm số dư mua hẳn L/C
Trước đây, nghiệp vụ mua hẳn miễn truy đòi bộ chứng từ theo L/C do chính ngân hàng phát hành không bị tính vào room tín dụng và trở thành kênh mở rộng dư nợ của một số ngân hàng.
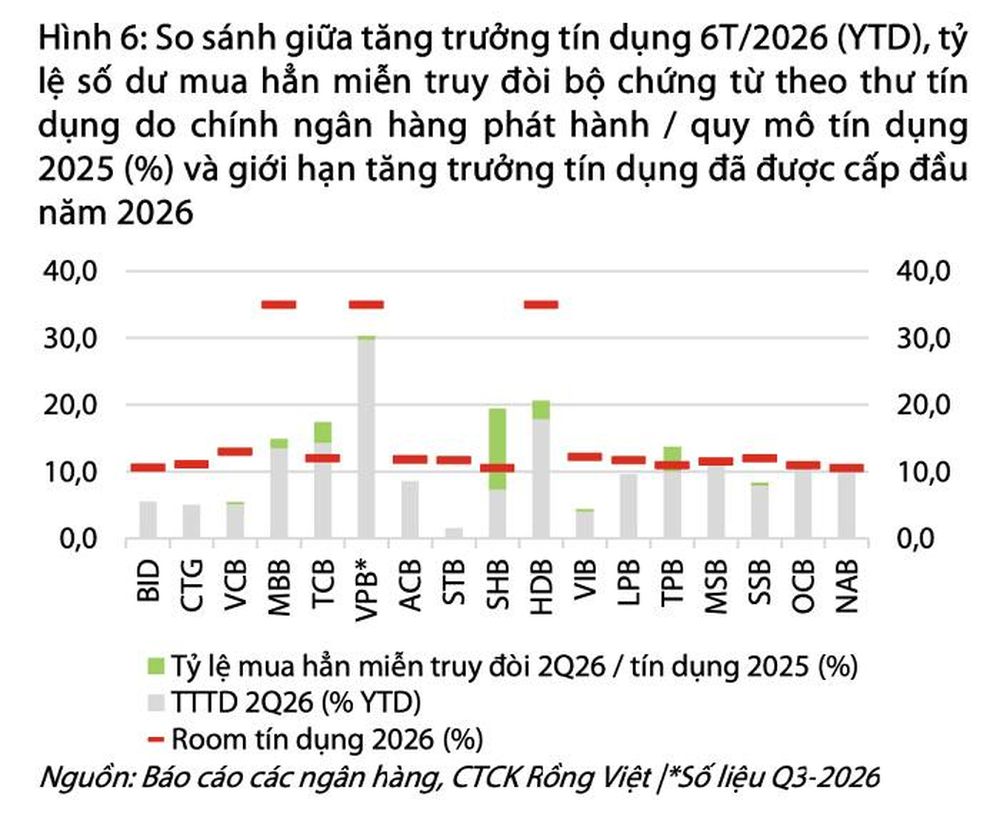
Theo số liệu cuối quý II/2026, quy mô lớn nhất thuộc về SHB (khoảng 75.500 tỷ đồng), tiếp theo là TCB (khoảng 26.200 tỷ đồng), HDB và MBB (khoảng 16.000 tỷ đồng mỗi ngân hàng).
Khi cộng phần này vào tăng trưởng tín dụng 6 tháng 2026, một số ngân hàng đã vượt hạn mức năm 2026: SHB lên khoảng 19,4% so với room 10,5%, TPB khoảng 13,7% so với 11% và TCB khoảng 15% so với 12% (với TCB, đã loại trừ dư nợ cấp cho các dự án thuộc danh mục 18 dự án hạ tầng quốc gia, quy mô khoảng 20.000 tỷ đồng). NAB (khoảng 10,7% so với 10,5%) vượt nhẹ.
VDSC cho rằng nhóm này sẽ phải giảm tốc giải ngân hoặc thu hẹp nghiệp vụ mua hẳn L/C trong quý IV/2026, ảnh hưởng đáng kể tới tăng trưởng thu nhập lãi và thu nhập phí từ nghiệp vụ thư tín dụng.
Đây cũng là nhóm cần tuân thủ chặt nhất chỉ đạo lãi suất, vì vi phạm có thể dẫn đến room năm 2027 thấp hơn.
Ngược lại, ba ngân hàng quốc doanh (tăng trưởng khoảng 5% YTD so với room 10,6 - 13%) và nhóm nhận chuyển giao bắt buộc (MBB, VPB, HDB, room 35%) còn dư địa lớn và có thể gia tăng thị phần cho vay trong những tháng cuối năm.
Trang Mai
TIN LIÊN QUAN
 2 giờ trước
 4 giờ trước
 4 giờ trước
 8 giờ trước
 8 giờ trước
 13 giờ trước
 13 giờ trước
 15 giờ trước
 16 giờ trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 3 ngày trước
 2 giờ trước
 3 giờ trước
 4 giờ trước
 4 giờ trước
 4 giờ trước
 VỀ TRANG CHỦ