

Điều gì đứng sau cuộc khủng hoảng tài chính toàn cầu?
3 giờ trước
Cuộc khủng hoảng tài chính toàn cầu có nhiều nguyên nhân, nhưng chính sách tiền tệ cùng lãi suất thấp trước đó được xem là một phần quan trọng của câu chuyện.
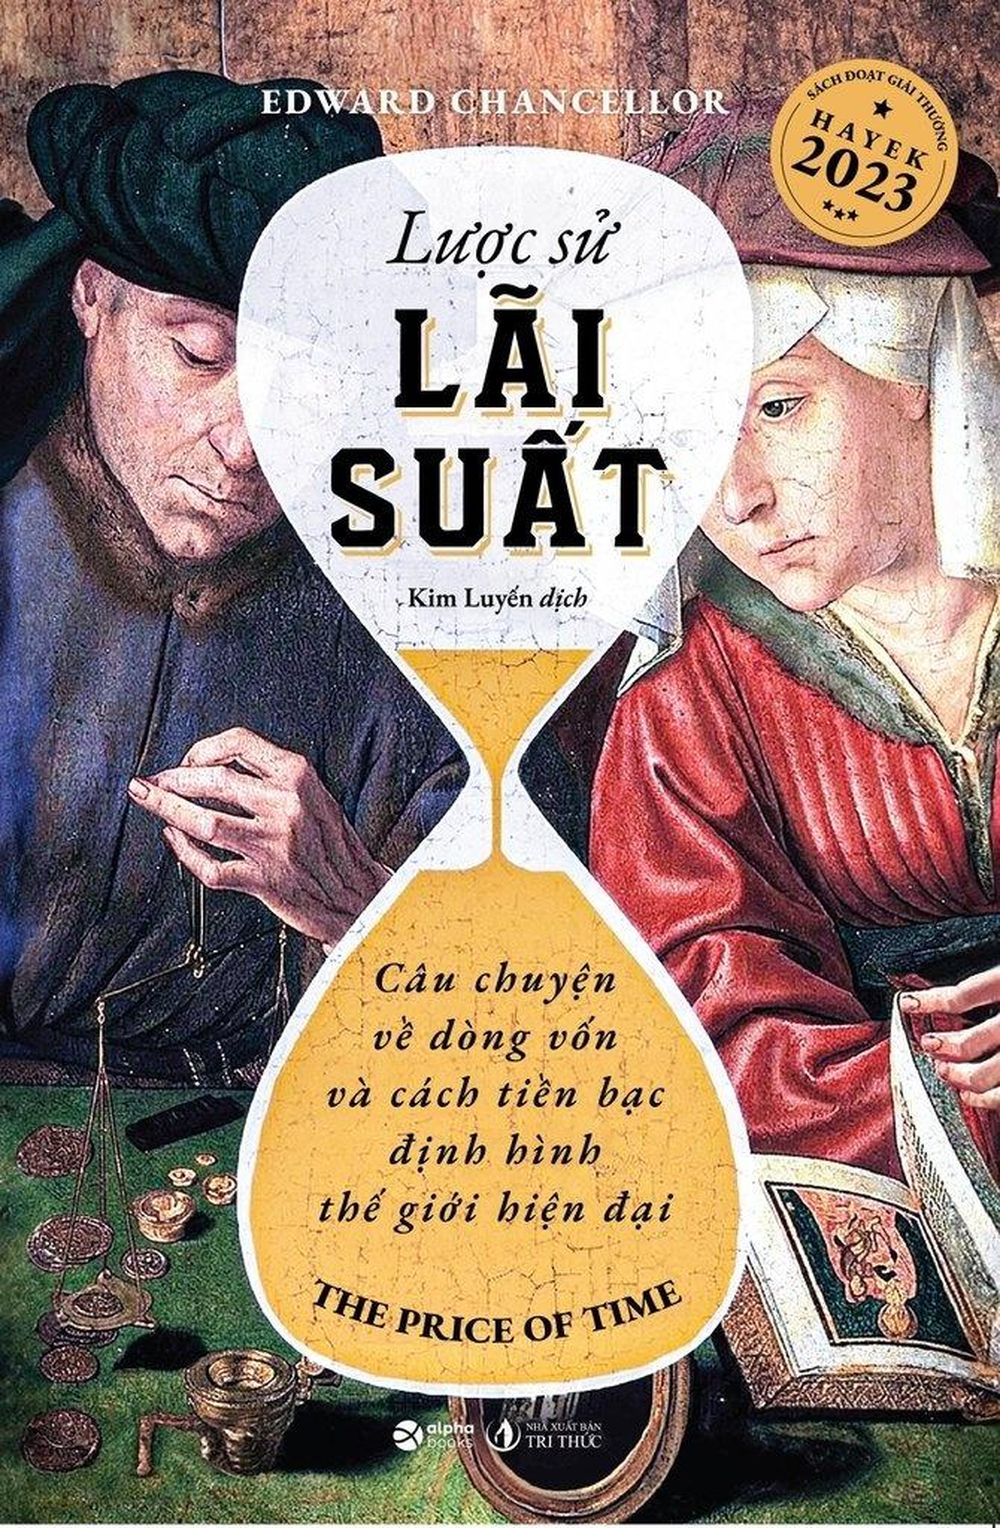
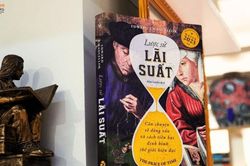
Tác giả: Edward Chancellor / AlphaBooks - NXB Tri Thức
Lược sử lãi suất
Cuốn sách của Edward Chancellor khảo cứu 5.000 năm lịch sử vay mượn, từ thế giới cổ đại tới các cuộc khủng hoảng hiện đại. Cuốn sách lý giải vai trò của lãi suất trong phân bổ vốn, định giá rủi ro, đồng thời phân tích những hệ quả khi lãi suất bị duy trì ở mức quá thấp.
Điều gì đứng sau cuộc khủng hoảng tài chính toàn cầu?
Cuộc khủng hoảng tài chính toàn cầu có nhiều nguyên nhân, nhưng chính sách tiền tệ cùng lãi suất thấp trước đó được xem là một phần quan trọng của câu chuyện.
Vài tháng sau, Chủ tịch Cục Dự trữ Liên bang Dallas, Robert McTeer, được hỏi liệu các ngân hàng trung ương có thể kéo dài chu kỳ kinh doanh vô thời hạn hay không. McTeer đáp: chu kỳ kinh doanh đang được điều hành tốt hơn nhiều so với trước đây. Các nhà hoạch định chính sách cũng thông minh hơn. Họ đã học được nhiều điều từ những sai lầm của mình…
Vào đầu những năm 1930, khi cuộc khủng hoảng bắt đầu, đã có rất nhiều vụ phá sản ngân hàng khiến một lượng tiền lớn bị xóa sổ… Ngày nay, mỗi khi có một tình huống khẩn cấp nghiêm trọng, bạn biết đấy, điều đầu tiên chúng tôi làm là bước lên bục phát biểu và mở van – mở van một chiếc máy bơm tiền.
Ổn định giá cả là chưa đủ
Không phải ai cũng tin rằng chính sách của Cục Dự trữ Liên bang dưới thời Greenspan, cụ thể là tập trung vào giá tiêu dùng và phớt lờ những mất cân đối tài chính khác, là đúng đắn. Tuy nhiên, rất ít người phản đối giữ những vị trí cao trong giới hoạch định chính sách tiền tệ hoặc có biên chế tại các trường đại học hàng đầu.
William White, nhà kinh tế trưởng của Ngân hàng Thanh toán Quốc tế – ngân hàng trung ương của các ngân hàng trung ương – là một ngoại lệ đối với lối tư duy tập thể đang thịnh hành thời đó. Trong một bài báo có tựa đề “Is Price Stability Enough?”(Ổn định giá cả có đủ không?), nhà kinh tế học người Canada này cho rằng việc đạt được mục tiêu ổn định giá cả có thể không đủ để tránh những xáo trộn kinh tế vĩ mô nghiêm trọng trong dài hạn.
Giống như Hayek, White cũng phân biệt giữa giảm phát tốt phát sinh từ những cải thiện về năng suất và giảm phát xấu xảy ra sau một đợt đổ vỡ tín dụng. White lưu ý rằng các cuộc khủng hoảng tài chính trong quá khứ thường xuất hiện mà không có bất kỳ sự gia tăng lạm phát nào trước đó – cuộc khủng hoảng tài chính châu Á gần nhất là một ví dụ điển hình.
Tăng trưởng tín dụng, lạm phát giá tài sản và dòng vốn đổ vào lớn – nói cách khác là các điều kiện tài chính hiện hành ở Mỹ khi đó – là những tín hiệu báo khủng hoảng đáng tin cậy hơn.
White cũng nghi ngờ chính sách mà Bernanke ủng hộ là xử lý hậu quả của bong bóng thay vì ngăn chặn. Một nền kinh tế nợ nần quá mức có thể rơi vào bẫy thanh khoản, khiến nó trơ lì trước các biện pháp kích thích tiền tệ. Nếu vốn bị phân bổ sai trong thời kỳ bùng nổ, lãi suất thấp sau khi bong bóng vỡ có thể góp phần gây ra tình trạng xơ cứng kinh tế, như Nhật Bản đã trải qua trong thập niên trước đó.
Việc giảm lãi suất sau khi bong bóng sụp đổ có thể ngăn cản tiết kiệm, do đó làm suy yếu triển vọng tăng trưởng của nền kinh tế: “Nếu lãi suất thấp được duy trì trong một thời gian dài, chúng có thể có hoặc không có tác động như mong muốn lên tổng cầu, nhưng rõ ràng chúng có tác động tiêu cực trong dài hạn lên tổng cung,” White nói.
Cuối cùng, ông dự đoán rằng lãi suất thấp sẽ thúc đẩy các công ty bảo hiểm và các quỹ hưu trí phúc lợi tìm kiếm lợi nhuận. Bài nghiên cứu có tầm nhìn xa xuất sắc này, gợi nhắc đến chỉ trích của Hayek đối với chính sách tiền tệ trong những năm 1920 nhưng không được ai lắng nghe. Bên cạnh đó, đến khi được công bố vào tháng 4 năm 2006, thì đã quá muộn để đổi hướng.
Giá nhà ở trên phạm vi toàn quốc đã vượt ngưỡng bong bóng, và một số thị trường nhà ở khu vực đã bão hòa bởi nguồn cung mới. Bong bóng nhà ở tại Mỹ đã qua đỉnh và giá nhà bắt đầu giai đoạn suy giảm kéo dài nhiều năm. Hệ thống tài chính Mỹ lúc này ngập trong các loại chứng khoán bảo đảm bằng thế chấp phức tạp chưa từng trải qua phép thử của một giai đoạn thị trường suy thoái.
Một số nhà bình luận tài chính có tầm nhìn nhận thấy tỷ lệ vỡ nợ của các khoản vay thế chấp dưới chuẩn mới được phát hành đang gia tăng với tốc độ đáng báo động.
Đã có vô số sách và bài báo viết về nguyên nhân của cuộc khủng hoảng tài chính toàn cầu. Các nhà kinh tế dòng chính, trước đó không nhận ra bất kỳ dấu hiệu mong manh nào của hệ thống tài chính trước cuộc khủng hoảng, đột nhiên lại đưa ra hàng loạt lời giải thích.
Phó hiệu trưởng phụ trách học thuật của một trường đại học Mỹ than phiền rằng ông có “cả một khoa kinh tế với những người có thể đưa ra lời giải thích ex post facto tuyệt vời về những gì đã xảy ra sau khi chuyện đã rồi – nhưng không ai trong số họ thấy trước điều đó”. Nữ hoàng Elizabeth II, khi đến thăm Trường Kinh tế London vào tháng 11 năm 2008, cũng đưa ra nhận xét tương tự.
Nổi bật nhất trong số những người không thấy trước điều đó là Bernanke, ông có xu hướng cho rằng sự yếu kém trong công tác quản lý tài chính là nguyên nhân dẫn đến tình trạng tín dụng tăng trưởng quá mức trước khi Lehman phá sản (nhận định này buộc ông phải nhận một phần trách nhiệm cá nhân, bởi Cục Dự trữ Liên bang, cơ quan do Bernanke làm Chủ tịch từ đầu năm 2006, là cơ quan giám sát tài chính hàng đầu của Mỹ).
Cuối cùng trong giới hoạch định chính sách, cách lý giải cuộc khủng hoảng tài chính bắt nguồn từ thất bại của công tác giám sát và quản lý tài chính đã giành ưu thế.
Cùng lúc đó, vai trò của chính sách tiền tệ trong quá trình dẫn đến cuộc khủng hoảng đã bị xem nhẹ: quyết định của Cục Dự trữ Liên bang đưa lãi suất chính sách xuống mức thấp nhất kể từ sau chiến tranh và duy trì trong mười tám tháng; duy trì lãi suất quỹ Fed thấp hơn tốc độ tăng trưởng của nền kinh tế trong năm năm liên tiếp; tốc độ thắt chặt cực kỳ chậm, với các đợt tăng lãi suất “nhỏ giọt” để không làm các thị trường tài chính hoảng sợ; việc chủ động kích thích thị trường nhà ở và khuyến khích các hộ gia đình vay nợ; cùng với mở các van cung tiền – tất cả được người ta cho vào lãng quên.
Bernanke phủ nhận rằng chính sách tiền tệ của Mỹ đã quá nới lỏng kể từ năm 2002, với lý do là các dự báo của Fed khi đó cho thấy nguy cơ giảm phát đang gia tăng. Người kế nhiệm Greenspan cũng bác bỏ quan điểm cho rằng chính sách tiền tệ nới lỏng đã thổi phồng bong bóng nhà ở:
Các nhà kinh tế học [thực chất là các nhà kinh tế học của Cục Dự trữ Liên bang, làm việc cho ông], những người từng nghiên cứu vấn đề này nhìn chung đều cho rằng, dựa trên các mối quan hệ lịch sử, chỉ một phần nhỏ trong mức tăng giá nhà vào đầu thập kỷ này có thể được quy cho định hướng chính sách tiền tệ của Mỹ.
Kết luận này được rút ra từ các mô hình kinh tế lượng và các phân tích thống kê thuần túy không sử dụng lý thuyết kinh tế.
Edward Chancellor / AlphaBooks - NXB Tri Thức
TIN LIÊN QUAN
 3 ngày trước
 21 ngày trước
 1 giờ trước
 6 giờ trước
 1 giờ trước
 3 giờ trước
 1 giờ trước
 1 giờ trước
 2 giờ trước
 2 giờ trước
 3 giờ trước
 3 giờ trước
 3 giờ trước
 3 giờ trước
 4 giờ trước
 VỀ TRANG CHỦ