

REIT: Mảnh ghép cần hoàn thiện của thị trường vốn bất động sản Việt Nam
12 giờ trước
REIT (Real Estate Investment Trust) là mô hình tập hợp vốn của nhiều nhà đầu tư để đầu tư vào bất động sản hoặc các tài sản liên quan đến bất động sản. Theo các chuyên gia, hiện nay REIT có thể trở thành một mảnh ghép quan trọng, tạo thêm kênh kết nối giữa thị trường vốn và bất động sản.
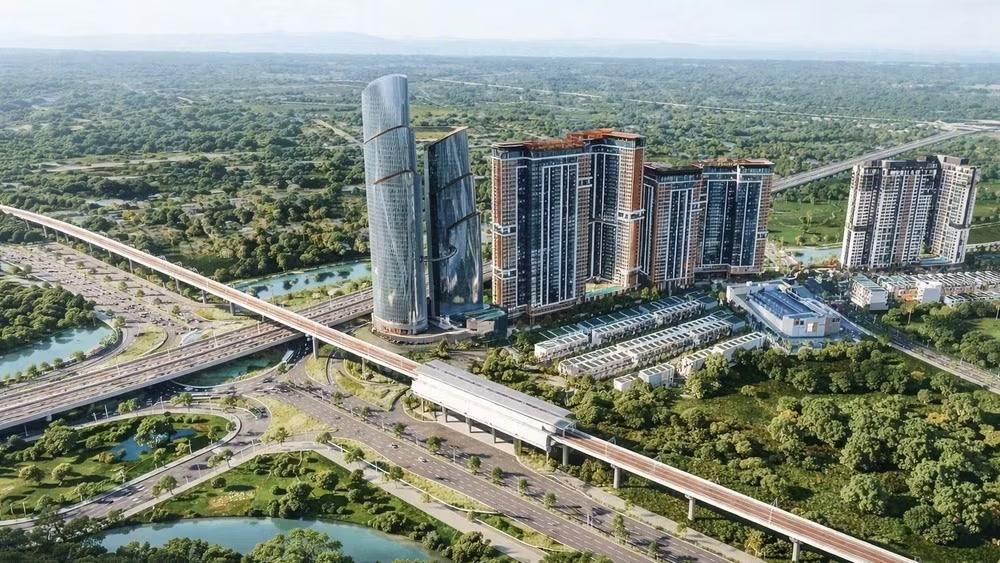
REIT không chỉ phù hợp những tài sản truyền thống như văn phòng hay bán lẻ, mà còn có thể gắn với những lĩnh vực đang hình thành nhu cầu mới của nền kinh tế. (Ảnh: SAVILLS VIỆT NAM)
Bất động sản là một trong những động lực quan trọng của nền kinh tế, đóng góp hơn 10% GDP, có sức lan tỏa lớn tới xây dựng, vật liệu, tài chính, dịch vụ và nhiều ngành liên quan. Song, đặc thù của bất động sản là chu kỳ đầu tư dài, quy mô vốn lớn và thời gian thu hồi vốn kéo dài, đòi hỏi thị trường không thể chỉ dựa vào một kênh dẫn vốn.
Trong bối cảnh đó, REIT có thể trở thành một mảnh ghép quan trọng, tạo thêm một kênh kết nối giữa thị trường vốn và thị trường bất động sản, đồng thời mở rộng cơ hội đầu tư và thúc đẩy quá trình chuyên nghiệp hóa hoạt động sở hữu, vận hành tài sản.
REIT tại Việt Nam đã xuất hiện từ năm 2017, với mô hình quỹ đóng đầu tư bất động sản như TCREIT của Techcom Capital. Thực tế, hệ thống pháp lý quản lý các quỹ đầu tư bất động sản tại Việt Nam được xây dựng theo mô hình nhiều tầng, kết hợp giữa luật chứng khoán và luật kinh doanh bất động sản.
REITs tại Việt Nam hiện chưa có luật chuyên biệt mà hoạt động dựa trên hệ thống văn bản pháp lý phân tán gồm Luật Chứng khoán 2019, Luật Doanh nghiệp 2020, Luật Kinh doanh bất động sản 2023 và các thông tư hướng dẫn. Cấu trúc này tạo nên mô hình "quỹ đầu tư bất động sản đóng" tương đương REIT trong khi chờ luật riêng được ban hành...
Thị trường bất động sản cần thêm những “chân kiềng” vốn
Bất động sản là lĩnh vực có chu kỳ đầu tư dài, nhu cầu vốn lớn và thời gian thu hồi vốn kéo dài. Tuy nhiên, trong nhiều năm qua, nguồn vốn của doanh nghiệp bất động sản Việt Nam vẫn chủ yếu dựa vào vốn chủ sở hữu, tín dụng ngân hàng và tiền ứng trước của khách hàng.
Giai đoạn 2019-2021, cùng với sự phát triển sôi động của thị trường, trái phiếu doanh nghiệp bất động sản bùng nổ và trở thành một kênh huy động vốn trung, dài hạn quan trọng, góp phần đa dạng hóa nguồn vốn và giảm bớt sự phụ thuộc vào tín dụng ngân hàng. Tuy nhiên, sau giai đoạn điều chỉnh mạnh năm 2022-2023, thị trường trái phiếu doanh nghiệp đang từng bước phục hồi nhưng quy mô phát hành chưa trở lại mức cao của giai đoạn trước; dòng vốn có xu hướng tập trung hơn vào các doanh nghiệp có năng lực tài chính, uy tín và chất lượng tài sản tốt.
Theo Hiệp hội thị trường trái phiếu Việt Nam (VBMA), nửa đầu năm 2026, giá trị phát hành trái phiếu của doanh nghiệp bất động sản đạt gần 92.000 tỷ đồng, gấp hơn 2,2 lần cùng kỳ năm 2025. Tuy nhiên, tổng dư nợ trái phiếu doanh nghiệp hiện mới tương đương khoảng 10% GDP, thấp hơn nhiều so với mục tiêu khoảng 60% GDP vào năm 2045 và chỉ bằng khoảng 7-8% quy mô tín dụng ngân hàng.
Trong khi đó, tín dụng ngân hàng vẫn là nguồn vốn chính của thị trường bất động sản. Điều này đặt ra yêu cầu tiếp tục đa dạng hóa các kênh huy động vốn. VARS IRE cho rằng, vấn đề của thị trường bất động sản Việt Nam hiện nay không chỉ nằm ở quy mô nguồn vốn mà quan trọng hơn là sự thiếu hụt các dòng vốn dài hạn, ổn định và phù hợp đặc thù chu kỳ đầu tư của ngành. Đây cũng là định hướng được đặt ra trong Chiến lược phát triển thị trường vốn đến năm 2030, tầm nhìn đến năm 2045, với mục tiêu từng bước giảm sự phụ thuộc của nền kinh tế vào tín dụng ngân hàng, đồng thời phát triển các định chế tài chính và kênh đầu tư dài hạn.
Trong cấu trúc đó, REIT không thay thế tín dụng ngân hàng hay trái phiếu doanh nghiệp. Vai trò của REIT nằm ở một khâu khác trong vòng đời vốn: khi tài sản đã được hoàn thành, đi vào vận hành và bắt đầu tạo dòng tiền, REIT có thể trở thành một cơ chế chuyển hóa giá trị của tài sản thành nguồn vốn đầu tư có khả năng tiếp tục quay vòng.
Vận hành của REIT và tác động tới thị trường bất động sản
REIT hướng nhiều hơn tới “sở hữu và khai thác để tạo dòng tiền”. (Ảnh: K.T)
REIT, viết tắt của Real Estate Investment Trust, là mô hình tập hợp vốn của nhiều nhà đầu tư để đầu tư vào bất động sản hoặc các tài sản liên quan đến bất động sản. Tùy từng quốc gia, REIT có thể được tổ chức dưới những cấu trúc pháp lý khác nhau nhưng mô hình phổ biến nhất là equity REIT, trong đó tổ chức này trực tiếp sở hữu và khai thác các bất động sản tạo thu nhập.
Khác với mô hình phát triển bất động sản thiên về “xây dựng để bán”, REIT hướng nhiều hơn tới “sở hữu và khai thác để tạo dòng tiền”. Các tài sản phù hợp REIT thường là những bất động sản có khả năng tạo thu nhập tương đối ổn định như văn phòng, trung tâm thương mại, căn hộ cho thuê, kho vận, bất động sản công nghiệp, khách sạn, trung tâm dữ liệu, cơ sở y tế và nhiều loại tài sản chuyên biệt khác. Tuy nhiên, phạm vi tài sản, mức độ tham gia vào hoạt động phát triển hoặc tái cấu trúc tài sản và tỷ lệ phân phối thu nhập phụ thuộc vào pháp luật cũng như chiến lược của từng thị trường.
Sự phát triển của REIT trên thế giới cũng cho thấy danh mục tài sản ngày càng đa dạng. Nếu trước đây văn phòng, bán lẻ và nhà ở chiếm tỷ trọng lớn, thì các REIT hiện mở rộng mạnh sang những lĩnh vực gắn với các động lực tăng trưởng mới như logistics, khu công nghiệp, trung tâm dữ liệu, hạ tầng viễn thông, chăm sóc sức khỏe, self-storage và các loại tài sản chuyên biệt.
Tại Mỹ, các loại tài sản mới và đang nổi lên hiện chiếm hơn một nửa vốn hóa của chỉ số FTSE Nareit All Equity REITs, cho thấy phạm vi của mô hình REIT đã vượt xa những phân khúc bất động sản truyền thống.
Điểm quan trọng là không nên đồng nhất REIT với một quỹ chỉ mua các tài sản đã hoàn thành và có tỷ lệ lấp đầy cao. Trong thực tế, một số REIT có thể đầu tư vào tài sản cần cải tạo, tái cơ cấu hoặc nâng cấp để cải thiện hiệu quả khai thác. Vì vậy, điều cốt lõi không phải là tài sản “đã hoàn chỉnh” mà là khả năng tạo ra và gia tăng dòng tiền trong dài hạn.
REIT đã trở thành một cấu phần quan trọng của thị trường vốn bất động sản toàn cầu. REIT ra đời tại Hoa Kỳ năm 1960, với mục tiêu mở rộng khả năng tiếp cận đầu tư vào các bất động sản quy mô lớn, tạo thu nhập cho đông đảo nhà đầu tư. Sau hơn sáu thập kỷ phát triển, 42 quốc gia và vùng lãnh thổ đã ban hành pháp luật về REIT, đại diện cho khoảng 85% GDP toàn cầu.
Đến cuối năm 2024, toàn thế giới có 1.021 REIT niêm yết, với tổng vốn hóa thị trường vốn chủ sở hữu khoảng 2,04 nghìn tỷ USD (Theo Nareit, 2025 Global REIT Approach to Real Estate Investing, 2025). Quy mô này cho thấy REIT đã vượt khỏi phạm vi của một sản phẩm đầu tư đơn lẻ để trở thành một cấu phần đáng kể trong hệ thống thị trường vốn bất động sản tại nhiều quốc gia.
Một nghiên cứu của Viện nghiên cứu và đánh giá thị trường bất động sản Việt Nam (VARS IRE) cho thấy, sự dịch chuyển trên đặc biệt đáng chú ý đối với Việt Nam khi các động lực như công nghiệp hóa, thương mại điện tử, logistics, chuyển đổi số, nhu cầu nhà ở cho thuê và hạ tầng dữ liệu đang tạo ra những nhóm tài sản có khả năng hình thành dòng tiền dài hạn.
Điều này cho thấy REIT không chỉ phù hợp với những tài sản truyền thống như văn phòng hay bán lẻ, mà còn có thể gắn với những lĩnh vực đang hình thành nhu cầu mới của nền kinh tế. Đây cũng là cơ sở để Việt Nam có thể nghiên cứu mở rộng nguồn tài sản phù hợp với mô hình REIT trong quá trình phát triển thị trường.
Tại Hoa Kỳ, REIT sở hữu hơn 4,5 nghìn tỷ USD tài sản bất động sản thương mại, trong đó các REIT niêm yết sở hữu khoảng 2,5 nghìn tỷ USD. Khoảng 170 triệu người Mỹ được ước tính có đầu tư vào REIT trực tiếp hoặc gián tiếp thông qua các tài khoản đầu tư, quỹ tương hỗ, ETF và các chương trình tiết kiệm hưu trí.
Tính đến tháng 6/2026, vốn hóa của các REIT thuộc FTSE Nareit All Equity REITs đạt khoảng 1,55 nghìn tỷ USD; các REIT trong hệ thống sở hữu hơn 4,5 nghìn tỷ USD tài sản bất động sản thương mại. Tỷ lệ nợ trên tổng tài sản theo giá trị thị trường của các REIT niêm yết ở mức khoảng 35,4%, cho thấy đòn bẩy tài chính là một cấu phần quan trọng nhưng cần được quản trị chặt chẽ trong mô hình này.
Quy mô đó cho thấy REIT không chỉ tạo ra một kênh đầu tư cho cá nhân mà còn trở thành một phương thức tập hợp nguồn vốn của các nhà đầu tư tổ chức và cá nhân để đầu tư vào những danh mục bất động sản có quy mô lớn.
Trong trường hợp giao dịch được thực hiện trên cơ sở định giá minh bạch, độc lập và tài sản đáp ứng các tiêu chuẩn đầu tư của REIT, cơ chế này có thể rút ngắn vòng quay vốn, giảm áp lực duy trì tài sản trên bảng cân đối và tạo điều kiện để doanh nghiệp tiếp tục phát triển các dự án mới.
HÂN NGUYỄN
TIN LIÊN QUAN
 1 giờ trước
 4 giờ trước
 6 giờ trước
 7 giờ trước
 10 giờ trước
 10 giờ trước
 4 ngày trước
 6 ngày trước
 13 ngày trước
 13 ngày trước
 17 ngày trước
 18 ngày trước
 23 ngày trước
 24 ngày trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 2 tháng trước
 2 tháng trước
 2 tháng trước
 2 giờ trước
 1 giờ trước
 1 giờ trước
 1 giờ trước
 2 giờ trước
 4 giờ trước
 4 giờ trước
 VỀ TRANG CHỦ