

Không để người yếu thế đứng ngoài nền kinh tế số
5 giờ trước
Thanh toán số đang mở rộng cơ hội tiếp cận dịch vụ tài chính cho người dân, đặc biệt tại nông thôn, vùng sâu, vùng xa. Tuy nhiên, khoảng cách về kỹ năng, điều kiện tiếp cận công nghệ và nguy cơ lừa đảo có thể tạo ra những bất bình đẳng mới. Thực hiện Nghị quyết 57 đòi hỏi chuyển đổi số không chỉ mở rộng dịch vụ mà còn bảo đảm mọi người dân, nhất là nhóm yếu thế, có thể sử dụng công nghệ an toàn và thực sự được hưởng lợi.
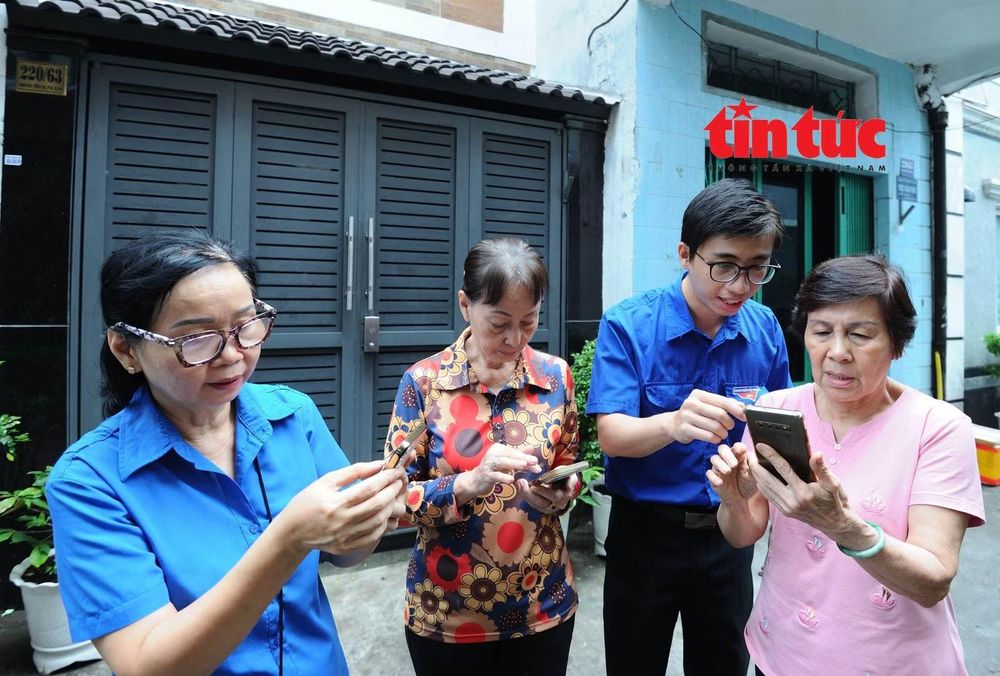
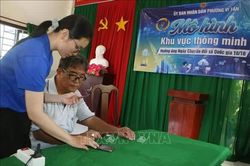
Các "thanh niên số" ở TP Hồ Chí Minh đi từng ngõ, gõ cửa từng nhà để hỗ trợ người dân sử dụng thành thạo công nghệ. Ảnh: An Hiếu/Báo Tin tức và Dân tộc
Khi khoảng cách số trở thành khoảng cách tài chính
Sự phát triển của công nghệ số đang mở rộng khả năng tiếp cận dịch vụ tài chính trên toàn cầu, nhưng những thành tựu này chưa được phân bổ đồng đều giữa các nhóm dân cư. Theo cơ sở dữ liệu Global Findex 2025 của Ngân hàng Thế giới (WB), kể từ năm 2011, sự phổ biến của điện thoại di động, Internet, dịch vụ tiền di động (mobile money) và các nền tảng tài chính số đã làm thay đổi sâu sắc cách người dân tiếp cận và sử dụng dịch vụ tài chính. Hiện khoảng 79% người trưởng thành trên thế giới có tài khoản tài chính, trong khi khoảng 1,3 tỷ người trưởng thành vẫn chưa có tài khoản. Những bất bình đẳng về khả năng tiếp cận và sử dụng dịch vụ tiếp tục tồn tại, đặc biệt đối với phụ nữ và người có thu nhập thấp. Điều này cho thấy việc mở rộng hạ tầng và dịch vụ tài chính số, dù cần thiết, vẫn chưa đủ để bảo đảm mọi người dân đều có cơ hội tham gia bình đẳng vào nền kinh tế số.
Khoảng cách tài chính trong kỷ nguyên số không chỉ nằm ở việc có hay không có tài khoản ngân hàng, mà còn ở khả năng sử dụng dịch vụ một cách độc lập, thuận tiện và an toàn. Một người cao tuổi có tài khoản ngân hàng nhưng không thể tự thực hiện giao dịch trực tuyến vẫn phải phụ thuộc vào người khác. Một nông dân sở hữu điện thoại thông minh nhưng thiếu kỹ năng nhận diện lừa đảo có thể đối mặt với nguy cơ mất tiền khi tham gia thanh toán số. Tương tự, người khuyết tật có thể gặp khó khăn nếu ứng dụng ngân hàng không được thiết kế phù hợp với nhu cầu sử dụng của họ. Đối với người thu nhập thấp, chi phí thiết bị, kết nối Internet và khả năng tiếp cận dịch vụ hỗ trợ cũng có thể trở thành những rào cản đáng kể. Vì vậy, nếu chuyển đổi số chỉ được đánh giá bằng số lượng tài khoản, lượt tải ứng dụng hay tỷ lệ giao dịch không dùng tiền mặt, những bất bình đẳng mới có nguy cơ bị che khuất phía sau các chỉ tiêu tăng trưởng.
Tại Việt Nam, quá trình đưa dịch vụ ngân hàng số về nông thôn, vùng sâu, vùng xa đang đặt ra yêu cầu phải kết hợp mở rộng tiếp cận tài chính với bảo vệ người tiêu dùng. Trong tham luận gửi hội thảo “Kết nối thông minh - Kiến tạo hệ sinh thái số” ngày 14/10 tại Hà Nội, Trung tâm Thẻ Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) cho biết ngân hàng có mạng lưới gần 2.200 chi nhánh, phòng giao dịch trên cả nước, hiện diện sâu rộng tại khu vực nông thôn, vùng sâu, vùng xa, biên giới và hải đảo. Theo Agribank, ngân hàng số giúp người dân tiếp cận các dịch vụ tài chính chính thống thuận tiện hơn, giảm trở ngại về địa lý và thời gian giao dịch. Tuy nhiên, cùng với những lợi ích này là nguy cơ giả mạo danh tính, lừa đảo trực tuyến và chiếm đoạt tài sản. Thực tế đó đòi hỏi các tổ chức tài chính không chỉ cung cấp công nghệ mà còn phải hướng dẫn, cảnh báo và hỗ trợ khách hàng trong suốt quá trình sử dụng dịch vụ.
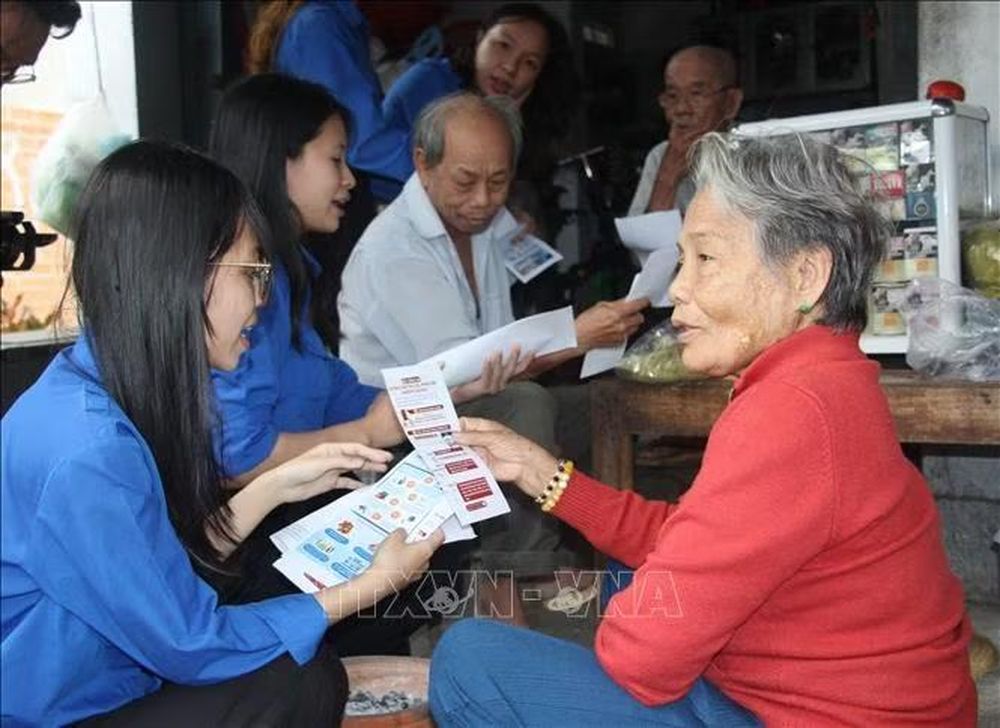
Thanh niên tuyên truyền kiến thức về công nghệ số đến từng hộ gia đình ở Khánh Hòa. Ảnh: Phan Sáu/TTXVN
Kinh nghiệm từ Agribank: Công nghệ phải có con người đồng hành
Kinh nghiệm của Agribank cho thấy bảo vệ khách hàng trong môi trường tài chính số cần được thực hiện đồng thời trên ba phương diện: công nghệ phòng ngừa rủi ro, nhân lực hỗ trợ trực tiếp và truyền thông phù hợp với từng nhóm dân cư. Trong tham luận ngày 14/10, Agribank nhấn mạnh rằng đưa dịch vụ ngân hàng số đến với người dân mới chỉ là bước đầu; điều quan trọng hơn là bảo đảm khách hàng có đủ điều kiện và sự tự tin để giao dịch an toàn. Từ định hướng này, ngân hàng triển khai ba nhóm giải pháp nhằm tăng cường bảo vệ quyền lợi người tiêu dùng, đặc biệt tại những địa bàn còn hạn chế về điều kiện tiếp cận công nghệ.
Trước hết, công nghệ cảnh báo sớm đóng vai trò quan trọng trong việc giảm thiểu nguy cơ lừa đảo khi người dân thực hiện giao dịch số. Theo Agribank, ngân hàng đang triển khai các giải pháp bảo mật dịch vụ trực tuyến theo quy định của Ngân hàng Nhà nước, đồng thời đẩy mạnh xác thực sinh trắc học đối chiếu với Cơ sở dữ liệu quốc gia về dân cư. Đáng chú ý, dịch vụ AgriNotify được triển khai trên toàn hệ thống nhằm tự động nhận diện, sàng lọc và cảnh báo những tài khoản có dấu hiệu đáng ngờ hoặc thuộc danh sách rủi ro, lừa đảo. Thông qua cảnh báo trước khi chuyển tiền trên Agribank Plus, eBanking hoặc tại quầy giao dịch, khách hàng có thêm thông tin để cân nhắc quyết định. Cách tiếp cận này cho thấy bảo vệ người tiêu dùng không nên chỉ tập trung xử lý hậu quả sau khi xảy ra gian lận, mà cần chuyển mạnh sang phát hiện và phòng ngừa rủi ro ngay trong quá trình giao dịch.
Bên cạnh công nghệ, mạng lưới cán bộ và giao dịch viên tại cơ sở vẫn giữ vai trò không thể thay thế trong việc hỗ trợ những khách hàng thiếu kỹ năng số. Với gần 2.200 chi nhánh, phòng giao dịch, Agribank có điều kiện kết hợp dịch vụ ngân hàng trực tuyến với hỗ trợ trực tiếp tại địa phương. Theo Agribank, đội ngũ cán bộ, nhân viên không chỉ thực hiện nghiệp vụ mà còn hướng dẫn khách hàng nhận diện các dấu hiệu lừa đảo, đặc biệt khi xuất hiện những giao dịch bất thường. Agribank cho biết các chi nhánh, phòng giao dịch đã phát hiện và ngăn chặn hàng chục vụ lừa đảo qua không gian mạng, góp phần bảo vệ tài sản của khách hàng. Những trường hợp người dân có biểu hiện lo lắng, vội vã chuyển số tiền lớn hoặc thực hiện giao dịch theo hướng dẫn của người lạ thường đòi hỏi giao dịch viên chủ động xác minh và cảnh báo. Đây là minh chứng cho thấy công nghệ chỉ phát huy đầy đủ hiệu quả khi được kết hợp với sự hỗ trợ kịp thời của con người.
Truyền thông dễ hiểu, dễ tiếp cận là điều kiện quan trọng để người dân hình thành kỹ năng tự bảo vệ trong môi trường số. Theo Agribank, việc tuyên truyền phòng, chống lừa đảo đối với người dân nông thôn, vùng sâu, vùng xa cần tránh sử dụng quá nhiều thuật ngữ chuyên ngành hoặc văn bản hành chính khó tiếp nhận. Thay vào đó, ngân hàng phối hợp với cơ quan báo chí, chính quyền địa phương và các tổ chức đoàn thể xây dựng tài liệu hướng dẫn bằng hình ảnh trực quan, video thao tác và ngôn ngữ gần gũi. Cách làm này giúp người dân không chỉ biết đến những nguy cơ phổ biến mà còn từng bước hình thành thói quen kiểm tra thông tin, nhận diện giao dịch bất thường và tìm kiếm sự hỗ trợ khi cần thiết. Đối với người cao tuổi hoặc người mới sử dụng ngân hàng số, hướng dẫn trực tiếp và thực hành tình huống cụ thể có thể hữu ích hơn những thông điệp cảnh báo mang tính chung chung.
Từ kinh nghiệm của Agribank có thể thấy, tài chính số bao trùm không đồng nghĩa với việc chuyển toàn bộ giao dịch sang môi trường trực tuyến, mà cần xây dựng một hệ thống dịch vụ có khả năng đáp ứng những điều kiện sử dụng khác nhau của người dân. Những khách hàng thành thạo công nghệ có thể ưu tiên giao dịch trực tuyến, trong khi người cao tuổi, người khuyết tật hoặc người chưa quen sử dụng thiết bị số vẫn cần những kênh hỗ trợ phù hợp. Vì vậy, việc duy trì khả năng tiếp cận dịch vụ trực tiếp, thiết kế ứng dụng dễ sử dụng và xây dựng cơ chế hỗ trợ khi xảy ra sự cố cần được xem là những bộ phận của quá trình chuyển đổi số, thay vì những giải pháp mang tính tạm thời.
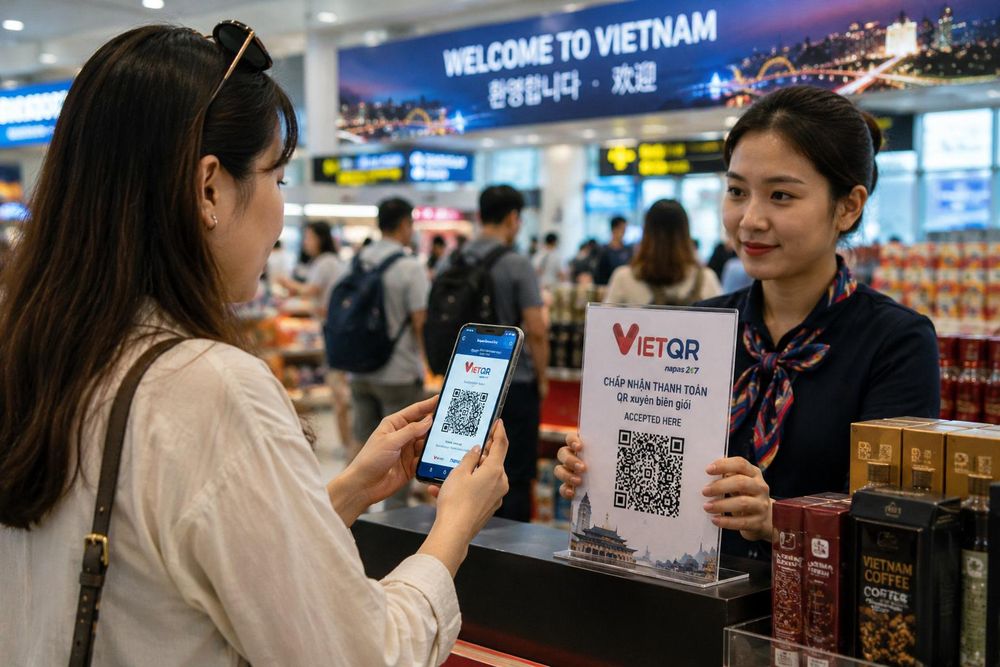
Dựa trên nền tảng VietQR nội địa, Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) đã phát triển hệ thống VietQRGlobal. Ảnh minh hoạ: Hải Yên/Báo Tin tức và Dân tộc
Nghị quyết 57 và yêu cầu không để ai bị bỏ lại
Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia đặt ra yêu cầu phát triển đồng bộ kinh tế số, xã hội số và công dân số, đồng thời chú trọng an toàn, an ninh không gian mạng và bảo vệ dữ liệu. Nghị quyết xác định mục tiêu đến năm 2030 phát triển Chính phủ số, kinh tế số, xã hội số, công dân số và công nghiệp văn hóa số đạt mức cao của thế giới; đồng thời hướng tới vị trí trong nhóm các nước dẫn đầu về an toàn, an ninh không gian mạng, an ninh dữ liệu và bảo vệ dữ liệu. Vận dụng vào lĩnh vực tài chính, định hướng này đặt ra yêu cầu không chỉ gia tăng số lượng người sử dụng dịch vụ số mà còn bảo đảm quyền tiếp cận, khả năng sử dụng và sự an toàn của từng nhóm dân cư. Một nền kinh tế số phát triển không thể được coi là bao trùm nếu những người thiếu kỹ năng hoặc điều kiện công nghệ phải phụ thuộc hoàn toàn vào người khác khi thực hiện các giao dịch tài chính thiết yếu.
Thông báo số 24-TB/CQTTBCĐ ngày 7/7/2026 về kết luận tại Hội nghị toàn quốc sơ kết 1 năm 6 tháng triển khai thực hiện Nghị quyết 57 tiếp tục nhấn mạnh yêu cầu đánh giá kết quả chuyển đổi số thông qua sản phẩm vận hành và hiệu quả thực chất. Từ tinh thần này, việc đánh giá tài chính toàn diện cần vượt ra ngoài các chỉ tiêu về số tài khoản mở mới, số lượng giao dịch trực tuyến hoặc lượt tải ứng dụng ngân hàng. Các cơ quan quản lý và tổ chức cung cấp dịch vụ cần quan tâm hơn đến tỷ lệ người dân có thể tự thực hiện giao dịch, mức giảm chi phí tiếp cận dịch vụ, khả năng xử lý khiếu nại, số trường hợp được hỗ trợ và hiệu quả ngăn chặn gian lận. Đặc biệt, những chỉ tiêu này cần được phân tích theo độ tuổi, địa bàn, thu nhập và điều kiện tiếp cận công nghệ để nhận diện đúng các nhóm chưa được hưởng lợi từ chuyển đổi số.
Nói tóm lại, chuyển đổi số chỉ thực sự mang lại tiến bộ xã hội khi những người gặp nhiều rào cản nhất cũng có thể tiếp cận và sử dụng dịch vụ một cách an toàn, thuận tiện. Vì vậy, cùng với đầu tư hạ tầng và phát triển công nghệ, cần duy trì những hình thức hỗ trợ phù hợp, nâng cao kỹ năng số và bảo vệ quyền lợi người tiêu dùng. Đó cũng là cách chuyển những mục tiêu của Nghị quyết 57 thành lợi ích thiết thực trong đời sống, để không ai bị bỏ lại phía sau trong nền kinh tế số.
Thành Nam/Báo Tin tức và Dân tộc
TIN LIÊN QUAN
 3 ngày trước
 4 ngày trước
 11 phút trước
 1 giờ trước
 2 giờ trước

 17 phút trước
 1 giờ trước
 1 giờ trước
 2 giờ trước
 3 giờ trước
 4 giờ trước
 4 giờ trước
 4 giờ trước
 VỀ TRANG CHỦ