

Cần bảo đảm sát hơn nguyên tắc đóng - hưởng bảo hiểm xã hội
4 giờ trước
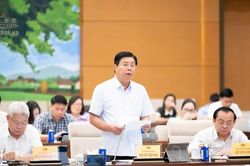
Góp ý dự án Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội, ĐBQH Trần Văn Tuấn (TP. Bắc Ninh) đề nghị cơ quan soạn thảo tiếp tục rà soát một số quy định từ thực tiễn thực hiện Luật Bảo hiểm xã hội năm 2024, nhất là về cách tính thời gian đóng, tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc và phương thức đóng bảo hiểm xã hội tự nguyện.
Đề xuất quy đổi tháng lẻ sát thời gian đóng thực tế
Về nguyên tắc tính thời gian đóng bảo hiểm xã hội có tháng lẻ tại khoản 6 Điều 5 của Luật hiện hành, đại biểu cho rằng quy định từ 1 đến 6 tháng được tính là nửa năm, từ 7 đến 11 tháng được tính là một năm có ưu điểm là đơn giản, thuận tiện trong tính toán và giải quyết chế độ. Tuy nhiên, cách quy đổi này chưa phản ánh đầy đủ sự khác biệt về thời gian đóng thực tế.
Cụ thể, người đóng thêm 1 tháng và người đóng thêm 6 tháng đều được tính là nửa năm; người đóng thêm 7 tháng và 11 tháng đều được tính là một năm. Đặc biệt, chỉ cần tăng thời gian đóng từ 6 lên 7 tháng, thời gian được quy đổi đã tăng từ nửa năm lên một năm. Theo ĐBQH Trần Văn Tuấn, điều này có thể tạo cảm nhận về sự thiếu tương xứng giữa thời gian đóng thực tế và quyền lợi được ghi nhận.
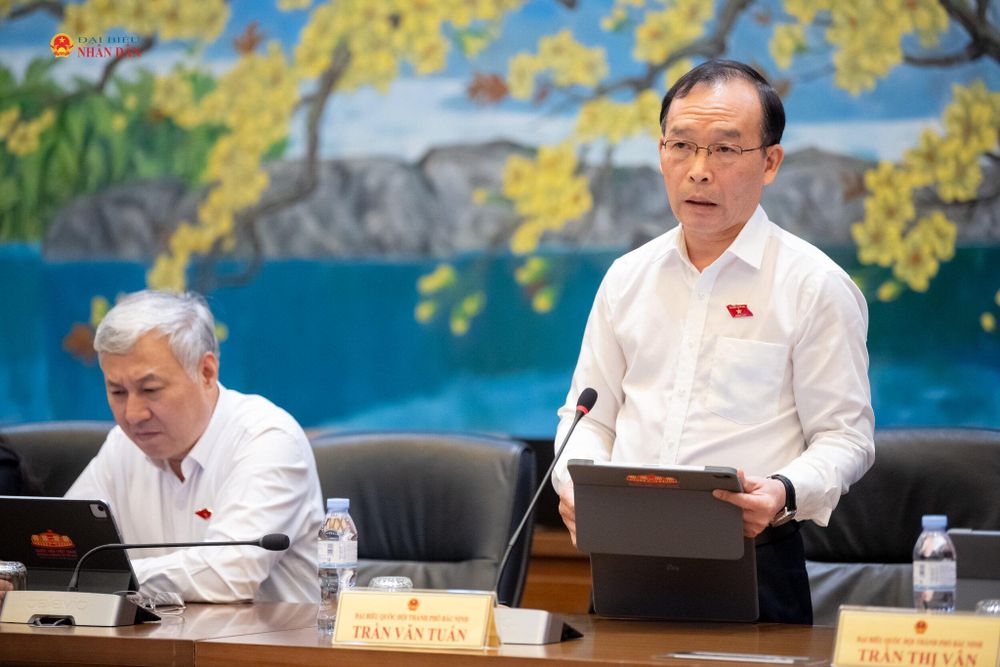
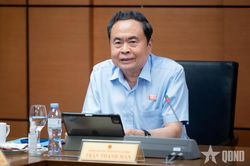
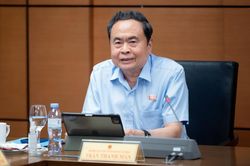
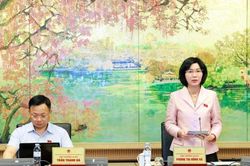
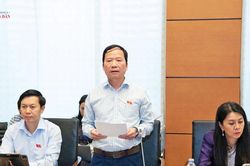
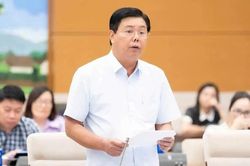
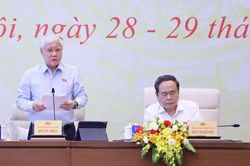
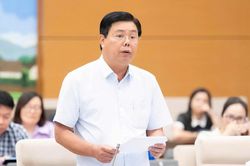
ĐBQH Trần Văn Tuấn (TP. Bắc Ninh) phát biểu thảo luận. Ảnh: Phạm Thắng
Đại biểu nhấn mạnh, nguyên tắc đóng - hưởng trong bảo hiểm xã hội không có nghĩa mọi khoản đóng góp phải được hoàn trả trực tiếp, tương ứng tuyệt đối, bởi chính sách còn dựa trên nguyên tắc chia sẻ. Tuy nhiên, đối với thời gian đóng làm căn cứ tính hưởng, việc phản ánh sát thời gian tham gia thực tế sẽ góp phần bảo đảm công bằng, minh bạch và củng cố niềm tin của người lao động.
Từ đó, đại biểu đề nghị nghiên cứu quy đổi thời gian tháng lẻ theo các khoảng nhỏ hơn: từ 1 đến 3 tháng tính bằng 0,25 năm; từ 4 đến 6 tháng tính bằng 0,5 năm; từ 7 đến 9 tháng tính bằng 0,75 năm; từ 10 đến 11 tháng tính bằng một năm.
Về lâu dài, cần nghiên cứu khả năng tính hưởng dựa trên số tháng đóng thực tế hoặc theo tỷ lệ tháng tương ứng đối với những chế độ phù hợp, thay cho cách quy đổi theo các khoảng thời gian có chênh lệch tương đối lớn. Tuy nhiên, trước khi thay đổi, cơ quan soạn thảo cần đánh giá tác động đối với từng chế độ, khả năng tương thích với hệ thống dữ liệu, phần mềm nghiệp vụ và chi phí tổ chức thực hiện.
Xác định đúng bản chất tiền lương làm căn cứ đóng
Một nội dung được đại biểu Trần Văn Tuấn đề nghị tiếp tục hoàn thiện là quy định về tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc tại Điều 31. Theo đại biểu, đây là vấn đề tác động trực tiếp đến quyền lợi người lao động, nghĩa vụ của người sử dụng lao động và sự bền vững của quỹ bảo hiểm xã hội.
Đối với người lao động thực hiện chế độ tiền lương do người sử dụng lao động quyết định, quy định hiện hành xác định tiền lương làm căn cứ đóng gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Đại biểu cho rằng, quy định này đã có bước tiến trong việc xác định căn cứ đóng dựa trên các thành phần tiền lương thực tế. Tuy nhiên, cần tiếp tục làm rõ bản chất các khoản thu nhập, tránh tình trạng doanh nghiệp thay đổi tên gọi của khoản chi để giảm nghĩa vụ đóng bảo hiểm xã hội.
Trên thực tế, thu nhập của người lao động có thể được chia thành nhiều khoản. Nếu những khoản thực chất mang tính chất tiền lương lại được thể hiện dưới hình thức hỗ trợ hoặc khoản bổ sung khác, tiền lương làm căn cứ đóng có thể thấp hơn đáng kể so với thu nhập thực tế có bản chất tiền lương.
Theo đại biểu, hệ quả không chỉ là giảm số tiền đóng vào quỹ mà còn trực tiếp làm giảm quyền lợi của người lao động khi mức hưởng các chế độ bảo hiểm xã hội được xác định trên cơ sở tiền lương đóng. Đồng thời, điều này tạo sự thiếu bình đẳng giữa doanh nghiệp thực hiện đầy đủ nghĩa vụ và doanh nghiệp cơ cấu tiền lương nhằm giảm mức đóng.
Vì vậy, đại biểu đề nghị nghiên cứu xác định căn cứ đóng theo hướng dựa trên tổng thu nhập tháng có bản chất tiền lương, tiền công phát sinh từ quan hệ lao động, đồng thời chỉ loại trừ những khoản được pháp luật quy định rõ không thuộc căn cứ đóng.
Cụ thể, đại biểu đề xuất sửa điểm b khoản 1 Điều 31 theo hướng tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc là thu nhập tháng của người lao động, sau khi loại trừ các khoản khen thưởng theo quy định của Bộ luật Lao động và các khoản phúc lợi được chi trả từ quỹ phúc lợi của đơn vị.
Tuy nhiên, đại biểu Trần Văn Tuấn lưu ý không nên đồng nhất “tổng thu nhập” với mọi khoản tiền người lao động nhận được. Cần có tiêu chí pháp lý rõ ràng để phân biệt tiền lương, thu nhập có tính chất tiền lương với phúc lợi, hỗ trợ và khoản hoàn trả chi phí thực tế. Nếu không, những khoản không mang bản chất tiền lương cũng có thể bị đưa vào căn cứ đóng, làm tăng chi phí không hợp lý cho doanh nghiệp và người lao động.
Đại biểu đồng thời đề nghị tăng cường kết nối, đối chiếu dữ liệu giữa cơ quan bảo hiểm xã hội, cơ quan thuế và cơ quan quản lý lao động để phát hiện trường hợp kê khai tiền lương làm căn cứ đóng không phù hợp với thực tế. Qua đó hạn chế tình trạng lách luật, bảo vệ quyền lợi người lao động và bảo đảm cạnh tranh bình đẳng giữa các doanh nghiệp.
Tạo cơ chế linh hoạt hơn đối với bảo hiểm xã hội tự nguyện
Đối với phương thức và thời hạn đóng bảo hiểm xã hội tự nguyện tại Điều 36, đại biểu Trần Văn Tuấn cho rằng cần thiết kế chính sách phù hợp hơn với đặc thù thu nhập của nhóm tham gia này.
Khác với người lao động thuộc diện bắt buộc, người tham gia bảo hiểm xã hội tự nguyện phải tự cân đối khoản đóng từ thu nhập của bản thân và gia đình. Thu nhập của họ có thể phụ thuộc vào mùa vụ, sản xuất, kinh doanh hoặc những biến động bất ngờ. Vì vậy, việc tạm thời không đóng đúng kỳ hạn không nhất thiết đồng nghĩa với việc họ không còn nhu cầu tham gia.
Đại biểu cho rằng, cần có cơ chế xử lý phù hợp đối với những người đã tham gia nhiều năm nhưng vì khó khăn nhất thời phải gián đoạn, sau đó có khả năng và mong muốn tiếp tục đóng để bảo đảm thời gian hưởng lương hưu. Nếu thiếu cơ chế linh hoạt, người tham gia, nhất là người lớn tuổi, có thể phải kéo dài thời gian tham gia khi chỉ còn thiếu một khoảng thời gian nhất định để đủ điều kiện hưởng lương hưu.
Theo đó, đại biểu đề nghị nghiên cứu phương án tính số tiền đóng bù trên cơ sở mức đóng của từng tháng chậm đóng, có tính đến yếu tố thời gian và lãi suất phù hợp. Đồng thời, cần quy định rõ thời gian được phép đóng bù, đối tượng áp dụng, thủ tục đăng ký, giới hạn số tháng hoặc số năm được bổ sung và thời điểm ghi nhận thời gian đóng.
Đại biểu lưu ý phải phân biệt việc đóng bù đối với những tháng đã đăng ký nhưng chậm thực hiện nghĩa vụ với việc đóng một lần cho thời gian còn thiếu để đủ điều kiện hưởng lương hưu. Cơ chế đóng bù không được trở thành cách thức tùy ý lựa chọn thời điểm đóng nhằm tạo lợi thế bất hợp lý về quyền lợi; đồng thời không làm phát sinh quyền hưởng chế độ trước khi người tham gia hoàn thành đầy đủ nghĩa vụ.
Từ đó, đại biểu đề nghị bổ sung điểm g vào khoản 3 Điều 36 theo hướng: trường hợp quá thời điểm đóng theo quy định mà người tham gia không đóng thì được coi là tạm dừng đóng; khi tiếp tục tham gia phải đăng ký lại phương thức đóng và mức thu nhập tháng làm căn cứ đóng với cơ quan bảo hiểm xã hội.
Trường hợp có nguyện vọng đóng bù số tháng chậm đóng, số tiền đóng bù được tính bằng tổng mức đóng của các tháng chậm đóng, áp dụng lãi gộp theo lãi suất đầu tư quỹ bảo hiểm xã hội bình quân tháng do Bảo hiểm xã hội Việt Nam công bố của năm trước liền kề với năm đóng.
Theo đại biểu Trần Văn Tuấn, việc thiết kế cơ chế đóng bù chặt chẽ, hợp lý, đồng thời đánh giá đầy đủ tác động tài chính, khả năng quản lý và tính bền vững của quỹ sẽ góp phần tạo sự linh hoạt cho bảo hiểm xã hội tự nguyện, giúp người dân duy trì quá trình tham gia khi gặp khó khăn, thay vì từ bỏ thời gian đã tích lũy.
H.Nga
TIN LIÊN QUAN
 24 phút trước
 39 phút trước
 1 giờ trước
 1 giờ trước
 1 giờ trước
 3 giờ trước
 3 giờ trước
 3 giờ trước
 3 giờ trước
 3 giờ trước
 3 giờ trước
 3 giờ trước
 4 giờ trước
 5 giờ trước
 5 giờ trước
 6 giờ trước
 9 giờ trước
 3 ngày trước
 12 ngày trước
 12 ngày trước
 18 ngày trước
 21 ngày trước
 21 ngày trước
 22 ngày trước
 22 ngày trước
 26 ngày trước
 28 ngày trước
 28 ngày trước
 28 ngày trước
 28 ngày trước
 14 phút trước
 18 phút trước
 19 phút trước
 33 phút trước
 33 phút trước
 VỀ TRANG CHỦ