

Lãi suất phát tín hiệu tạo đỉnh, cơ hội của thị trường chứng khoán đã đến
12 giờ trước
Đà tăng của VN-Index trong tuần qua đã chấm dứt chuỗi bốn tuần giảm liên tiếp, MBS cho rằng các lực đỡ trong nước đang tạo thêm cơ sở để dòng tiền quay trở lại thị trường...
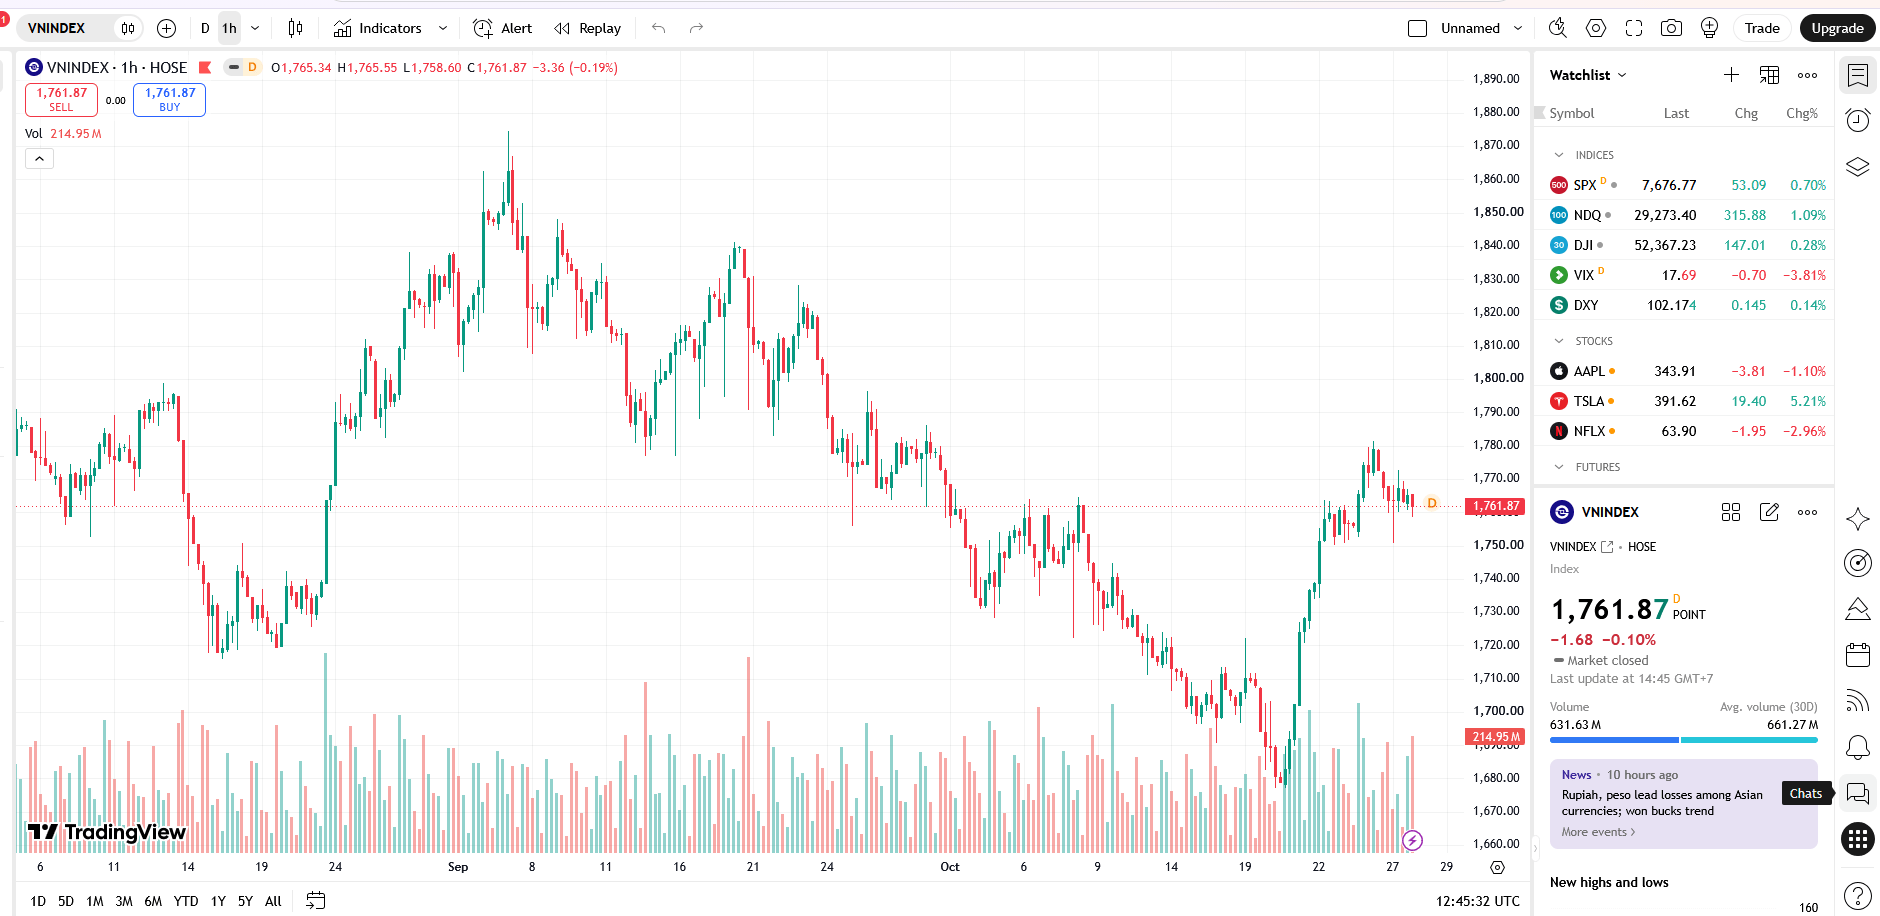
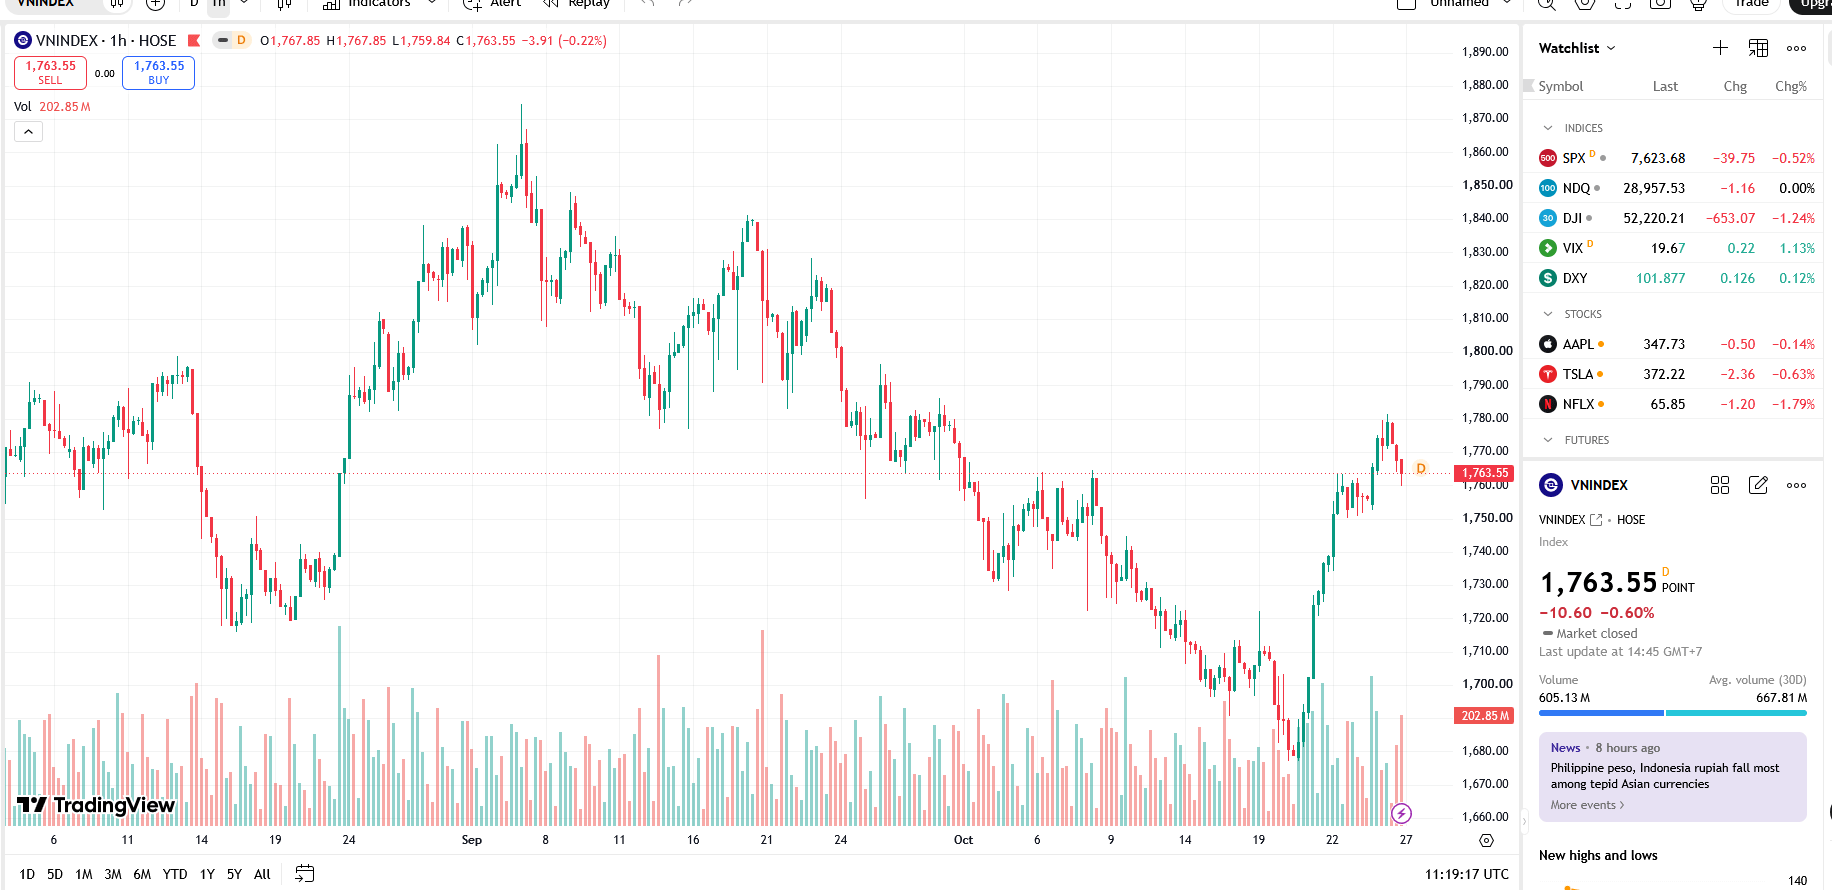
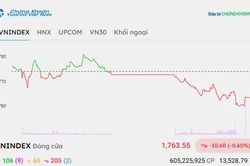
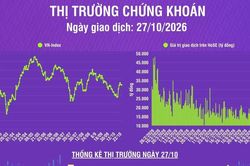
VN-Index vừa ghi nhận tuần tăng mạnh nhất kể từ đầu năm, tăng khoảng 4% và lấy lại toàn bộ số điểm đã mất từ đầu tháng 10. Đà phục hồi diễn ra trong bối cảnh thị trường quốc tế chịu sức ép từ làn sóng bán tháo cổ phiếu trí tuệ nhân tạo (AI), trong khi giá dầu Brent tiến sát 117 USD/thùng, làm gia tăng lo ngại về lạm phát.
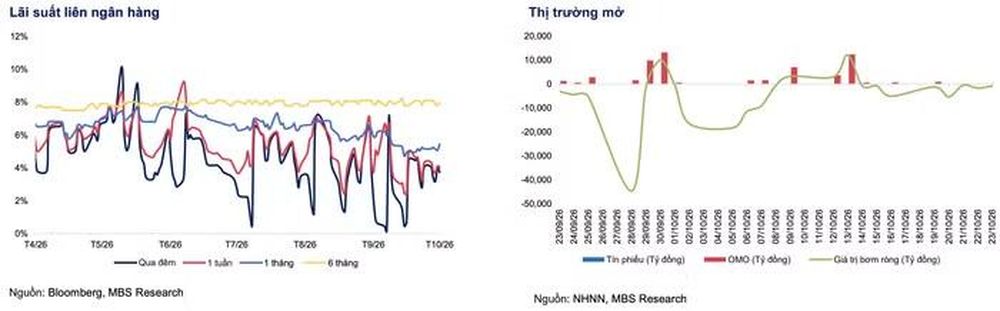
Trong báo cáo chiến lược mới nhất, Chứng khoán MB (MBS) cho rằng kỳ vọng lãi suất tạo đỉnh và thị trường chứng khoán hình thành vùng đáy đang góp phần cải thiện tâm lý nhà đầu tư trong nước. Một trong những yếu tố được chú ý là định hướng giảm lãi suất huy động của Ngân hàng Nhà nước.
Theo Công văn 9736/NHNN-CSTT, Ngân hàng Nhà nước yêu cầu các ngân hàng thương mại giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân đối với các kỳ hạn từ 6 tháng trở lên trong những tháng cuối năm. Các ngân hàng không thực hiện có thể bị xem xét giảm hoặc giao hạn mức tăng trưởng tín dụng thấp hơn.
Sau chỉ đạo này, nhiều ngân hàng lớn đã hạ lãi suất huy động, đồng thời triển khai các gói tín dụng ưu đãi với mức giảm lãi suất cho vay khoảng 1,5-2%/năm, với một số lĩnh vực ưu tiên ngắn hạn, mức giảm lên tới 3%.
Bên cạnh chính sách lãi suất, dòng vốn dành cho đầu tư hạ tầng tiếp tục được đẩy mạnh. Tại hội nghị ngày 23/10 do Ngân hàng Nhà nước và Ủy ban nhân dân TP.HCM tổ chức, các ngân hàng lớn đã ký 20 thỏa thuận cung ứng tổng cộng khoảng 230.000 tỷ đồng cho các dự án giao thông, công nghiệp, năng lượng và nhà ở xã hội tại khu vực Đông Nam Bộ.
Tiến độ giải ngân đầu tư công cũng là yếu tố được MBS theo dõi. Lũy kế đến ngày 15/10/2026, vốn đầu tư công giải ngân đạt khoảng 660.740 tỷ đồng, tương đương 64,6% kế hoạch Thủ tướng giao. Hà Nội và TP.HCM tiếp tục dẫn đầu về quy mô giải ngân, lần lượt đạt khoảng 118.200 tỷ đồng và 105.000 tỷ đồng.
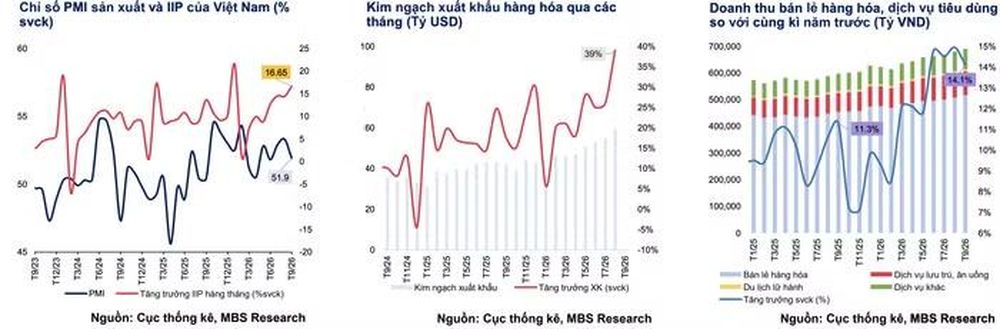
Ở lĩnh vực xuất khẩu, kim ngạch trong nửa đầu tháng 10/2026 đạt 29,25 tỷ USD, tăng 12,41%. Việt Nam tiếp tục xuất siêu khoảng 1,82 tỷ USD trong kỳ thứ hai liên tiếp.
Lũy kế, tổng kim ngạch xuất nhập khẩu đạt khoảng 945,07 tỷ USD, tăng 31,43% so với cùng kỳ. Máy tính và linh kiện điện tử tiếp tục là nhóm hàng xuất khẩu chủ lực, với kim ngạch khoảng 11,59 tỷ USD, tăng 21,17%.
Đối với thị trường bất động sản, MBS đề cập dự thảo Luật Nhà ở sửa đổi đang được Chính phủ trình Quốc hội. Dự thảo hướng tới tăng cường kiểm soát đầu cơ, hạn chế phân lô bán nền tại các đô thị lớn, đồng thời khuyến khích phát triển nhà ở xã hội và nhà ở cho thuê với mức giá phù hợp.
Những yếu tố trên tạo cơ sở để kỳ vọng một số nhóm ngành được hưởng lợi từ chính sách và hoạt động kinh tế. Tuy nhiên, mức độ tác động đến thị trường chứng khoán còn phụ thuộc vào khả năng chuyển hóa các điều kiện thuận lợi thành doanh thu, lợi nhuận thực tế của doanh nghiệp.
Mùa công bố báo cáo tài chính quý 3/2026 đang bước vào giai đoạn cao điểm. Theo thống kê của MBS, đã có 465 trên tổng số 1.519 doanh nghiệp và ngân hàng niêm yết công bố báo cáo tài chính hoặc số liệu ước tính sơ bộ. Nhóm doanh nghiệp này đại diện cho 24,6% vốn hóa toàn thị trường.
Tổng lợi nhuận sau thuế của các đơn vị đã công bố tăng 32,7% so với cùng kỳ. Trong đó, nhóm phi tài chính ghi nhận mức tăng 79%, còn nhóm tài chính tăng 7,1%.
Dù vậy, MBS lưu ý kết quả kinh doanh vẫn phân hóa đáng kể giữa các ngành và chịu ảnh hưởng lớn từ một số doanh nghiệp quy mô lớn. Dữ liệu hiện có cũng chưa phản ánh đầy đủ bức tranh lợi nhuận của nhiều nhóm ngành quan trọng. Chẳng hạn, các doanh nghiệp bất động sản mới đại diện khoảng 4,3% vốn hóa ngành, còn nhóm tài nguyên cơ bản đạt khoảng 21,3%.
Vì vậy, mức tăng trưởng lợi nhuận hiện tại chưa đủ để tạo ra sự đồng thuận trên toàn thị trường. Trong ngắn hạn, diễn biến cổ phiếu nhiều khả năng tiếp tục phân hóa, với lợi thế thuộc về những doanh nghiệp có tăng trưởng lợi nhuận cốt lõi rõ ràng.
Nhà đầu tư cần thêm dữ liệu từ các ngân hàng và doanh nghiệp vốn hóa lớn chưa công bố kết quả kinh doanh để đánh giá đầy đủ hơn triển vọng thị trường.
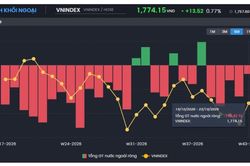
Về kỹ thuật, MBS đánh giá mức tăng 68 điểm trong tuần qua cho thấy VN-Index đã hình thành vùng đáy ngắn hạn quanh 1.700-1.720 điểm. Tuy nhiên, chỉ số vẫn có thể xuất hiện những phiên giằng co khi thị trường bước vào tuần mới với các cuộc họp chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed), Ngân hàng Trung ương Nhật Bản (BOJ) và Ngân hàng Trung ương châu Âu (ECB). Diễn biến cổ phiếu AI trên thị trường quốc tế cũng tiếp tục là yếu tố ảnh hưởng đến tâm lý nhà đầu tư.
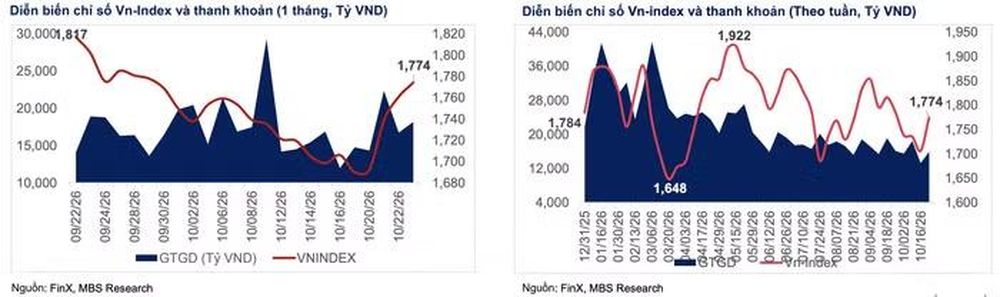
Theo MBS, VN-Index có thể tích lũy trong vùng 1.760-1.780 điểm sau nhịp tăng mạnh. Về chiến lược, công ty chứng khoán này ưu tiên các doanh nghiệp có lợi nhuận quý 3/2026 tăng trưởng thực chất và hưởng lợi trực tiếp từ chính sách vĩ mô.
Nhóm ngân hàng thương mại được kỳ vọng hưởng lợi từ việc kiểm soát chi phí huy động vốn và các gói tín dụng quy mô lớn. Đầu tư công và vật liệu xây dựng có triển vọng nhờ tiến độ giải ngân ngân sách và nguồn vốn dành cho hạ tầng.
Trong khi đó, dệt may, thủy sản, logistics và cảng biển nước sâu được chú ý nhờ tăng trưởng xuất khẩu. Các doanh nghiệp nhiệt điện và năng lượng cũng nằm trong danh sách theo dõi của MBS, trong bối cảnh nhu cầu điện tăng và giá năng lượng quốc tế duy trì ở mức cao.
Bảo Châu
TIN LIÊN QUAN
 1 giờ trước
 5 giờ trước
 5 giờ trước
 6 giờ trước
 6 giờ trước
 6 giờ trước
 6 giờ trước
 7 giờ trước
 9 giờ trước
 12 giờ trước
 13 giờ trước
 15 giờ trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 giờ trước
 3 giờ trước
 4 giờ trước
 VỀ TRANG CHỦ