

Tiền đổ vào nhóm Xây dựng, khối ngoại vẫn bán ròng hơn 1.000 tỷ trong tuần qua
10 giờ trước
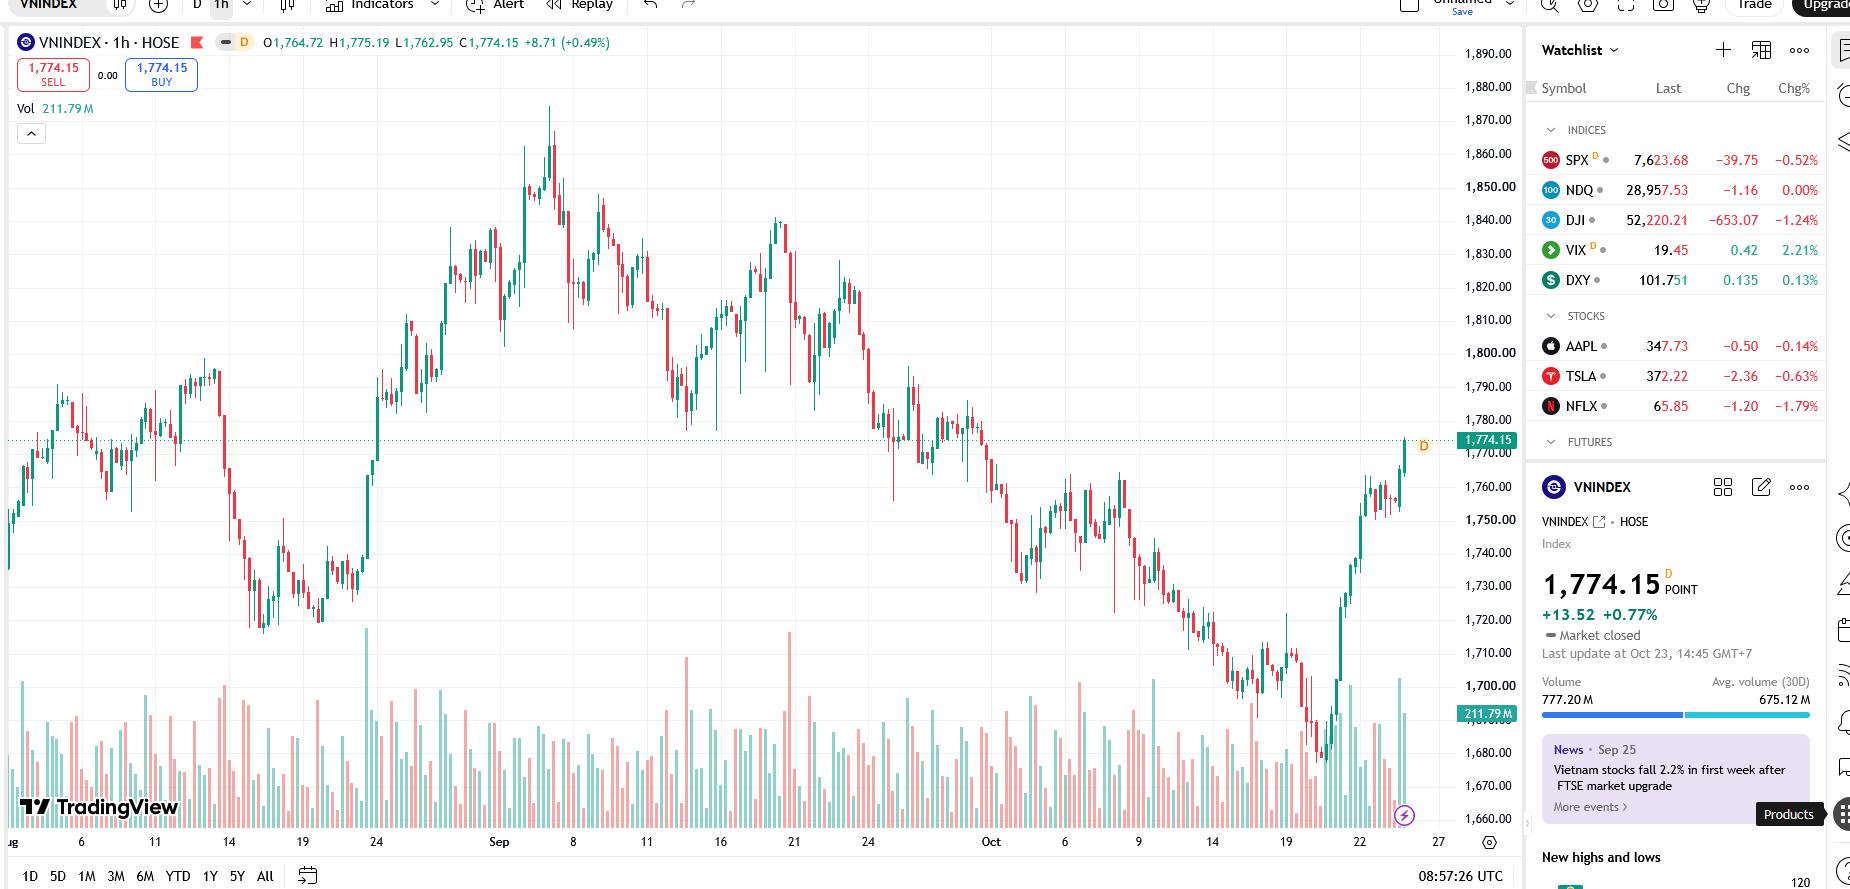
VN-Index kết thúc tuần 43/2026 tại 1.774,15 điểm, tăng 68,24 điểm (+4,00%) so với tuần trước, chấm dứt chuỗi 5 tuần giảm liên tiếp, với thanh khoản cải thiện nhẹ.
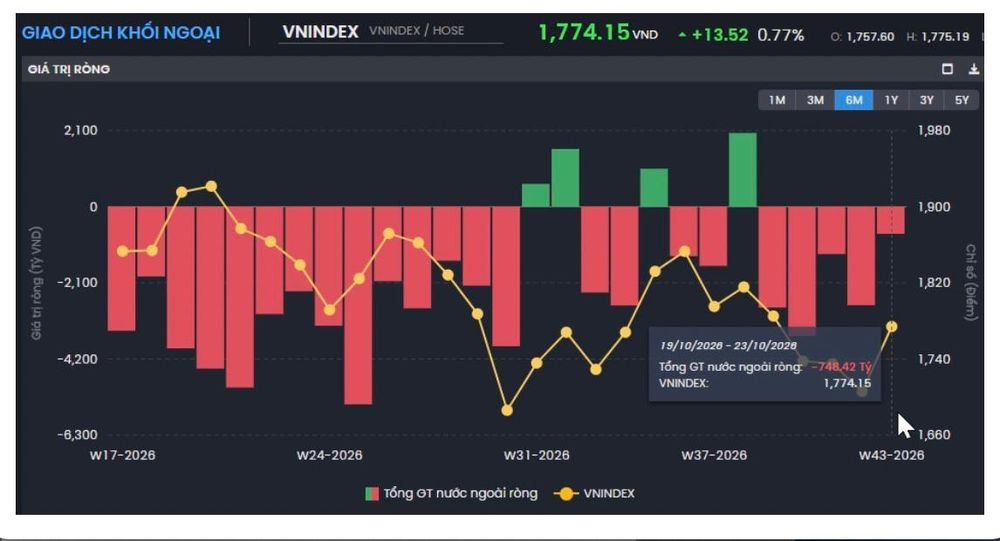
Giao dịch khối ngoại tuần qua
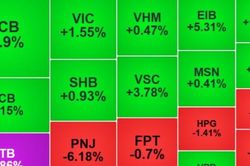
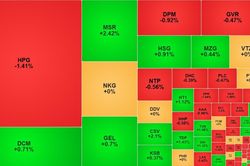
Đây là mức tăng mạnh nhất trong 8 tuần gần đây. Độ rộng thị trường nghiêng về phía tích cực khi có 266/430 cổ phiếu tăng giá. Tuy nhiên, đà tăng của VN-Index vẫn phụ thuộc chủ yếu vào một số cổ phiếu vốn hóa lớn, đặc biệt là VIC, VHM và nhóm ngân hàng.
Thanh khoản phục hồi nhưng chưa thực sự mạnh. Giá trị giao dịch khớp lệnh bình quân trên HOSE đạt 13.427 tỷ đồng/phiên, tăng 19,76% so với tuần trước và cao hơn 4,73% so với bình quân 5 tuần.
Trên cả ba sàn, tổng giá trị giao dịch bình quân đạt 17.260 tỷ đồng/phiên, trong đó giá trị giao dịch khớp lệnh đạt 14.654 tỷ đồng/phiên, tăng 19,52% so với tuần 42 và cao hơn 5,37% so với trung bình 5 tuần. Diễn biến này cho thấy lực cầu đã quay trở lại sau nhịp điều chỉnh kéo dài, dù quy mô giao dịch vẫn thấp hơn đáng kể so với giai đoạn thị trường sôi động trước đó.
Về đóng góp vào VN-Index, bất động sản là động lực tăng điểm lớn nhất, đóng góp ròng khoảng 35,6 điểm, chiếm hơn một nửa mức tăng của chỉ số. Trong đó, VIC đóng góp 27,5 điểm và VHM đóng góp 4,5 điểm, cho thấy đà hồi phục của VN-Index vẫn phụ thuộc đáng kể vào một số cổ phiếu vốn hóa lớn.
Ngân hàng đứng thứ hai với mức đóng góp ròng 16,8 điểm, ghi nhận 13 cổ phiếu hỗ trợ chỉ số. Nổi bật là STB (+5,6 điểm), LPB (+3,5 điểm), TCB (+2,1 điểm), ACB (+1,9 điểm) và EIB (+1,2 điểm). Tuy nhiên, diễn biến nội ngành vẫn phân hóa khi VPB (-1,2 điểm) và HDB (-0,7 điểm) tác động tiêu cực.
Dịch vụ tài chính đóng góp thêm khoảng 3,9 điểm, dẫn dắt bởi VIX (+1,2 điểm) và SSI (+0,6 điểm). Hàng và Dịch vụ Công nghiệp (+2,5 điểm), Bán lẻ (+1,8 điểm), Du lịch và Giải trí (+1,4 điểm) và Thực phẩm và Đồ uống (+1,0 điểm) cũng hỗ trợ chỉ số, cho thấy đà hồi phục đã có sự tham gia của nhiều nhóm ngành hơn so với các tuần trước.
Ở chiều ngược lại, Công nghệ thông tin là nhóm gây áp lực lớn nhất, lấy đi khoảng 1,1 điểm, chủ yếu do FPT (-1,1 điểm). Hàng cá nhân và Gia dụng (-0,3 điểm) chịu ảnh hưởng từ PNJ, trong khi các nhóm còn lại chỉ đóng góp âm ở mức nhỏ.
Nhà đầu tư nước ngoài bán ròng 1.103,6 tỷ đồng trong tuần 43/2026. Riêng giao dịch khớp lệnh, giá trị bán ròng đạt 870,2 tỷ đồng.
Dòng tiền mua ròng khớp lệnh tập trung ở nhóm Thực phẩm và Đồ uống, Tài nguyên Cơ bản. Các mã được mua ròng nhiều gồm TCB, MSN, VIC, HPG, VIB, HDB, CTG, POW, DCM và FRT.
Ở chiều bán ròng, dòng vốn tập trung tại nhóm Công nghệ thông tin và Dịch vụ tài chính. Các mã bị bán ròng nhiều gồm FPT, ACB, VCB, STB, MSB, VJC, DXG, GEX và TCX.
Trong khi đó, khối tự doanh mua ròng 117,3 tỷ đồng; riêng giao dịch khớp lệnh, giá trị mua ròng đạt 450,7 tỷ đồng. Tính theo giao dịch khớp lệnh, tự doanh mua ròng tại 6/18 ngành, tập trung ở Ngân hàng, Hàng và Dịch vụ Công nghiệp. Các mã được mua ròng nhiều gồm VPB, CTG, ACB, MSN, KDH, GMD, SSI, FRT, PVT và VRE.
Ở chiều bán ròng, Công nghệ thông tin là nhóm chịu áp lực lớn nhất. Các mã bị bán ròng nhiều gồm TCB, MSB, FPT, VCB, HPG, MCH, FUEVFVND, E1VFVN30, KBC và MBB.
Trong tuần 43/2026, thanh khoản phục hồi ở phần lớn các nhóm ngành, đi cùng diễn biến giá tích cực khi 13/18 ngành tăng điểm. Dòng tiền dịch chuyển mạnh sang Dịch vụ tài chính, Hàng và Dịch vụ Công nghiệp, Xây dựng và Vật liệu, trong khi tỷ trọng giao dịch của Ngân hàng và Bất động sản thu hẹp.
Ngân hàng vẫn dẫn đầu về tỷ trọng phân bổ dòng tiền, nhưng tỷ trọng giảm từ 29,8% xuống 27,9%, dù giá trị giao dịch tăng 12,0% so với tuần trước và giá cổ phiếu tăng 1,8%. Bất động sản cũng giảm tỷ trọng từ 17,6% xuống 17,0%, trong khi giá trị giao dịch tăng 15,5% và giá cổ phiếu tăng 7,9%, dẫn đầu thị trường.
Ngược lại, Dịch vụ tài chính ghi nhận dòng tiền gia tăng rõ rệt, với tỷ trọng tăng từ 11,1% lên 14,4%, giá trị giao dịch tăng 54,5% và giá cổ phiếu tăng 3,7%.
Dòng tiền cũng mở rộng sang Hàng và Dịch vụ Công nghiệp và Xây dựng và Vật liệu, với giá trị giao dịch lần lượt tăng 49,5% và 47,2%, đi cùng mức tăng giá 2,8% và 2,9%. Bán lẻ phục hồi với giá trị giao dịch tăng 2,3% và giá tăng 2,5%. Đáng chú ý, Hàng cá nhân và Gia dụng ghi nhận giá trị giao dịch tăng 33,6% và giá tăng 1,0%, trong khi Du lịch và Giải trí tăng 4,6% về giá, với giá trị giao dịch tăng 43,4%.
Ở chiều giảm điểm, Công nghệ thông tin tiếp tục giảm giá 1,5% dù giá trị giao dịch tăng 18,0%. Dầu khí ghi nhận giá tăng 2,9% nhưng giá trị giao dịch giảm 18,3%, trong khi Bảo hiểm giảm giá 2,3% dù thanh khoản tăng nhẹ.
Tuần 43/2026 ghi nhận sự phục hồi về thanh khoản và giá ở cả ba nhóm vốn hóa, trong đó VNMID nổi bật cả về thanh khoản lẫn diễn biến giá. Tỷ trọng giao dịch của VN30 giảm mạnh từ 61,2% xuống 54,5%, trong khi VNMID tăng từ 32,0% lên 38,4% và VNSML tăng nhẹ từ 5,5% lên 5,9%.
Về thanh khoản, VNMID ghi nhận mức tăng mạnh nhất, với giá trị giao dịch bình quân tăng 43,4% so với tuần trước, tương ứng gần 1.558 tỷ đồng/phiên. VNSML cũng tăng 28,4%, tương đương 176 tỷ đồng/phiên, trong khi VN30 chỉ tăng 6,7%, tương đương 461 tỷ đồng/phiên. Diễn biến này cho thấy tỷ trọng giao dịch của nhóm vốn hóa vừa gia tăng nhờ thanh khoản tuyệt đối tăng mạnh, thay vì chỉ do sự suy giảm tương đối tại VN30.
Về diễn biến giá, cả ba nhóm đều hồi phục, trong đó VNMID dẫn đầu với mức tăng 4,20%, vượt VN30 (+2,79%) và VNSML (+2,90%). Đáng chú ý, VNMID cũng tăng mạnh hơn VN-Index (+4,00%), cho thấy nhịp hồi phục không chỉ tập trung ở các cổ phiếu vốn hóa lớn mà đã mở rộng sang nhóm vốn hóa vừa.
Thu Minh
TIN LIÊN QUAN
 1 giờ trước
 1 giờ trước
 1 giờ trước
 1 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 3 giờ trước
 3 giờ trước
 9 giờ trước
 11 giờ trước
 1 ngày trước
 2 ngày trước
 2 ngày trước
 3 ngày trước
 1 giờ trước
 VỀ TRANG CHỦ