

Vinacafé Biên Hòa hụt hơi lợi nhuận vì nguồn thu tài chính suy giảm
9 giờ trước
Doanh thu 9 tháng năm 2026 của Vinacafé Biên Hòa tăng 7,5%, nhưng lợi nhuận sau thuế giảm 4,6%. Dòng tiền kinh doanh suy yếu, khoản phải thu tại Masan Consumer tăng mạnh và dư nợ vay ngắn hạn phình to là những yếu tố cần theo dõi khi đánh giá chất lượng tăng trưởng của cổ phiếu VCF.
Theo báo cáo tài chính hợp nhất quý III/2026, CTCP Vinacafé Biên Hòa (VCF) ghi nhận doanh thu thuần gần 720 tỷ đồng, tăng 31,9% so với cùng kỳ. Lợi nhuận sau thuế đạt gần 129,6 tỷ đồng, tăng 15,3%.
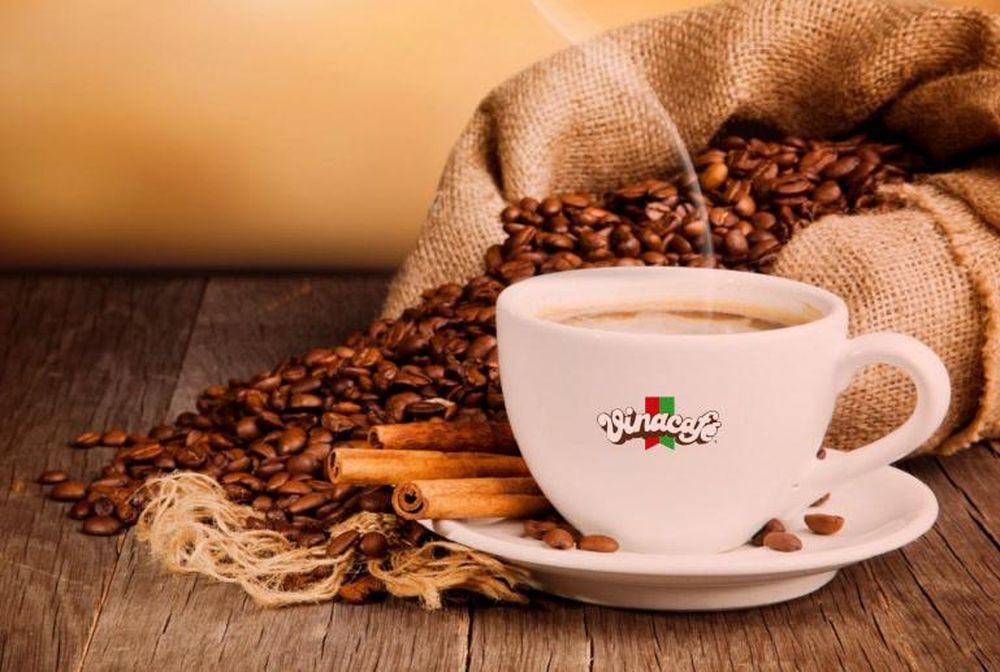
9 tháng, lợi nhuận sau thuế của Vinacafé Biên Hòa giảm 4,6%.
Lũy kế 9 tháng, doanh thu thuần đạt gần 1.994,3 tỷ đồng, tăng 7,5%, lợi nhuận sau thuế chỉ đạt gần 345 tỷ đồng, giảm 4,6% so với cùng kỳ.
Nguyên nhân đến từ nhiều yếu tố, trong đó đáng chú ý là giá vốn tăng nhanh hơn doanh thu và nguồn thu tài chính suy giảm.
Cụ thể, giá vốn hàng bán trong 9 tháng tăng từ khoảng 1.451,7 tỷ đồng lên hơn 1.565,1 tỷ đồng, tương ứng tăng 7,8%. Trong khi đó, doanh thu thuần chỉ tăng 7,5%. Lợi nhuận gộp theo đó đạt khoảng 429,1 tỷ đồng, tăng 6,5%, thấp hơn tốc độ tăng doanh thu.
Doanh thu hoạt động tài chính giảm từ khoảng 76,6 tỷ đồng cùng kỳ năm trước xuống còn gần 31 tỷ đồng. Riêng khoản lãi tiền gửi ngân hàng, chứng khoán kinh doanh và đầu tư khác giảm từ khoảng 74,6 tỷ đồng xuống còn 29,7 tỷ đồng.
Mức sụt giảm gần 45,6 tỷ đồng của doanh thu tài chính lớn hơn phần lợi nhuận gộp tăng thêm trong kỳ. Điều này phần nào lý giải vì sao doanh thu vẫn đi lên nhưng lợi nhuận ròng không duy trì được đà tăng.
Với doanh nghiệp có lượng tiền và tiền gửi lớn như Vinacafé Biên Hòa, thu nhập tài chính là một yếu tố đáng kể trong cơ cấu lợi nhuận. Do đó, khi đánh giá doanh nghiệp, nhà đầu tư cần phân biệt mức tăng trưởng đến từ hoạt động kinh doanh cốt lõi với phần đóng góp của lãi tiền gửi và các khoản đầu tư tài chính.
Một điểm cần lưu ý khác nằm ở dòng tiền từ hoạt động kinh doanh. Theo báo cáo, dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng đạt khoảng 151,8 tỷ đồng, giảm 31,2% so với cùng kỳ và chỉ tương đương khoảng 44% lợi nhuận sau thuế.
Điều này không đồng nghĩa doanh nghiệp mất khả năng tạo tiền, bởi dòng tiền kinh doanh vẫn dương. Tuy nhiên, khoảng cách giữa lợi nhuận kế toán và tiền thực thu cho thấy một phần nguồn lực đang bị giữ lại trong vốn lưu động, đặc biệt là các khoản phải thu và hàng tồn kho.
Tại ngày 30/9/2026, khoản phải thu khách hàng đạt hơn 575,2 tỷ đồng, tăng khoảng 47,9% so với đầu năm. Trong đó, khoản phải thu từ CTCP Hàng tiêu dùng Masan (Masan Consumer) lên tới khoảng 538,1 tỷ đồng, chiếm 93,6% tổng phải thu khách hàng.
Khoản phải thu Masan Consumer tăng khoảng 50,5% so với đầu năm, trong bối cảnh doanh số hàng hóa và dịch vụ bán cho doanh nghiệp này trong 9 tháng đạt khoảng 1.700,2 tỷ đồng, tăng 9,9% so với cùng kỳ.
Việc phải thu tăng nhanh hơn doanh thu là diễn biến đáng theo dõi, bởi thời gian thu hồi công nợ kéo dài có thể làm gia tăng nhu cầu vốn lưu động và gây áp lực lên dòng tiền. Dù vậy, số dư phải thu lớn tự thân chưa đủ để kết luận về rủi ro mất vốn; cần xem xét thêm thời hạn thanh toán, lịch sử thu tiền và các điều khoản giao dịch giữa hai bên.
Bên cạnh công nợ, hàng tồn kho cuối tháng 9 đạt khoảng 422 tỷ đồng, tăng 13% so với đầu năm. Biến động phải thu và hàng tồn kho đã tạo sức ép lên dòng tiền kinh doanh, khiến lượng lợi nhuận ghi nhận trên báo cáo chưa chuyển hóa tương ứng thành tiền mặt trong kỳ.
Ở chiều ngược lại, bảng cân đối kế toán vẫn ghi nhận lượng tiền gửi đáng kể. Cuối tháng 9/2026, tiền và các khoản tương đương tiền đạt gần 175,9 tỷ đồng, trong khi đầu tư tài chính ngắn hạn đạt khoảng 509,7 tỷ đồng. Tổng hai khoản vào khoảng 685,6 tỷ đồng, tương đương 32% tổng tài sản.
Tuy nhiên, dư nợ vay ngắn hạn đã tăng từ 51,2 tỷ đồng đầu năm lên khoảng 204,2 tỷ đồng vào cuối tháng 9, gần gấp bốn lần. Tổng nợ phải trả đạt 649,5 tỷ đồng, tăng 33,8% so với đầu năm.
Diễn biến này cho thấy doanh nghiệp vừa duy trì lượng tiền gửi lớn, vừa gia tăng sử dụng vốn vay. Việc đánh giá áp lực tài chính vì vậy không nên chỉ dựa trên quy mô dư nợ, mà cần xem xét mục đích vay, kỳ hạn sử dụng vốn, chi phí lãi vay và khả năng chuyển hóa các khoản phải thu thành tiền.
Về kế hoạch kinh doanh, sau 9 tháng, Vinacafé Biên Hòa hoàn thành khoảng 64,3% mục tiêu doanh thu và 66,3% mục tiêu lợi nhuận theo kịch bản cao. Với kịch bản thấp, doanh nghiệp thực hiện khoảng 68,8% kế hoạch doanh thu và 70,4% mục tiêu lợi nhuận. Như vậy, công ty vẫn cần duy trì kết quả kinh doanh tích cực trong quý IV để hoàn thành kế hoạch năm.
Trên thị trường, phiên 21/10/2026, cổ phiếu VCF đóng cửa ở mức 301.500 đồng/cp. So với mức đỉnh 330.000 đồng/cp ghi nhận cuối tháng 3, thị giá đã giảm khoảng 8,6%.
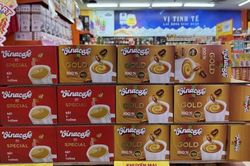
Là một trong những thương hiệu cà phê lâu đời nhất tại Việt Nam, Vinacafé Biên Hòa hiện không chỉ đơn thuần là nhà sản xuất cà phê hòa tan, mà còn đóng vai trò là một phần quan trọng trong hệ sinh thái tiêu dùng quy mô lớn của Tập đoàn Masan.
Vinacafé Biên Hòa là công ty con của Masan Consumer Holdings, đơn vị trực thuộc Tập đoàn Masan, hiện tập trung vào sản xuất các dòng cà phê hòa tan quen thuộc với người tiêu dùng Việt Nam. Các sản phẩm nổi bật gồm: Vinacafé Gold; Wake-Up 247 Café Moment; Vinacafé 3in1.
Châu Anh
TIN LIÊN QUAN
 1 giờ trước
 4 giờ trước

 5 giờ trước
 6 giờ trước
 6 giờ trước
 8 giờ trước
 10 giờ trước
 1 ngày trước
 1 ngày trước
 2 ngày trước
 3 ngày trước
 1 giờ trước
 2 giờ trước
 2 giờ trước
 VỀ TRANG CHỦ