

Thanh khoản phân khúc căn hộ kém, giá bán vẫn neo trên đỉnh
3 giờ trước
Thị trường căn hộ Hà Nội, TP.HCM chứng kiến giao dịch lao dốc trong quý III/2026, nhưng giá bán vẫn neo cao, đẩy người mua vào thế khó.
00:00
00:00
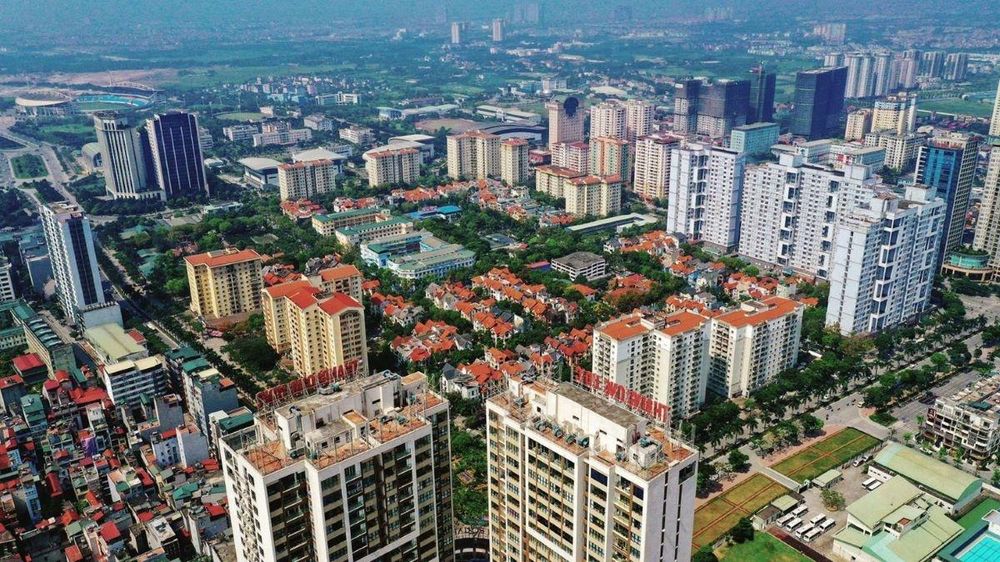
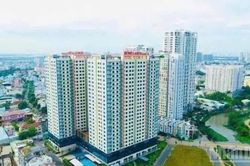
Sức mua đóng băng, giá căn hộ vẫn tăng cao ảnh: minh họa
Sức mua suy giảm, người mua ngày càng thận trọng
Thị trường căn hộ tại Hà Nội và TP.HCM trong quý III/2026 ghi nhận sự suy giảm mạnh cả về nguồn cung mở mới lẫn lượng giao dịch. Sau giai đoạn phục hồi và tăng trưởng nóng, người mua ngày càng thận trọng trước mặt bằng giá cao và lãi suất vay mua nhà duy trì ở mức cao. Trong khi đó, các chủ đầu tư có xu hướng điều chỉnh kế hoạch bán hàng, tập trung vào những sản phẩm phù hợp hơn với khả năng chi trả của khách hàng.
Trong quý III/2026, nguồn cung căn hộ mở mới tại Hà Nội đạt khoảng 2.200 căn, giảm 71% theo quý và 70% theo năm. Tại TP.HCM, lượng căn hộ mở bán mới đạt khoảng 2.500 căn, giảm tương ứng 77% theo quý và 54% theo năm.
Một số dự án chỉ đưa từng quỹ căn ra thị trường để thăm dò mức độ quan tâm, trong khi những dự án khác lùi lịch mở bán do lượng đặt chỗ chưa đạt kỳ vọng. Bên cạnh đó, yếu tố mùa vụ trong tháng Ngâu cũng góp phần khiến hoạt động mở bán chậm lại.
Không chỉ thu hẹp về quy mô, cơ cấu nguồn cung còn có sự dịch chuyển đáng chú ý. Nếu các quý trước, nguồn cung tập trung nhiều tại Văn Giang (Hưng Yên) và Bình Dương cũ, thì trong quý III, các dự án thuộc khu vực nội thành Hà Nội và TP.HCM đóng góp tỷ trọng lớn hơn.
Ở phía cầu, lượng giao dịch căn hộ sơ cấp cũng giảm sâu. Trong quý III/2026, Hà Nội ghi nhận khoảng 1.700 căn được giao dịch, giảm 76% theo quý và 83% so với cùng kỳ năm trước. Tại TP.HCM, lượng giao dịch đạt khoảng 1.600 căn, giảm 83% theo quý và 72% theo năm.
Tính chung 9 tháng đầu năm 2026, tỷ lệ hấp thụ trên tổng nguồn cung sơ cấp hiện hữu, bao gồm nguồn cung mở mới và lượng căn hộ còn lại từ các quý trước, tại Hà Nội đạt 67%, trong khi TP.HCM chỉ đạt 43%. Những con số này phản ánh áp lực tiêu thụ ngày càng lớn, đặc biệt tại các dự án có mức giá vượt khả năng chi trả hoặc chưa đáp ứng đúng nhu cầu của người mua.
TS. Sử Ngọc Khương, Giám đốc Cấp cao Savills Việt Nam nhận định, thanh khoản sụt giảm mạnh trong quý III phản ánh tâm lý thận trọng của người mua trước mặt bằng giá đã tăng cao trong giai đoạn 2024-2025, cùng với lãi suất vay mua nhà duy trì ở ngưỡng cao.
Trong ngắn hạn, nhóm khách hàng đầu tư cá nhân có xu hướng trì hoãn quyết định xuống tiền, thậm chí chuyển một phần dòng vốn sang các kênh tài sản khác có mức độ an toàn hoặc khả năng sinh lời nhanh hơn. Ngược lại, nhu cầu ở thực vẫn duy trì nhưng ngày càng đòi hỏi sản phẩm phải đáp ứng chặt chẽ các yêu cầu về pháp lý, công năng và giá trị sử dụng.
Theo ông Khương, tỷ lệ hấp thụ lũy kế 9 tháng chỉ đạt 67% tại Hà Nội và 43% tại TP.HCM cho thấy sức ép tồn kho và dòng tiền đối với những dự án chưa đáp ứng đúng nhu cầu thị trường. Để duy trì dòng tiền quay vòng, các chủ đầu tư buộc phải tiếp tục áp dụng các gói hỗ trợ tài chính dài hạn, đồng thời kéo dài tiến độ thanh toán trong giai đoạn thị trường chững lại và tái cơ cấu.
Đại diện Trung tâm Nghiên cứu thị trường và Am hiểu khách hàng One Mount Group cho rằng, tại Hà Nội, sức mua suy giảm trong ngắn hạn có thể chỉ là sự điều chỉnh sau giai đoạn tăng trưởng nóng 2023-2025. Quá trình này tạo dư địa để thị trường phát triển ổn định hơn khi nhóm nhà đầu tư ngắn hạn dần rút lui, nhường chỗ cho khách hàng mua ở thực và nhà đầu tư dài hạn có tiềm lực tài chính tốt.
Tại trung tâm TP.HCM, nhu cầu đầu tư được dự báo tiếp tục giảm trong quý IV/2026, trong khi nhu cầu ở thực vẫn được duy trì và có xu hướng dịch chuyển sang những thị trường có giá bán dễ tiếp cận hơn, như Bình Dương.
Giá căn hộ neo cao, cạnh tranh chuyển sang chính sách bán hàng
Trái ngược với đà suy giảm mạnh của thanh khoản, mặt bằng giá căn hộ sơ cấp trong quý III/2026 chưa ghi nhận mức điều chỉnh tương ứng. Tại trung tâm Hà Nội, giá bán trung bình đạt 127 triệu đồng/m², tăng 6% theo quý và 41% theo năm. Tại TP.HCM cũ, mức giá đạt khoảng 104 triệu đồng/m², tăng 1% theo quý và 10% theo năm.
Ở các thị trường vệ tinh, giá bán cũng duy trì ở mức cao. Bình Dương cũ ghi nhận giá căn hộ quanh 60 triệu đồng/m², đi ngang theo quý nhưng tăng 25% theo năm. Trong khi đó, Bà Rịa – Vũng Tàu cũ đạt 67 triệu đồng/m², tăng 2% theo quý và 27% theo năm.
Diễn biến này cho thấy khoảng cách giữa giá bán và khả năng chi trả của người mua đang trở thành thách thức lớn đối với thị trường. Khi thanh khoản giảm sâu nhưng giá niêm yết chưa điều chỉnh đáng kể, các chủ đầu tư buộc phải tìm cách duy trì sức cạnh tranh thông qua chính sách bán hàng, thay vì giảm giá trực tiếp.
Các biện pháp được áp dụng khá linh hoạt, từ tăng chiết khấu, bổ sung quà tặng, hỗ trợ lãi suất trong thời gian dài hơn đến kéo dài tiến độ thanh toán. Một số dự án cho phép khách hàng lựa chọn bàn giao thô nhằm giảm chi phí ban đầu và chủ động kế hoạch hoàn thiện căn hộ. Nhờ đó, giá thực trả có thể thấp hơn giá niêm yết, đồng thời áp lực tài chính của người mua trước thời điểm bàn giao được giảm bớt.
Tuy nhiên, dư địa giảm giá trực tiếp vẫn hạn chế khi chi phí phát triển dự án ngày càng tăng, từ quỹ đất, xây dựng đến nhân công. Vì vậy, các chính sách ưu đãi nhiều khả năng tiếp tục đóng vai trò quan trọng trong việc kích cầu, trong khi mặt bằng giá sơ cấp niêm yết khó giảm sâu trong ngắn hạn.
Ông Nguyễn Quốc Anh, Phó tổng giám đốc Batdongsan.com.vn nhận định, quý III/2026 chứng kiến khoảng cách lớn giữa kỳ vọng của bên bán và khả năng chi trả của bên mua căn hộ. Giá sơ cấp trung bình tại trung tâm Hà Nội tiếp tục tăng 6% theo quý, lên 127 triệu đồng/m², trong khi TP.HCM cũ duy trì ở mức 104 triệu đồng/m², khiến nhiều người có nhu cầu ở thực gặp khó khăn trong việc cân đối tài chính.
Theo ông Quốc Anh, nếu nhìn vào giao dịch thực tế, có thể thấy khái niệm “giá thực trả” ngày càng linh hoạt thông qua các chính sách chiết khấu, quà tặng có giá trị hoặc phương án bàn giao thô giúp tiết kiệm chi phí hoàn thiện. Sức mua suy giảm không đồng nghĩa nhu cầu nhà ở biến mất, mà một phần nhu cầu đang bị nén lại, chờ tín hiệu rõ ràng hơn từ chính sách vĩ mô hoặc những sản phẩm có mức giá phù hợp hơn tại khu vực vành đai.
Trong bối cảnh năm 2026 là năm bản lề điều chỉnh nguồn cung, ông Quốc Anh cho rằng việc duy trì giá niêm yết nhưng linh hoạt hơn về phương thức thanh toán là cách để chủ đầu tư bảo toàn giá trị tài sản, đồng thời tạo nền tảng cho giai đoạn phục hồi được kỳ vọng rõ nét hơn vào năm 2027.
Thực tế, sự phân hóa của thị trường đang buộc doanh nghiệp bất động sản thay đổi cách tiếp cận khách hàng. Thay vì chỉ dựa vào kỳ vọng tăng giá, chủ đầu tư cần chú trọng hơn đến tính pháp lý, chất lượng sản phẩm, khả năng đáp ứng nhu cầu ở thực và phương án tài chính phù hợp. Những dự án có mức giá hợp lý, tiến độ thanh toán linh hoạt và được phát triển bởi chủ đầu tư uy tín có lợi thế lớn hơn trong việc duy trì thanh khoản.
Về phía người mua, mặt bằng giá cao cùng chi phí vốn đắt đỏ khiến quyết định xuống tiền cần được cân nhắc kỹ lưỡng hơn. Trong ngắn hạn, nhu cầu đầu tư có thể tiếp tục chịu sức ép, trong khi nhu cầu ở thực vẫn là điểm tựa của thị trường nhưng tập trung vào những sản phẩm đáp ứng tốt khả năng chi trả.
Hà Sơn
TIN LIÊN QUAN
 11 giờ trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 3 ngày trước
 3 ngày trước
 3 ngày trước
 4 ngày trước
 5 ngày trước
 5 ngày trước

 5 ngày trước
 5 ngày trước
 5 ngày trước
 5 ngày trước
 5 ngày trước
 5 ngày trước
 6 ngày trước
 6 ngày trước
 6 ngày trước
 28 phút trước
 VỀ TRANG CHỦ