

Hơn 31.800 sản phẩm nhà ở mở bán, chưa đến 40% được hấp thụ
1 giờ trước
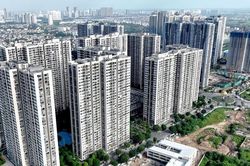
Quý III-2026, thị trường bất động sản nhà ở cả nước ghi nhận 31.844 sản phẩm mở bán mới, nhưng chỉ có 12.520 giao dịch, tương ứng tỷ lệ hấp thụ 39,3%.
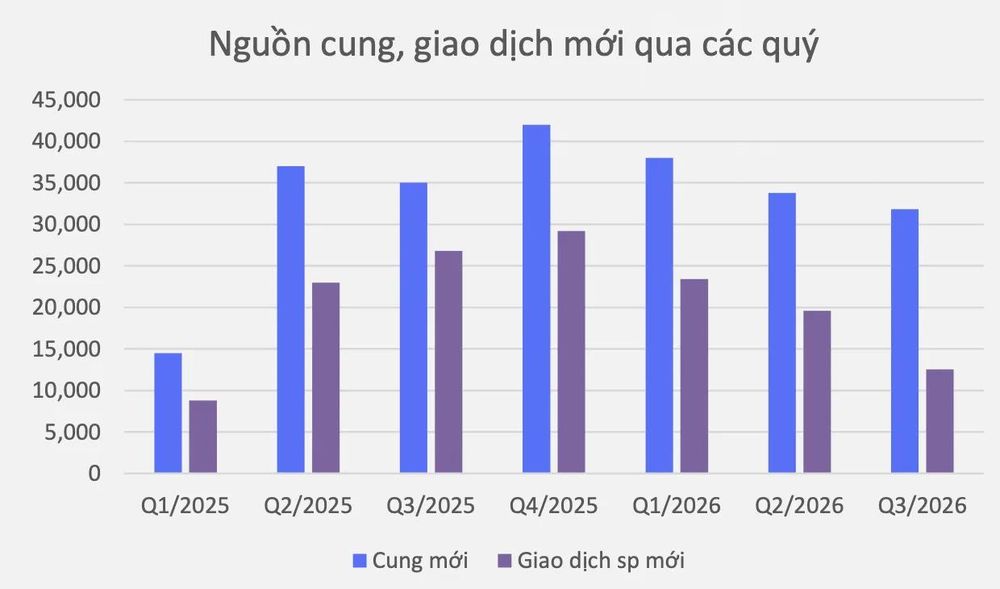
Nguồn cung và giao dịch mới qua từng quý. Nguồn: VARS IRE.
Theo Báo cáo thị trường bất động sản Việt Nam quý III-2026 do Viện Nghiên cứu Đánh giá thị trường Bất động sản Việt Nam (VARS IRE) vừa công bố, nguồn cung nhà ở tiếp tục duy trì quy mô lớn, với căn hộ chung cư chiếm 67,27% tổng số sản phẩm mở bán mới. Đáng chú ý, nguồn hàng đang có xu hướng mở rộng ra ngoài các đô thị lớn, trong đó khu vực miền Trung chiếm 29,6% tổng nguồn cung mới trong quý.
Tuy nhiên, sự cải thiện về nguồn hàng chưa tạo ra mức tăng tương ứng về thanh khoản. Trong tổng số 31.844 sản phẩm mở bán mới, lượng giao dịch ghi nhận đạt 12.520 sản phẩm, tương đương tỷ lệ hấp thụ 39,3%. Điều này phản ánh khoảng cách đáng kể giữa số lượng sản phẩm đưa ra thị trường và khả năng tiêu thụ thực tế.
VARS IRE nhận định, thị trường không rơi vào trạng thái đóng băng. Lượng khách hàng liên hệ tư vấn, khảo sát thực địa và tham quan dự án vẫn duy trì ở mức cao, nhưng tỷ lệ chuyển đổi thành giao dịch chưa tương xứng. Dòng tiền có xu hướng tập trung vào những dự án đáp ứng nhu cầu ở thực, có pháp lý rõ ràng, hạ tầng và tiện ích đồng bộ. Ngược lại, các sản phẩm mang tính đầu cơ, thiếu khả năng khai thác thực tế tiếp tục gặp khó khăn về thanh khoản.
Một trong những nguyên nhân quan trọng là mặt bằng giá nhà vẫn ở mức cao, trong khi khả năng tài chính của người mua chưa cải thiện tương ứng. Theo dữ liệu của VARS IRE, giá bán bình quân căn hộ chung cư tại Hà Nội trong quý III đạt khoảng 79,3 triệu đồng/m²; tại thành phố Hồ Chí Minh là 88,3 triệu đồng/m² và Đà Nẵng là 68,9 triệu đồng/m². Giá căn hộ tại cả ba thị trường đều đi ngang so với quý trước, nhưng vẫn cao đáng kể so với những năm trước đây.
Riêng tại Hà Nội, với mức giá bình quân nêu trên, một căn hộ diện tích 70m² có giá trị khoảng 5,55 tỷ đồng, chưa tính các khoản chi phí phát sinh. Đây là áp lực tài chính lớn đối với nhiều gia đình có nhu cầu mua nhà để ở, nhất là khi phải sử dụng vốn vay ngân hàng.
Diễn biến này cũng cho thấy việc gia tăng nguồn cung chưa đủ để giải quyết bài toán thanh khoản nếu cơ cấu sản phẩm chưa phù hợp với khả năng chi trả của người dân. Trong bối cảnh người mua có thêm lựa chọn, giá bán, pháp lý, tiến độ xây dựng và khả năng sử dụng thực tế ngày càng trở thành những yếu tố quyết định sức hấp dẫn của từng dự án.
Về triển vọng quý IV-2026, VARS IRE dự báo nguồn cung nhà ở thương mại có thể duy trì ở mức tương đương quý III, trong khi nhà ở xã hội được kỳ vọng có thêm nhiều dự án triển khai. Nhu cầu giao dịch nhà ở có khả năng cải thiện trong những tháng cuối năm theo yếu tố mùa vụ.
Dù vậy, sự phục hồi được dự báo tiếp tục phân hóa giữa các phân khúc. Giá bán sơ cấp vẫn chịu áp lực từ chi phí phát triển dự án, còn những sản phẩm định giá cao, thiếu cộng đồng dân cư hoặc không có khả năng khai thác thực tế có thể tiếp tục khó tiêu thụ.
Theo VARS IRE, để cải thiện thanh khoản, thị trường cần tiếp tục tháo gỡ vướng mắc pháp lý, phát triển nguồn cung phù hợp với nhu cầu và khả năng tài chính của người dân, đồng thời nâng cao hiệu quả kết nối giữa chủ đầu tư, đơn vị phân phối và khách hàng. Khi nguồn cung không còn là yếu tố khan hiếm tuyệt đối, khả năng đáp ứng nhu cầu thực sẽ ngày càng quyết định tốc độ tiêu thụ sản phẩm.
Bảo Hân
TIN LIÊN QUAN
 1 giờ trước
 3 giờ trước
 4 giờ trước
 10 giờ trước
 23 giờ trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 3 ngày trước
 4 ngày trước
 4 ngày trước

 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 5 ngày trước
 5 ngày trước
 5 ngày trước
 VỀ TRANG CHỦ