

Bất động sản Hà Nội quý III phân hóa, căn hộ giảm giao dịch, bán lẻ tăng trưởng
3 giờ trước
hị trường bất động sản Hà Nội quý III/2026 ghi nhận giao dịch căn hộ giảm mạnh, nguồn cung vừa túi tiền tiếp tục khan hiếm. Trong khi đó, bán lẻ, văn phòng và lưu trú duy trì sức hút nhờ đô thị hóa, hạ tầng và dòng vốn đầu tư.
00:00
00:00
Thị trường bất động sản Hà Nội trong quý III/2026 cho thấy sự phân hóa rõ nét giữa các phân khúc. Theo báo cáo của Savills, nguồn cung và lượng giao dịch căn hộ cùng suy giảm, trong khi bất động sản thương mại tiếp tục mở rộng ra các khu vực mới. Chi phí vay vốn, khả năng chi trả và sự thận trọng của người mua vẫn là những yếu tố ảnh hưởng đến thanh khoản nhà ở.
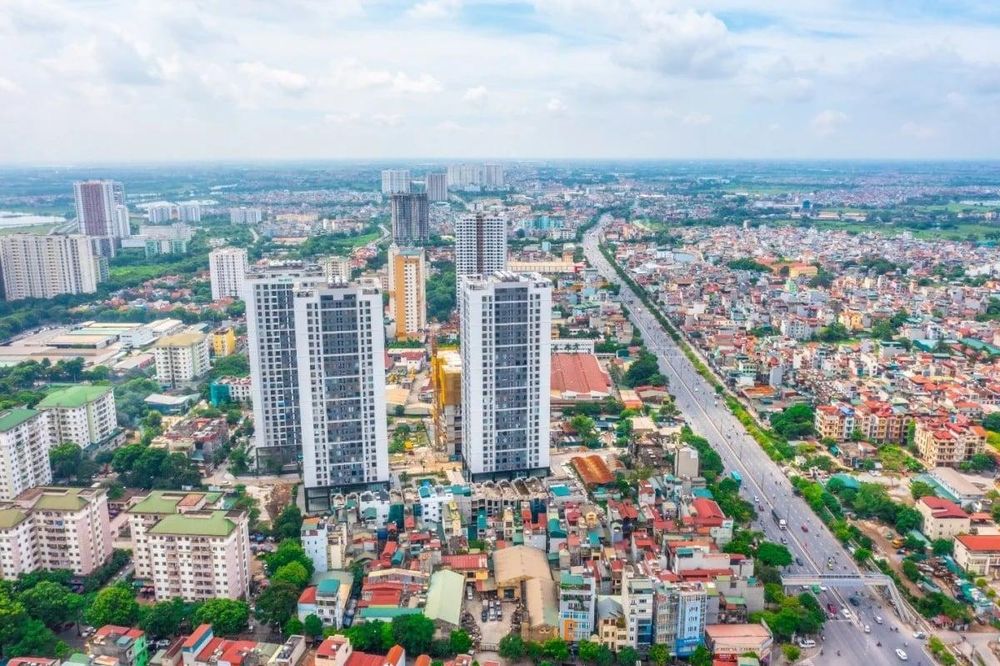
Thị trường bất động sản Hà Nội trong quý III/2026 cho thấy sự phân hóa rõ nét giữa các phân khúc.
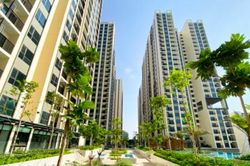
Nguồn cung căn hộ mới trong quý III giảm 42% so với quý trước và 51% so với cùng kỳ năm ngoái, chủ yếu ở phân khúc hạng B. Lượng căn hộ bán được cũng giảm lần lượt 26% theo quý và 48% theo năm. Trong tổng số giao dịch, căn hộ hạng B chiếm 73%, cho thấy nhu cầu vẫn tập trung ở phân khúc trung cấp dù sức mua suy yếu.
Giá chào bán sơ cấp giảm nhẹ so với quý trước nhưng vẫn cao hơn cùng kỳ năm 2025. Trên thị trường thứ cấp, giá trung bình giảm quý thứ ba liên tiếp, song chưa xuống dưới mức cùng kỳ năm trước. Chênh lệch giá giữa hai thị trường tiếp tục đáng kể, ở mức 28% đối với căn hộ hạng A và 17% đối với hạng B.
Áp lực lớn nhất vẫn nằm ở khả năng tiếp cận nhà ở. Nguồn cung căn hộ hạng C, phân khúc thường gắn với nhóm người mua có ngân sách hạn chế, liên tục thu hẹp. Từ năm 2022, nguồn cung sơ cấp phân khúc này giảm trung bình 27% mỗi năm và dự kiến chỉ chiếm 12% tổng nguồn cung tương lai.
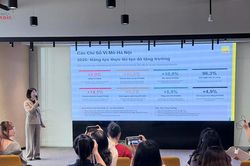
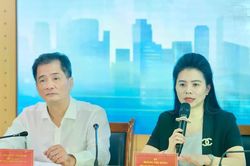
Bà Đỗ Thị Thu Hằng, Giám đốc cấp cao Bộ phận Nghiên cứu và Tư vấn Savills Hà Nội, nhận định nhu cầu nhà ở thực vẫn bền vững nhờ đô thị hóa, thu nhập tăng và hạ tầng cải thiện, dù người mua tiếp tục đối mặt với thách thức về khả năng chi trả.
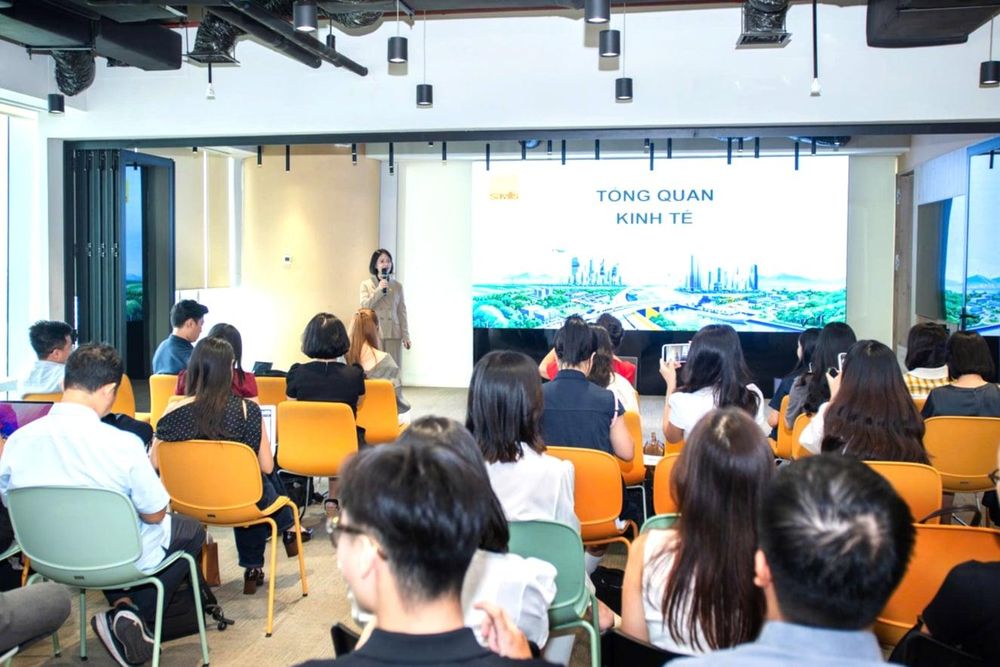
Bà Đỗ Thị Thu Hằng, Giám đốc cấp cao Bộ phận Nghiên cứu và Tư vấn Savills.
Trong quý IV/2026, khoảng 7.000 căn hộ từ 11 dự án dự kiến được đưa ra thị trường. Nguồn cung mới có thể mở rộng lựa chọn cho người mua, song khả năng hấp thụ sẽ phụ thuộc vào mức giá, chính sách bán hàng và điều kiện tín dụng.
Ở phân khúc biệt thự, nhà liền kề, tổng nguồn cung tăng 5% so với cùng kỳ năm trước. Nhiều dự án tập trung tại những khu vực đón đầu hạ tầng, trong đó có tuyến metro số 5 và vùng lân cận Khu Công nghệ cao Hòa Lạc. Tuy nhiên, giao dịch vẫn khiêm tốn khi khách hàng cân nhắc lãi suất cho vay và các định hướng quy hoạch đang được cụ thể hóa. Từ quý IV/2026 đến năm 2029, hơn 35.000 căn biệt thự, nhà liền kề dự kiến được triển khai, đặt ra bài toán về giá bán và sức hấp thụ của thị trường.
Trái với nhà ở, bất động sản bán lẻ ghi nhận diễn biến tích cực hơn. Tổng nguồn cung bán lẻ hiện đại tại Hà Nội đạt 1,8 triệu m², tăng 1% so với cùng kỳ. Các dự án mới như Hanoi Centre, Hinode Mall Royal Park và Vincom Plaza Đan Phượng góp phần mở rộng mạng lưới trung tâm thương mại. Công suất thuê đạt 90%, trong khi giá thuê gộp tầng trệt tăng 3% theo năm.
Việc các trung tâm thương mại mới đi vào hoạt động tại Đan Phượng và Hoài Đức cho thấy hoạt động bán lẻ đang dịch chuyển dần ra ngoài khu vực đô thị lõi, gắn với quá trình mở rộng đô thị và hình thành các khu dân cư mới. Trong quý IV, năm dự án dự kiến bổ sung 94.240 m² diện tích bán lẻ; giai đoạn 2027-2028, nguồn cung mới tập trung tại khu đô thị Starlake.
Thị trường văn phòng cũng duy trì hoạt động tương đối ổn định. Tổng nguồn cung đạt 2,4 triệu m² tại 193 dự án, chủ yếu tập trung ở phía Tây và khu vực nội thành. Công suất thuê đạt 83%, giảm do các dự án văn phòng hạng A mới gia nhập thị trường, trong khi giá thuê trung bình tăng 2% so với cùng kỳ năm trước. Nhu cầu chủ yếu đến từ các doanh nghiệp chuyển địa điểm, nâng cấp không gian làm việc hoặc tìm cách tối ưu chi phí.
Theo bà Đỗ Thị Thu Hằng, Nghị quyết 46/2026/NQ-HĐND về chính sách ưu đãi đầu tư chiến lược được kỳ vọng hỗ trợ nhu cầu văn phòng hạng A trong dài hạn, đặc biệt từ doanh nghiệp công nghệ và tập đoàn đa quốc gia. Đến năm 2028, khoảng 435.000 m² diện tích văn phòng dự kiến được bổ sung từ 16 dự án.
Ở phân khúc lưu trú, nhu cầu tiếp tục được hỗ trợ bởi du lịch và dòng vốn đầu tư nước ngoài, theo đánh giá của Savills. Tuy nhiên, diễn biến cụ thể về nguồn cung, công suất phòng và giá thuê chưa được nêu trong các số liệu được công bố trong báo cáo tóm lược này.
Trong bối cảnh thị trường phân hóa, chính sách nhà ở và việc hoàn thiện khung pháp lý tiếp tục là những vấn đề được cơ quan quản lý quan tâm. Tại họp báo ngày 16/9, Bộ Xây dựng cho biết sẽ tiếp tục hoàn thiện hồ sơ dự thảo Luật Nhà ở sửa đổi và Luật Kinh doanh bất động sản sửa đổi để trình Chính phủ, Quốc hội tại kỳ họp thứ hai, Quốc hội khóa XVI dự kiến diễn ra trong tháng 10/2026.
Bộ cũng dự kiến xây dựng các chính sách về phát triển nhà ở và nhà cho thuê giai đoạn 2026-2030, phối hợp với địa phương thực hiện chỉ tiêu nhà ở xã hội theo Nghị quyết 07/NQ-CP, đồng thời theo dõi diễn biến thị trường để kịp thời đề xuất biện pháp tháo gỡ khó khăn cho doanh nghiệp.
Những chuyển động trong quý III cho thấy thị trường Hà Nội không suy giảm đồng đều. Nhà ở chịu sức ép từ giá bán và khả năng chi trả, còn bán lẻ và văn phòng tiếp tục mở rộng theo các cực phát triển mới. Trong thời gian tới, thanh khoản nhà ở sẽ phụ thuộc đáng kể vào nguồn cung phù hợp túi tiền, mặt bằng lãi suất và tiến độ phát triển hạ tầng, trong khi bất động sản thương mại cần duy trì nhu cầu thuê thực để hấp thụ lượng diện tích mới.
• Phan Chính
TIN LIÊN QUAN
 1 giờ trước
 4 giờ trước
 10 giờ trước
 23 giờ trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 3 ngày trước
 4 ngày trước
 4 ngày trước

 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 5 ngày trước
 5 ngày trước
 5 ngày trước
 5 ngày trước
 VỀ TRANG CHỦ