

Siết đua lãi suất huy động: Làm sao để tiền gửi người dân không 'rời đi'?
1 giờ trước
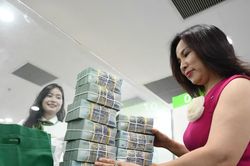
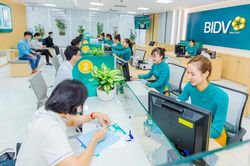
Lãnh đạo các ngân hàng cho rằng khó khăn lớn nhất hiện nay là làm sao giảm lãi suất huy động nhưng vẫn đảm bảo mức độ phù hợp để đảm bảo quyền lợi người gửi tiền, để người dân vẫn quan tâm đến việc gửi tiền vào ngân hàng.
00:00
00:00
Tiền gửi đổ vào ngân hàng khi lãi suất tăng cao
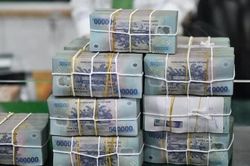
Theo số liệu được Ngân hàng Nhà nước công bố, đến hết tháng 8, tổng tiền gửi của các tổ chức kinh tế và dân cư tại các tổ chức tín dụng đạt khoảng 17,77 triệu tỷ đồng, tăng hơn 310.000 tỷ đồng so với tháng trước, tương ứng mức tăng 1,78%.
Tính chung 8 tháng đầu năm, tiền gửi khách hàng đã tăng gần 1,26 triệu tỷ đồng so với cuối năm 2025, tương đương tăng khoảng 7,6%. Còn so với cùng kỳ năm trước, quy mô tiền gửi tăng 11%.
Đáng chú ý, tiền gửi dân cư tiếp tục là động lực chính. Cuối tháng 8, số dư tiền gửi của người dân đạt khoảng 11,43 triệu tỷ đồng, tăng gần 214.000 tỷ đồng so với cuối tháng 7, tương ứng 1,91% và tăng gần 1,1 triệu tỷ đồng, tương đương 10,63% kể từ đầu năm. Tỷ trọng tiền gửi của người dân trong tổng tiền gửi tại các tổ chức tín dụng cũng tăng từ 62,58% cuối năm ngoái lên khoảng 64,34%.
Tiền gửi dân cư tại các ngân hàng tăng mạnh trong bối cảnh lãi suất huy động liên tục đi lên kể từ cuối năm ngoái cho đến nay, đặc biệt khi các kênh đầu tư cạnh tranh như bất động sản, vàng, ngoại tệ và tiền số trở nên kém hấp dẫn hơn.
Tuy nhiên, thời gian tới, theo chỉ đạo của Chính phủ và NHNN, cuộc đua lãi suất huy động nhiều khả năng sẽ hạ nhiệt. Theo đó, để đạt được mục tiêu giảm 1,5 – 2% lãi suất cho vay đối với các khoản vay sản xuất kinh doanh và các lĩnh vực ưu tiên, NHNN đã yêu cầu các ngân hàng phải phải giảm chi phí huy động vốn để giảm thực chất lãi suất cho vay.
Theo Thống đốc NHNN, lãi suất huy động là một trong những cấu phần quan trọng nhất của chi phí vốn; nếu các ngân hàng tiếp tục đẩy lãi suất huy động lên cao sẽ khó có cơ sở để giảm lãi suất cho vay.
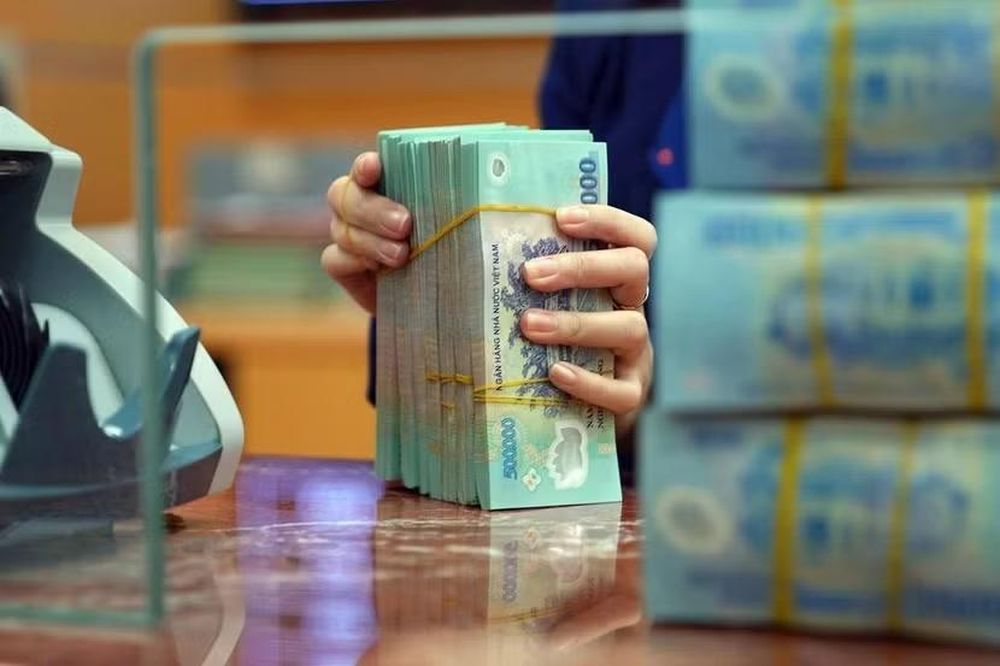
Các ngân hàng đồng thuận giảm lãi suất huy động để hạ nhiệt lãi vay
Để thể hiện quyết tâm hạ nhiệt lãi suất, NHNN nêu rõ, từ nay đến cuối năm 2026, các TCTD không tuân thủ và không thực hiện nghiêm chỉ đạo về lãi suất, hoặc có hành vi cạnh tranh không lành mạnh gây bất ổn thị trường thì ngoài việc xử lý theo quy định của pháp luật, NHNN căn cứ tính chất, mức độ rủi ro xem xét áp dụng các biện pháp như: Xem xét lại chỉ tiêu tăng trưởng tín dụng trong thời gian còn lại của năm 2026 và giao chỉ tiêu tăng trưởng tín dụng thấp năm 2027…
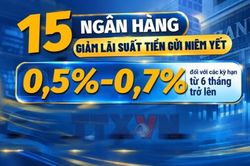
Thực hiện chỉ đạo, các ngân hàng thương mại đã thống nhất trước mắt điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên, tuyệt đối không đua tăng lãi suất huy động, cạnh tranh không lành mạnh.
Làm sao để người gửi tiền không rời đi?
Ngay sau chỉ đạo của NHNN, các ngân hàng thương mại đã đồng loạt giảm lãi suất cho vay. Các ngân hàng cũng khẳng định sẽ tiếp tục tiết giảm chi phí, trong đó có giảm lãi suất đầu vào để hạ nhiệt lãi suất đầu ra.
Dù vậy, trong bối cảnh thanh khoản các ngân hàng không mấy dồi dào, tăng trưởng tín dụng luôn có khoảng cách khá xa so với tăng trưởng huy động vốn việc cân đối giảm lãi suất đặt ra cho các nhà băng một bài toán không hề dễ dàng.
Theo ông Nguyễn Thanh Tùng, Chủ tịch HĐQT Vietcombank, khó khăn lớn nhất hiện nay là giảm lãi suất đầu vào, làm sao để giảm lãi suất nhưng vẫn đảm bảo mức độ phù hợp để đảm bảo quyền lợi người gửi tiền, để người dân vẫn quan tâm đến việc gửi tiền vào ngân hàng.
“Nếu chúng ta thực hiện giảm một cách không hợp lý thì cũng có thể tác động đến hành vi của người gửi tiền. Đó là bài toán mà ngành ngân hàng, NHNN và các ngân hàng thương mại sẽ phải phối hợp với nhau một cách rất chặt chẽ để tìm ra một điểm phù hợp của lãi suất đầu vào và từ đó sẽ có mức lãi suất đầu ra hợp lý cho nền kinh tế” – ông Nguyễn Thanh Tùng nói.
Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam Đào Minh Tú cũng cho rằng việc giảm lãi suất thời điểm này là rất khó khăn, đòi hỏi bản lĩnh, sự đồng thuận của các ngân hàng.
“Thời gian qua, lãi suất tăng cao là do khách quan chứ không phải bản thân các ngân hàng muốn tăng. Bởi vì lãi suất cao, doanh nghiệp chấp nhận vay với lãi suất cao cũng đồng nghĩa với lượng tín dụng nguy cơ rủi ro cao. Cho nên bản thân ngân hàng không muốn lãi suất cao” – ông nói.
Do đó, theo lãnh đạo Hiệp hội Ngân hàng, để kéo giảm lãi suất về lâu dài, cần phối hợp các chính sách vĩ mô, chính sách tài chính và chính sách tiền tệ để đưa mặt bằng lãi suất về mức phù hợp với tỷ suất lợi nhuận của nền kinh tế và doanh nghiệp, đáp ứng các mục tiêu đầu tư trong tương lai.
Để thực hiện mục tiêu này, cần có chính sách đồng bộ và phát triển các thị trường vốn. Khi các nguồn vốn khác phát triển, chia sẻ nhu cầu vốn của nền kinh tế, áp lực lên thị trường tiền tệ và tín dụng sẽ giảm, tạo điều kiện hạ lãi suất.
Nếu nhu cầu vốn dồn vào thị trường tín dụng, áp lực đối với hệ thống ngân hàng sẽ lớn. Ngân hàng muốn cho vay phải huy động được vốn, trong khi sức ép huy động có thể khiến ngân hàng phải tăng lãi suất để thu hút tiền gửi.
“Nếu chỉ ở phía ngân hàng, tôi nghĩ là rất khó. Bởi vì nếu kêu gọi hạ lãi suất nhưng không huy động được vốn, tỷ lệ không đảm bảo an toàn thì sao? Ngược lại, cứ bảo NHNN bơm ra đi, bơm ra nhưng lạm phát thì sao? Cho nên đây là câu chuyện “đi trên dây”, không phải đi trên dây bằng hai chân mà đi trên dây có một chân, khó vô cùng” – lãnh đạo Hiệp hội Ngân hàng nói.
Hà Loan
TIN LIÊN QUAN
 4 giờ trước
 4 giờ trước
 6 giờ trước
 6 giờ trước
 7 giờ trước
 8 giờ trước
 8 giờ trước
 9 giờ trước
 10 giờ trước
 19 giờ trước
 20 giờ trước
 22 giờ trước
 23 giờ trước
 23 giờ trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước

 1 ngày trước

 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 ngày trước
 1 giờ trước
 29 phút trước
 13 phút trước
 59 phút trước
 59 phút trước
 1 giờ trước
 VỀ TRANG CHỦ