

Rủi ro kinh tế toàn cầu 2026 từ AI và nợ công
55 phút trước
Nợ công tăng, làn sóng đầu tư trí tuệ nhân tạo và mất cân bằng thương mại đang trở thành những rủi ro được giới lãnh đạo tài chính quốc tế quan tâm. Trong khi đó, Trung Quốc dần không còn là tâm điểm lo ngại như trước.
Rủi ro kinh tế toàn cầu 2026 từ AI và nợ công
AI và nợ công nổi lên, Trung Quốc bớt gây lo ngại
Nợ công tăng, làn sóng đầu tư trí tuệ nhân tạo và mất cân bằng thương mại đang trở thành những rủi ro được giới lãnh đạo tài chính quốc tế quan tâm. Trong khi đó, Trung Quốc dần không còn là tâm điểm lo ngại như trước.
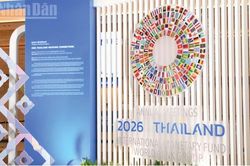
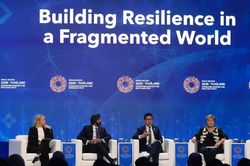
Các cuộc thảo luận của giới lãnh đạo tài chính quốc tế tại Bangkok, Thái Lan, trong tháng 10/2026 cho thấy sự thay đổi trong cách nhìn nhận rủi ro kinh tế toàn cầu. Nếu trước đây, căng thẳng thương mại Mỹ, Trung Quốc thường chi phối chương trình nghị sự, thì nay nợ công, sự bùng nổ đầu tư vào trí tuệ nhân tạo (AI) và những mất cân đối trong thương mại quốc tế đang thu hút nhiều sự quan tâm hơn.
Sự thay đổi này phản ánh một thực tế: Những động lực từng được kỳ vọng thúc đẩy tăng trưởng, từ công nghệ đến dòng vốn đầu tư, cũng có thể trở thành nguồn gây bất ổn nếu kỳ vọng vượt quá hiệu quả kinh tế thực tế.
Trí tuệ nhân tạo đang mở ra cơ hội tăng năng suất, thay đổi phương thức sản xuất và tạo thêm động lực tăng trưởng. Tuy nhiên, tốc độ đầu tư vào hạ tầng AI cũng khiến các tổ chức tài chính quốc tế quan tâm đến những rủi ro đi kèm.
Theo nội dung được CNBC phản ánh từ các cuộc thảo luận, Quỹ Tiền tệ Quốc tế (IMF) đánh giá các nền kinh tế tham gia sâu vào chuỗi cung ứng AI toàn cầu, như Hàn Quốc, Nhật Bản và Trung Quốc, có nhiều điều kiện thuận lợi để hưởng lợi từ làn sóng công nghệ này.
Ngược lại, những quốc gia thiếu năng lực công nghệ, vốn đầu tư hoặc cơ sở hạ tầng phù hợp có nguy cơ bị bỏ lại phía sau. Điều đó đặt ra một vấn đề mới đối với kinh tế thế giới. AI có thể thúc đẩy tăng trưởng chung nhưng lợi ích không nhất thiết được phân bổ đồng đều giữa các quốc gia.
Các nền kinh tế sở hữu công nghệ lõi, năng lực sản xuất bán dẫn và hạ tầng tính toán có thể giành được phần lớn giá trị gia tăng. Trong khi đó, những nước chủ yếu sử dụng công nghệ nhập khẩu phải đối mặt với chi phí đầu tư và áp lực nâng cấp nguồn nhân lực. Một rủi ro khác xuất phát từ chính cách doanh nghiệp tài trợ cho các dự án AI.
Việc xây dựng trung tâm dữ liệu, mua sắm bộ xử lý hiệu năng cao, mở rộng mạng lưới điện và phát triển các mô hình AI đòi hỏi nguồn vốn lớn. Khi doanh nghiệp tăng vay nợ để triển khai những dự án này, nhu cầu vốn trên thị trường cũng gia tăng. Các khoản vay phục vụ đầu tư AI có thể cạnh tranh với nhu cầu huy động vốn của chính phủ và các lĩnh vực kinh tế khác, qua đó tạo áp lực lên chi phí vay.
IMF cảnh báo rằng nếu AI không tạo ra mức tăng năng suất tương xứng với kỳ vọng, nền kinh tế toàn cầu có thể phải đối mặt với những hệ quả nghiêm trọng. Điểm mấu chốt nằm ở khoảng cách giữa kỳ vọng và hiệu quả thực tế. Khi doanh nghiệp đầu tư dựa trên dự báo tăng trưởng quá cao, sự điều chỉnh kỳ vọng có thể ảnh hưởng đến giá trị tài sản, khả năng trả nợ và tâm lý thị trường.
Nợ công gia tăng, các nền kinh tế phát triển chịu sức ép
Song song với AI, nợ công đang trở thành chủ đề gây tranh luận giữa các tổ chức tài chính quốc tế và chính phủ các nước. Tại Mỹ, nợ liên bang đã vượt 40.000 tỷ USD theo thông tin được nêu trong các cuộc thảo luận tháng 10/2026. Quy mô nợ này làm gia tăng những câu hỏi về khả năng duy trì chính sách tài khóa trong dài hạn, nhất là khi chi phí vay vốn chịu tác động từ lãi suất và nhu cầu huy động vốn.
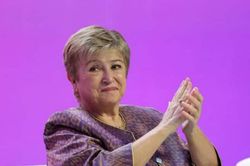
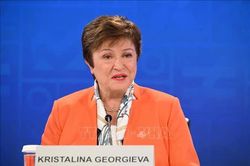
Tổng Giám đốc IMF Kristalina Georgieva nhận định tăng trưởng kinh tế mạnh, nếu đứng riêng lẻ, sẽ không đủ để đưa tài chính công Mỹ trở lại quỹ đạo bền vững. Quan điểm này vấp phải sự phản đối từ phía Bộ Tài chính Mỹ.
David Zervos, cố vấn của Bộ trưởng Tài chính Mỹ Scott Bessent, cho rằng cần thận trọng khi đánh giá các cảnh báo của IMF, đồng thời nhắc lại những dự báo trước đây của tổ chức này chưa hoàn toàn chính xác. Bất đồng cho thấy giới hoạch định chính sách chưa đạt được sự thống nhất về mức độ nghiêm trọng của rủi ro nợ công và cách thức ứng phó.
Kevin Gallagher, Giám đốc Trung tâm Chính sách Phát triển Toàn cầu thuộc Đại học Boston, cho rằng sự mất cân bằng kinh tế, làn sóng AI và mức nợ gia tăng tại các nền kinh tế phát triển đều có thể trở thành nguồn khởi phát cuộc khủng hoảng tài chính tiếp theo.
Ông cũng quan tâm đến khả năng phối hợp chính sách giữa IMF, Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Nhân dân Trung Quốc (PBOC). Nếu các tổ chức và ngân hàng trung ương lớn theo đuổi những định hướng thiếu đồng bộ, tác động lan truyền qua lãi suất, tỷ giá và dòng vốn quốc tế có thể làm gia tăng bất ổn.
Ở góc độ Trung Quốc, Thống đốc PBOC Pan Gongsheng đề nghị IMF tăng cường giám sát tác động lan tỏa từ rủi ro tài chính tại các nền kinh tế phát triển lớn. Ông đồng thời nhấn mạnh các quốc gia cần xử lý những mất cân đối trong chính sách tài khóa, còn những nền kinh tế có thặng dư nên tăng cường tiêu dùng và đầu tư. Những quan điểm này phản ánh sự khác biệt về ưu tiên chính sách giữa các nền kinh tế lớn trong bối cảnh dư địa tài khóa ngày càng chịu sức ép.
Xung đột Nga, Ukraine tiếp tục ảnh hưởng đến triển vọng tài chính
Bên cạnh các rủi ro kinh tế và công nghệ, xung đột Nga, Ukraine tiếp tục tác động đến chương trình nghị sự của giới lãnh đạo tài chính quốc tế. Sự hiện diện của Bộ trưởng Tài chính Nga Anton Siluanov tại cuộc họp các bộ trưởng tài chính và thống đốc ngân hàng trung ương G20 đã làm nổi bật những bất đồng chính trị giữa các nước.
Bộ trưởng Tài chính Đức Lars Klingbeil phản đối việc coi sự tham gia của Nga tại G20 như dấu hiệu cho thấy quan hệ giữa Nga và các nước châu Âu đã trở lại bình thường. Theo thông tin được dẫn từ cuộc họp, gần một nửa số đại biểu của Ủy ban Tiền tệ và Tài chính Quốc tế (IMFC), cơ quan tư vấn chính sách của IMF, đã rời phòng khi đại diện Nga phát biểu.
Trong khi đó, Nhóm bảy nước công nghiệp phát triển (G7) công bố khoản hỗ trợ 260 triệu euro, tương đương khoảng 300 triệu USD, dành cho Ukraine để sửa chữa cơ sở hạ tầng tại nhà máy điện hạt nhân Chernobyl. Các nước dự kiến nâng tổng mức tài trợ lên 500 triệu euro tại hội nghị các nhà tài trợ ở Paris vào tháng tiếp theo.
Diễn biến này cho thấy xung đột địa chính trị vẫn tạo ra những nhu cầu chi tiêu lớn đối với chính phủ các nước. IMF cũng cảnh báo nợ công gia tăng có thể thu hẹp khả năng phân bổ ngân sách cho các lĩnh vực ưu tiên, trong đó có quốc phòng.
Vì sao Trung Quốc không còn là tâm điểm lo ngại?
Một thay đổi nổi bật tại các cuộc thảo luận là Trung Quốc được đề cập ít hơn so với những kỳ họp trước. Năm 2018, khi căng thẳng thương mại Mỹ, Trung Quốc bắt đầu leo thang, nền kinh tế lớn thứ hai thế giới là một trong những chủ đề được giới hoạch định chính sách quốc tế quan tâm nhiều nhất.
Đến tháng 10/2026, sự chú ý có dấu hiệu chuyển sang những rủi ro mang tính hệ thống, từ nợ công đến khả năng hình thành mất cân đối tài chính do đầu tư AI. Tim Adams, Chủ tịch kiêm Giám đốc điều hành Viện Tài chính Quốc tế (IIF), tổ chức đại diện cho nhiều định chế tài chính toàn cầu có trụ sở tại Washington, cho biết Trung Quốc hiếm khi xuất hiện trong những cuộc trao đổi gần đây của ông tại Singapore và Bangkok.
Theo ông, quan hệ Mỹ, Trung Quốc dường như đã đạt được mức độ ổn định nhất định, khiến nhà đầu tư bớt lo ngại về nguy cơ xuất hiện những cú sốc mới từ quan hệ song phương. Điều này không có nghĩa các vấn đề trong thương mại, sản xuất và đầu tư giữa hai nền kinh tế đã được giải quyết.
Tuy nhiên, khi thị trường nhận thấy quan hệ giữa hai nước có thể dự đoán được hơn, mức độ quan tâm đến những rủi ro trước mắt cũng có xu hướng giảm. Ông Adams cho biết các nhà đầu tư vẫn thận trọng với việc cam kết vốn đầu tư trực tiếp vào Trung Quốc. Ngược lại, họ thể hiện sự quan tâm đối với những đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) của doanh nghiệp công nghệ nước này.
Trái phiếu Trung Quốc cũng thu hút nhu cầu trong bối cảnh đồng nhân dân tệ tương đối ổn định hoặc có xu hướng mạnh lên. Sự khác biệt giữa đầu tư trực tiếp và đầu tư tài chính phản ánh cách nhà đầu tư đánh giá triển vọng Trung Quốc theo từng loại tài sản, thay vì coi quốc gia này là một nguồn rủi ro riêng biệt.
Việc Trung Quốc ít được nhắc đến trong các cuộc thảo luận cũng không đồng nghĩa nền kinh tế nước này đã hết khó khăn. Những thách thức về nhu cầu trong nước, thương mại và cạnh tranh công nghệ vẫn cần được theo dõi.
Doanh nghiệp Việt Nam cần quan tâm điều gì?
Phần phân tích dưới đây là đánh giá về tác động có thể xảy ra đối với Việt Nam, không phải kết luận trực tiếp của IMF. Sự thay đổi trong cách giới tài chính quốc tế nhìn nhận rủi ro đặt ra những vấn đề đối với doanh nghiệp và nền kinh tế Việt Nam.
Trước hết, làn sóng đầu tư AI mở ra cơ hội tham gia sâu hơn vào chuỗi cung ứng công nghệ, từ sản xuất linh kiện điện tử, phát triển phần mềm đến cung cấp hạ tầng số. Tuy nhiên, doanh nghiệp cần đánh giá hiệu quả đầu tư dựa trên năng suất, chi phí vận hành và khả năng tạo doanh thu, thay vì chỉ dựa vào kỳ vọng tăng trưởng của thị trường AI.
Đối với các doanh nghiệp phát triển trung tâm dữ liệu, bài toán không dừng ở vốn đầu tư ban đầu mà còn liên quan đến nguồn điện ổn định, chi phí làm mát, khả năng kết nối và nhu cầu sử dụng thực tế. Thứ hai, nợ công và biến động chi phí vốn quốc tế có thể tác động đến điều kiện huy động tài chính của doanh nghiệp Việt Nam, nhất là các đơn vị phụ thuộc vào nguồn vốn nước ngoài.
Khi nhu cầu vay vốn tại những nền kinh tế lớn tăng, chi phí huy động vốn trên thị trường quốc tế có thể chịu áp lực. Doanh nghiệp cần tính đến rủi ro lãi suất, tỷ giá và thời hạn trả nợ khi triển khai dự án dài hạn. Thứ ba, việc quan hệ Mỹ, Trung Quốc có dấu hiệu ổn định hơn có thể làm thay đổi kỳ vọng của nhà đầu tư đối với chuỗi cung ứng khu vực.
Việt Nam vẫn có cơ hội thu hút dòng vốn công nghệ và sản xuất, nhưng lợi thế cạnh tranh sẽ phụ thuộc nhiều hơn vào chất lượng hạ tầng, nhân lực, năng lực công nghiệp hỗ trợ và tính ổn định của môi trường kinh doanh. Nhìn rộng hơn, những cuộc thảo luận tài chính quốc tế tháng 10/2026 cho thấy rủi ro kinh tế toàn cầu đang dịch chuyển từ các điểm nóng thương mại đơn lẻ sang những vấn đề có khả năng tác động đồng thời đến nhiều quốc gia.
AI có thể trở thành động lực tăng trưởng mới, nhưng cũng làm gia tăng nhu cầu vốn và khoảng cách công nghệ. Nợ công tiếp tục thu hẹp dư địa chính sách, trong khi xung đột địa chính trị duy trì áp lực chi tiêu.
Trong bối cảnh đó, việc Trung Quốc tạm thời ít được xem là nguồn rủi ro hàng đầu không có nghĩa thế giới đã an toàn hơn. Thay vào đó, các nhà hoạch định chính sách đang phải đối diện với một cấu trúc rủi ro phức tạp hơn, nơi công nghệ, tài chính và địa chính trị tác động ngày càng chặt chẽ đến nhau.
Thế Kiên
TIN LIÊN QUAN
 57 phút trước
 21 giờ trước
 23 giờ trước
 1 ngày trước
 1 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 3 ngày trước
 3 ngày trước
 3 ngày trước
 4 ngày trước
 5 ngày trước
 5 ngày trước
 6 ngày trước
 6 ngày trước
 6 ngày trước
 6 ngày trước
 7 ngày trước
 7 ngày trước
 7 ngày trước
 7 ngày trước
 7 ngày trước
 7 ngày trước
 1 giờ trước
 7 phút trước
 VỀ TRANG CHỦ