

Bảo hiểm nhân thọ tìm sức bật sau những năm "sâu rễ bền gốc"
57 phút trước
Bất chấp áp lực suy giảm doanh thu và thực tế 5 doanh nghiệp vẫn ngậm ngùi báo lỗ, lợi nhuận ngành bảo hiểm nhân thọ nửa đầu năm vẫn tăng tốc 137%. Nhiều doanh nghiệp nỗ lực tái cân đối toàn diện, kiên trì "sâu rễ bền gốc" từng bước củng cố nền tảng tăng trưởng dài hạn.
Kiên trì “sâu rễ bền gốc”, vượt những năm đầu thua lỗ
Bức tranh kinh doanh bảo hiểm nhân thọ ghi nhận những tín hiệu tích cực, khi lợi nhuận của nhiều doanh nghiệp cải thiện đáng kể, dù doanh thu phí bảo hiểm vẫn chịu áp lực suy giảm.
Cập nhật báo cáo tài chính bán niên, bao gồm Techcom Life vừa công bố, cho thấy doanh thu phí bảo hiểm gốc của các doanh nghiệp giảm 4,8%, còn 56.234,1 tỷ đồng; lợi nhuận gộp bảo hiểm giảm 3,5%, xuống 4.034,4 tỷ đồng. Trái chiều, lợi nhuận gộp tài chính tăng 25,2%, đạt 18.121,1 tỷ đồng, góp phần đẩy lợi nhuận trước thuế tăng vọt 137%, lên 9.490 tỷ đồng.
Dù vẫn còn 5 doanh nghiệp chưa có lãi, trong đó có những đơn vị thua lỗ kéo dài cả thập kỷ, bức tranh lợi nhuận đã xuất hiện những gam màu sáng hơn, phản ánh phần nào nỗ lực tái cân đối hoạt động của các doanh nghiệp bảo hiểm nhân thọ. Từ đó, giúp củng cố nền tảng tài chính, tạo dư địa cho doanh nghiệp duy trì tăng trưởng và đón đầu sự phục hồi của thị trường thời gian tới.
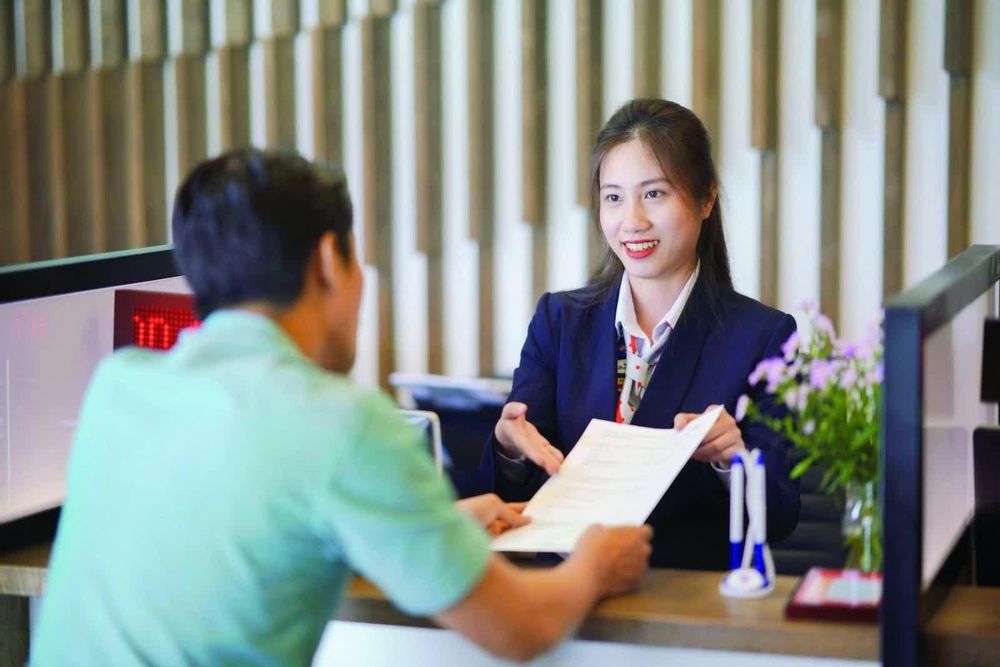
Doanh nghiệp bảo hiểm nhân thọ nỗ lực tái cân đối hoạt động, nâng cao hiệu quả kinh doanh. Ảnh: Đức Thanh
Chia sẻ về đặc thù kinh doanh trong những năm đầu hoạt động, ông Bae Seung Jun, Tổng Giám đốc Shinhan Life Việt Nam cho biết, mốc 5 năm đầu tiên là giai đoạn tập trung đầu tư nền tảng, từ cơ sở hạ tầng, mạng lưới kênh đại lý bảo hiểm cá nhân, đến hệ thống công nghệ thông tin.
Việc ghi nhận lỗ lũy kế trong những năm đầu hoạt động là đặc thù chung của ngành bảo hiểm nhân thọ. Tuy nhiên, tỷ lệ biên khả năng thanh toán của Công ty luôn duy trì ở mức rất cao, đạt hơn 4.000% trong năm 2024, khẳng định năng lực tài chính vững chắc và an toàn.
Cũng theo bà Lo, Mei-Fang, Tổng Giám đốc Fubon Life Việt Nam, bảo hiểm nhân thọ là một cam kết quan trọng, đồng hành cùng khách hàng trong nhiều thập kỷ, thậm chí cả cuộc đời. 15 năm qua là giai đoạn đầu tư chiến lược, đặt nền móng cho sự phát triển bền vững của Fubon Life Việt Nam.
“Chúng tôi kiên trì phát triển thị trường với phương pháp ổn định, chắc chắn, sâu rễ bền gốc, liên tục đầu tư nguồn lực vào nền tảng hoạt động, hệ thống thông tin, cơ chế bảo hiểm và giải quyết bồi thường, đồng thời xây dựng đội ngũ kinh doanh chuyên môn sâu với tinh thần tôn trọng sự chuyên nghiệp và tuân thủ quy định pháp luật”, Tổng Giám đốc Fubon Life chia sẻ.
Bà Lo, Mei-Fang nhấn mạnh, ngành bảo hiểm nhân thọ cần thời gian để tích lũy các hợp đồng hiệu lực và phí bảo hiểm tái tục. Với việc từng bước thực hiện xây dựng cơ sở hạ tầng và đổi mới kênh phân phối, các khoản đầu tư chiến lược trong giai đoạn đầu dần mang lại nhiểu kết quả trong hoạt động kinh doanh.
Doanh nghiệp tái cân đối hoạt động, nhìn sâu những “thước đo”
Phân tích sâu hơn về đặc thù lợi nhuận của ngành bảo hiểm nhân thọ, theo ông Trần Nguyên Đán, Viện trưởng Học viện Bảo hiểm và Quản trị rủi ro tài chính (IFRM), có hai loại thua lỗ trong bảo hiểm nhân thọ, vì nếu không phân biệt được thì dễ đánh giá sai bản chất.
Loại thứ nhất, lỗ kỹ thuật do cấu trúc chi phí đầu kỳ, đây là đặc thù không thể tránh của ngành. Một hợp đồng bảo hiểm nhân thọ 20 năm, toàn bộ chi phí hoa hồng đại lý, tuyển dụng, đào tạo, công nghệ đều đổ vào năm đầu, trong khi phí bảo hiểm thu về đều đặn trong suốt vòng đời hợp đồng.
“Mô hình này về nguyên tắc phải lỗ giai đoạn đầu. Không một công ty bảo hiểm nhân thọ nào trên thế giới có thể tránh khỏi điều này khi đang trong giai đoạn tăng trưởng mạnh về khai thác mới”, ông Đán nêu rõ.
Loại thứ hai mới là vấn đề đáng lo được Viện trưởng IFRM chỉ rõ, đó là lỗ do mô hình kinh doanh có vấn đề, khi doanh nghiệp định phí sai, chi phí vận hành quá cao so với quy mô, tỷ lệ hủy hợp đồng năm đầu và năm thứ hai ở mức báo động, hoặc danh mục đầu tư không hiệu quả.
Từ sự khác biệt trên, ông Đán lưu ý lợi nhuận kế toán không phải thước đo sức khỏe duy nhất và không phải thước đo quan trọng nhất đối với một doanh nghiệp nhân thọ đang trong giai đoạn tăng trưởng. Điều cốt lõi là phải nhìn vào nguyên nhân thua lỗ và một số chỉ tiêu khác để đánh giá toàn diện.
Một đại diện trong ngành bảo hiểm cũng cho rằng, việc một doanh nghiệp lỗ kỹ thuật trong 5 - 10 năm đầu là hoàn toàn bình thường, do đặc thù chi phí khai thác ban đầu, phần lớn là hoa hồng đại lý và chi phí trả trước (upfront fee) cho kênh phân phối bảo hiểm qua ngân hàng (bancassurance) rất lớn, trong khi doanh thu phí được phân bổ dần qua nhiều năm.
“Tuy nhiên, tình trạng thua lỗ kéo dài sẽ trở thành nguy cơ 'báo động đỏ' đối với thị trường khi xuất hiện 3 dấu hiệu sau”, vị này nêu rõ. Đó là vốn chủ sở hữu bị bào mòn và biên khả năng thanh toán suy giảm; hiện tượng lỗ do dòng tiền âm, chứ không chỉ là lỗ kế toán; hay cổ đông ngoại từ chối “bơm” thêm vốn.
Đối với nhà đầu tư và đặc biệt là khách hàng, để không bị hoang mang bởi con số “lỗ lũy kế” trên báo cáo lãi lỗ, vị này cũng khuyến nghị tập trung theo dõi một số chỉ tiêu định lượng trên báo cáo tài chính và báo cáo thường niên như: biên khả năng thanh toán; quỹ dự phòng nghiệp vụ; danh mục đầu tư tài chính; tỷ lệ duy trì hợp đồng; dòng tiền thuần từ hoạt động kinh doanh...
Để từng bước nâng cao hiệu quả kinh doanh, lãnh đạo Shinhan Life Việt Nam cho biết, công ty sẽ tiếp tục đẩy mạnh số hóa quy trình vận hành, áp dụng công nghệ vào thẩm định tự động và chăm sóc khách hàng để giảm thiểu chi phí quản lý. Đồng thời, doanh nghiệp chuyển trọng tâm từ số lượng sang chất lượng.
“Tập trung nâng cao tỷ lệ duy trì hợp đồng thông qua việc tuyển dụng chọn lọc và đào tạo nghiệp vụ chuyên sâu cho đại lý, đảm bảo doanh thu ổn định lâu dài”, ông Bae Seung Jun nhấn mạnh.
Lãnh đạo Fubon Life cũng nhấn mạnh, công ty tập trung vào các sản phẩm cốt lõi có mức bảo vệ cao, không chỉ phí bảo hiểm hợp đồng mới duy trì đà tăng trưởng ổn định mà tỷ lệ duy trì hợp đồng cũng có xu hướng cải thiện; đồng thời, sự chuyển dịch từ số lượng sang chất lượng của đội ngũ kinh doanh đã nâng cao năng suất bình quân đầu người, giúp thu hẹp đáng kể khoản lỗ nửa đầu năm và tiếp tục tăng dòng tiền hoạt động và sức khỏe tài chính.
Ánh Tuyết
TIN LIÊN QUAN
 15 ngày trước
 29 ngày trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 2 tháng trước
 3 tháng trước
 3 tháng trước
 4 tháng trước
 4 tháng trước
 4 tháng trước
 4 tháng trước
 4 tháng trước
 4 tháng trước
 5 tháng trước


 1 giờ trước
 3 giờ trước
 4 giờ trước
 56 phút trước
 3 giờ trước
 3 giờ trước
 5 giờ trước
 VỀ TRANG CHỦ