

Vốn vào ngành điện: AI và phép thử niềm tin của Trung tâm Tài chính quốc tế Việt Nam
1 giờ trước
Ngành điện cần khoảng 136,3 tỷ USD cho nguồn và lưới truyền tải giai đoạn 2026 - 2030. VIFC muốn trở thành kênh dẫn vốn dài hạn, còn AI hứa hẹn rút ngắn đường từ hồ sơ dự án đến quyết định cấp vốn. Cả hai chỉ phát huy tác dụng khi dự án đủ chuẩn và trách nhiệm được xác lập rõ.
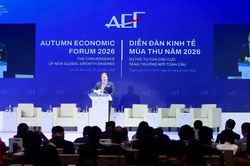
Sáng 27/10, tôi dự phiên thảo luận về Trung tâm Tài chính quốc tế Việt Nam (VIFC) trong khuôn khổ Diễn đàn Kinh tế mùa thu 2026. Ngồi nghe, tôi hình dung trung tâm như một lưới truyền tải nhận dòng tiền từ các quỹ quốc tế và đưa tới những tài sản cần vốn, từ cảng biển, logistics đến hệ thống điện.
Người làm điện hiểu rằng một lưới truyền tải chỉ có giá trị khi nguồn phát và phụ tải cùng sẵn sàng và có một trung tâm điều độ giữ cho hệ thống ổn định. VIFC đang dựng phần "đường dây" pháp lý. Câu hỏi còn lại nằm ở hai đầu: có đủ tài sản đạt chuẩn để hấp thụ vốn không và cách áp dụng chính sách có đủ dự báo được trong thời hạn tài trợ hay hợp đồng kéo dài hàng chục năm không. Ngành điện là một phép thử đáng chú ý đối với khả năng dẫn vốn dài hạn của VIFC.
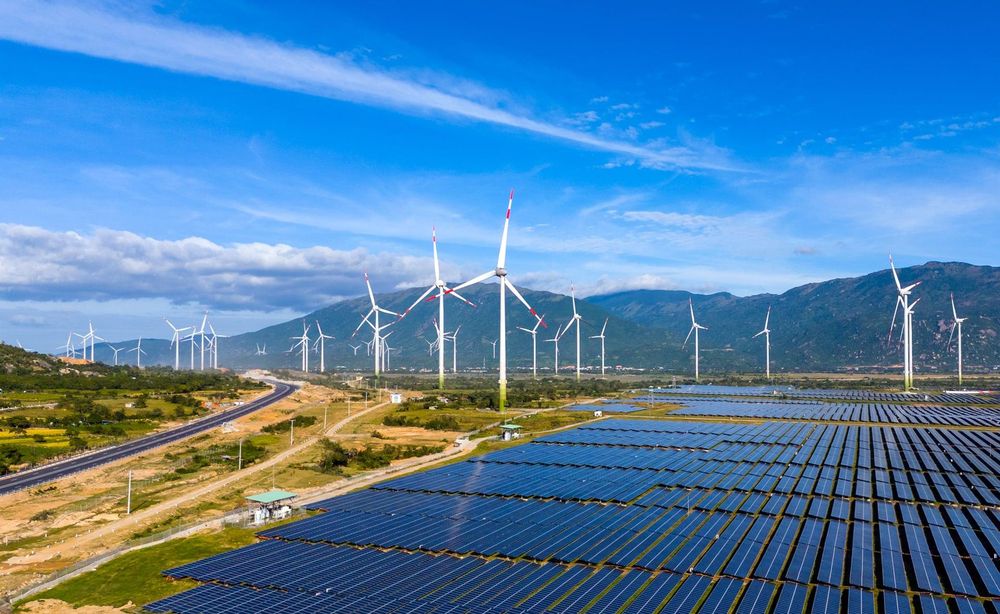
Với nhà đầu tư dài hạn, tiến độ đóng điện là một chỉ tiêu quan trọng của chất lượng thực hiện dự án nhưng chưa đủ. Ảnh: Hoàng Anh
Vốn lớn, nút thắt nằm ở hạ tầng
Quy hoạch điện VIII điều chỉnh, phê duyệt tháng 4/2025, ước tổng vốn đầu tư nguồn và lưới truyền tải giai đoạn 2026 - 2030 khoảng 136,3 tỷ USD, bình quân hơn 27 tỷ USD mỗi năm. Trong đó khoảng 118,2 tỷ USD dành cho nguồn điện và 18,1 tỷ USD cho lưới truyền tải. Đây là nhu cầu đầu tư theo quy hoạch, chưa phải số vốn đã huy động.
Tỷ trọng vốn tự nó chưa nói lưới thiếu hay đủ, điều chúng ta cần xem là năng lực giải tỏa có đi đồng bộ với nguồn mới hay không. Theo EVN, lũy kế 9 tháng 2026, điện mặt trời đạt 21,5 tỷ kWh. Sự phát triển nhanh thời gian qua đặt ra sức ép lớn về giải tỏa công suất và vận hành hệ thống, một bài học vẫn còn nguyên giá trị.
Với nhà đầu tư dài hạn, tiến độ đóng điện là một chỉ tiêu quan trọng của chất lượng thực hiện dự án nhưng chưa đủ. Bên cấp vốn còn cần kiểm chứng tính đầy đủ của hồ sơ, chi phí đầu tư và nghĩa vụ thanh toán cùng khả năng xác định trách nhiệm trong suốt vòng đời tài sản.
Áp lực mới đến từ nhiều phía: quy hoạch đặt mục tiêu 10.000 - 16.300 MW pin lưu trữ vào năm 2030 trong khi mô hình thu hồi vốn cho lưu trữ vẫn là câu hỏi lớn với nhà đầu tư. Theo Savills, các trung tâm dữ liệu cho thuê tại Việt Nam có khoảng 525 MW công suất thiết kế năm 2025, dự báo lên khoảng 950 MW vào 2030 và loại phụ tải này đòi hỏi nguồn điện ổn định 24/7.
Từ góc độ người phát triển dự án, một trở ngại tôi thường gặp là mức độ sẵn sàng của dự án: điều kiện và tiến độ đấu nối, khả năng thanh toán của bên mua điện, hồ sơ pháp lý và chất lượng dữ liệu vận hành.
AI có thể rút ngắn khoảng cách từ hồ sơ đến quyết định vốn
Giữa một dự án cần vốn và một dự án được cấp vốn là cả một quá trình kiểm chứng. Người thẩm định phải đối chiếu giấy phép với thiết kế, xác nhận điều kiện đấu nối, xem giả định sản lượng đã tính đến khả năng bị hạn chế huy động chưa và kiểm tra nghĩa vụ thanh toán trong hợp đồng có khớp với phương án trả nợ.
Đó là một khâu AI có thể đóng góp thiết thực. Với hồ sơ đã số hóa và quản lý phiên bản tốt, AI hỗ trợ trích xuất điều khoản, đối chiếu tài liệu và chỉ ra mâu thuẫn cần chuyên gia xử lý. Giá trị nằm ở chỗ giúp người thẩm định tìm đúng vấn đề ảnh hưởng đến quyết định cấp vốn. Cũng cần tách bạch: số hóa hồ sơ, công tơ và bảng theo dõi là nền móng và nhiều lợi ích người ta gán cho AI thực ra đến từ số hóa.
Với điện mặt trời mái nhà hay lưu trữ phân tán, chi phí xem xét từng dự án nhỏ là rào cản khi huy động vốn theo danh mục. Hợp đồng chuẩn hóa, dữ liệu nhất quán và công cụ hỗ trợ thẩm định có thể giảm công việc lặp lại. Mức tiết kiệm thực tế phải được đo sau khi tính cả chi phí kiểm tra đầu ra của AI.
Sau giải ngân, AI có thể hỗ trợ nối dữ liệu vận hành với rủi ro tài chính. Sản lượng thấp vì thời tiết, vì hỏng thiết bị hay vì bị cắt giảm công suất là những chẩn đoán khác nhau, dẫn đến đánh giá khác nhau về khả năng phục hồi dòng tiền và biện pháp xử lý.
Nhưng AI cũng có thể làm một giả định yếu trông thuyết phục hơn. Lượng điện có thể phát, lượng điện được huy động và lượng điện được thanh toán là ba đại lượng khác nhau; một mô hình dự báo tốt đại lượng đầu tiên chưa chắc nói đúng đại lượng thứ ba. Bỏ qua khác biệt đó, tốc độ phân tích chỉ khiến một quyết định sai đến sớm hơn.
Vì vậy, dùng AI trong tài trợ dự án cần đi kèm cơ chế kiểm tra và dấu vết quyết định, ở mức tương xứng với tầm quan trọng của từng quyết định. Người phê duyệt cần biết kết luận dựa trên nguồn nào, giả định nào, và điều kiện nào khiến mô hình hết đáng tin. Theo tôi, quy chế nội bộ nên chỉ rõ việc nào hệ thống được tự động làm, việc nào cần một người có thẩm quyền ký, việc nào phải lên hội đồng.
Dữ liệu dự án cần được phân quyền, bảo vệ bí mật thương mại và chỉ đưa vào công cụ phù hợp với quyền sử dụng dữ liệu. Kết quả AI cần được đối chiếu với tài liệu gốc, kiểm thử trên hồ sơ đại diện và theo dõi cả những vấn đề hệ thống bỏ sót, vì bỏ sót một điều khoản quan trọng có thể nguy hiểm hơn một cảnh báo nhầm.
Luật Trí tuệ nhân tạo số 134/2025/QH15 và Nghị định 142/2026/NĐ-CP hướng dẫn thi hành đã đặt nền tảng quản lý AI theo mức độ rủi ro. Phần việc của doanh nghiệp là cụ thể hóa yêu cầu pháp luật áp dụng cho mình thành quy trình kiểm soát dữ liệu, kiểm tra mô hình và phân định trách nhiệm.
Một thử nghiệm tôi nghĩ đáng cân nhắc cho VIFC là bộ hồ sơ dữ liệu chuẩn cho một nhóm dự án năng lượng, kết hợp công cụ hỗ trợ thẩm định với quy trình kiểm tra của chuyên gia. Hiệu quả đo được bằng thời gian xử lý, chi phí thẩm định, tỷ lệ cảnh báo nhầm, tỷ lệ bỏ sót và khả năng phát hiện sớm vấn đề sau giải ngân.
Dùng AI trong tài trợ dự án cần đi kèm cơ chế kiểm tra và dấu vết quyết định, ở mức tương xứng với tầm quan trọng của từng quyết định.
Mỗi loại hạ tầng cần một loại vốn
Người ta hay nói về "vốn cho năng lượng" như một khối đồng nhất. Thực tế, mỗi loại tài sản điện có hồ sơ rủi ro riêng và cần nguồn vốn tương ứng.
Lưới truyền tải có vòng đời dài. Nếu cơ chế doanh thu, thu hồi vốn và phân bổ rủi ro đủ rõ, loại tài sản này có thể phù hợp với nhà đầu tư dài hạn như quỹ hưu trí và doanh nghiệp bảo hiểm. Trong phạm vi Luật Điện lực cho phép, khu vực ngoài nhà nước có thể tham gia đầu tư lưới truyền tải; khả năng thu hút vốn còn phụ thuộc vào cấu trúc pháp lý và cơ chế thanh toán của từng dự án.
Với nhà máy điện mới, bài toán là tài trợ dự án quy mô lớn, nơi rủi ro tập trung ở khâu xây dựng và hợp đồng mua bán điện. Khi vận hành ổn định, dự án có thể được xem xét tái cấp vốn hoặc thu hút quỹ hạ tầng. Trái phiếu xanh là một lựa chọn với những dự án đáp ứng tiêu chí áp dụng và yêu cầu về sử dụng vốn, quản lý nguồn tiền, báo cáo. Tài sản đang vận hành cũng là ứng viên tự nhiên cho một phép thử có thể đặt ra cho VIFC: giao dịch "khứ hồi", trong đó vốn ngoại vào, đầu tư vào tài sản trong nước, sinh lợi rồi chuyển ra suôn sẻ.
Năng lượng phân tán thì gặp bài toán ngược: nhiều dự án mái nhà hay pin lưu trữ cho nhà máy có quy mô nhỏ so với ngưỡng đầu tư trực tiếp của các quỹ lớn, nên cần nền tảng gom danh mục và hợp đồng chuẩn hóa để huy động vốn ở quy mô danh mục.
VIFC đang định hình những mảnh ghép rất nhiều tiềm năng với TP.HCM thiên về tài chính chiều sâu và Đà Nẵng thiên về fintech, cơ chế thử nghiệm. VIFC tại TP.HCM dự kiến ban hành quy chế tiếp nhận quỹ đầu tư trong tháng 11, chia quỹ thành ba cấp tương thích với mô hình Singapore, Dubai và Hong Kong. Bước tiếp theo cần làm rõ là cầu nối cụ thể giữa từng tầng quỹ và từng loại tài sản điện.
Một điểm kỹ thuật nhưng quyết định: với dự án vay ngoại tệ nhưng chủ yếu thu tiền bằng VND, tiếp cận vốn quốc tế vẫn đi kèm rủi ro tỷ giá. Chúng ta cần xem cơ chế điều chỉnh giá, công cụ phòng ngừa và bên chịu phần rủi ro còn lại trong suốt thời hạn tài trợ, nếu không có phương án phòng ngừa phù hợp, rủi ro tỷ giá chỉ bị chuyển chỗ, không biến mất.
Quản trị ở ba tầng
Khi luật chơi khó dự báo, nhà đầu tư có thể đòi phần bù rủi ro cao đến mức dự án không chịu nổi, hoặc không xuống tiền. Trong ngành điện, sự bất định có thể đến từ ba tầng, và mỗi tầng cần một kiểu quản trị riêng.
Tầng chính sách. Thời hạn hợp đồng mua bán điện và khoản vay thường dài hơn nhiều chu kỳ chính sách. Những vướng mắc quanh dự án chuyển tiếp và điều kiện hưởng giá ưu đãi cho thấy tầm quan trọng của quy định rõ ràng, cách áp dụng có thể dự báo và cơ chế xử lý khác biệt trong cách hiểu. Luật Tòa án chuyên biệt tại Trung tâm tài chính quốc tế đã có hiệu lực từ 1/1/2026, tạo cơ sở pháp lý cho cơ chế giải quyết tranh chấp chuyên biệt. Giá trị thực tế của cơ chế này sẽ được kiểm chứng qua những vụ việc thuộc thẩm quyền và việc thi hành bản án.
Tầng hợp đồng. Bên cho vay quốc tế đọc một hợp đồng mua bán điện để tìm vài câu trả lời cụ thể: ai chịu rủi ro cắt giảm công suất, thanh toán được bảo đảm ra sao, chấm dứt sớm thì bồi hoàn thế nào, tranh chấp giải quyết ở đâu. Trả lời rõ những câu đó là điều kiện quan trọng để được xem xét tài trợ; hợp đồng mập mờ thường trả giá bằng chi phí vốn. Rà soát và chuẩn hóa những điều khoản có thể chuẩn hóa, phù hợp quy định hiện hành, nhất là cho DPPA và lưu trữ, là việc có thể bắt đầu sớm.
Tầng doanh nghiệp. Tùy loại giao dịch và yêu cầu của bên cấp vốn, doanh nghiệp có thể phải nâng chuẩn báo cáo tài chính, kiểm soát nội bộ, giám sát độc lập và công bố thông tin. Với tài trợ xanh, dữ liệu môi trường kiểm chứng được cũng là một phần quan trọng của quá trình thẩm định.
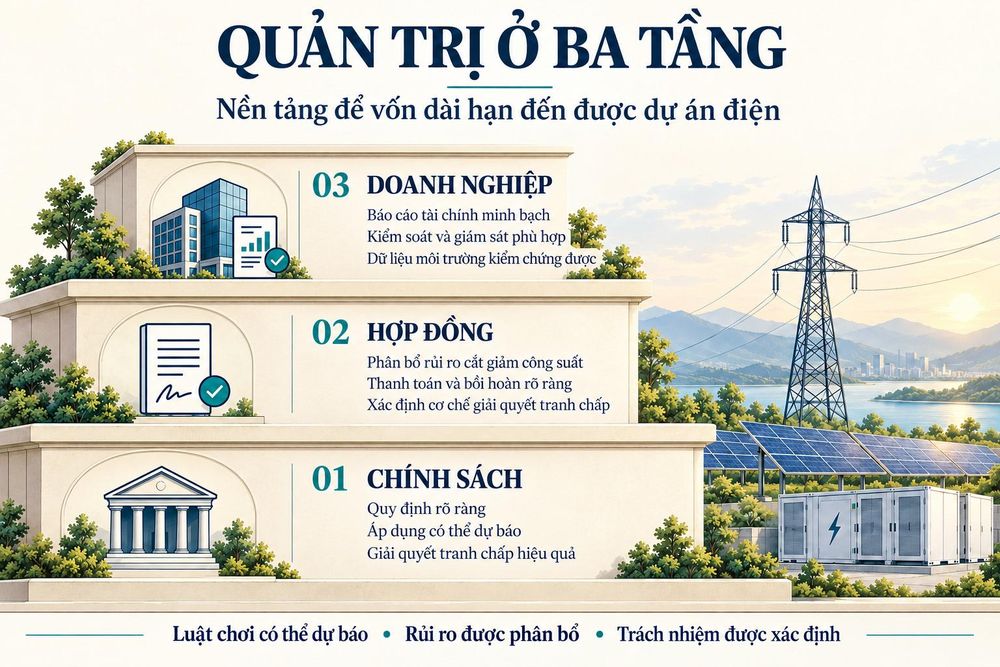
Minh họa: Đăng An (với sự hỗ trợ của Gemini)
VIFC đã có nền tảng pháp lý ban đầu và đang hoàn thiện dần các quy chế vận hành. Tốc độ hoàn thiện thể chế là một bước tiến; uy tín dài hạn còn phụ thuộc vào cách các cam kết được thực hiện ở từng dự án.
Với ngành điện, phép thử rõ nhất là những cam kết đó có còn vận hành khi có sự cố: khi sản lượng giảm, khi dữ liệu sai, khi hợp đồng phát sinh tranh chấp. AI có thể giúp các bên nhìn thấy vấn đề sớm hơn và trách nhiệm xử lý vẫn cần được xác định rõ cho từng tổ chức và người có thẩm quyền, trong hợp đồng và trong từng quyết định. Tôi tin khi các định chế tài chính quốc tế về năng lượng mạnh mẽ bước vào VIFC, câu hỏi dành cho những người làm điện là chúng ta đã có đủ dự án sẵn sàng đón dòng vốn ấy hay chưa.
*Bài viết thể hiện quan điểm cá nhân, không đại diện cho các tổ chức.
Phạm Đăng An, Phó tổng giám đốc Vũ Phong Energy Group, Tổng giám đốc VP Carbon, Thành viên HĐQT EVNPECC3*
TIN LIÊN QUAN
 6 giờ trước
 10 giờ trước
 10 giờ trước
 3 ngày trước
 5 ngày trước
 10 ngày trước
 14 ngày trước
 18 ngày trước
 21 ngày trước
 26 ngày trước
 29 ngày trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 3 tháng trước
 3 tháng trước
 3 tháng trước
 3 tháng trước
 3 tháng trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 VỀ TRANG CHỦ