

Chi trả bảo hiểm tiền gửi sớm hơn – Những điểm mới người gửi tiền cần lưu ý
3 giờ trước
Nhằm nâng cao hiệu quả bảo vệ người gửi tiền, Luật Bảo bảo hiểm tiền gửi số 111/2025/QH15 (Luật BHTG năm 2025) có hiệu lực từ ngày 01/5/2026, điều chỉnh thời điểm phát sinh nghĩa vụ trả tiền bảo hiểm, rút ngắn thời hạn chi trả và quy định cụ thể hơn về trình tự, thủ tục. Những thay đổi này tạo cơ sở để người gửi tiền được tiếp cận khoản tiền bảo hiểm sớm hơn. Dưới đây là những nội dung người gửi tiền cần lưu ý.
Bổ sung trường hợp phát sinh nghĩa vụ trả tiền bảo hiểm
Theo Luật Bảo bảo hiểm tiền gửi (BHTG) năm 2025, nghĩa vụ trả tiền bảo hiểm phát sinh trong các trường hợp sau:
Thứ nhất, khi phương án phá sản tổ chức tín dụng (TCTD) được phê duyệt hoặc Ngân hàng Nhà nước Việt Nam (NHNN) có văn bản xác định chi nhánh ngân hàng nước ngoài mất khả năng chi trả tiền gửi cho người gửi tiền.
Thứ hai, khi NHNN có văn bản đình chỉ hoạt động nhận tiền gửi của TCTD đang được kiểm soát đặc biệt, đồng thời TCTD đó có lỗ lũy kế lớn hơn 100% giá trị vốn điều lệ và các quỹ dự trữ theo báo cáo tài chính đã được kiểm toán gần nhất.
Thứ ba, trong trường hợp đặc biệt nhằm bảo đảm an toàn hệ thống, trật tự, an toàn xã hội, NHNN báo cáo Chính phủ quyết định yêu cầu tổ chức BHTG trả tiền bảo hiểm khi TCTD được kiểm soát đặc biệt bị mất hoặc có nguy cơ mất khả năng chi trả. Nghĩa vụ trả tiền bảo hiểm trong trường hợp này phát sinh khi NHNN có văn bản thông báo cho tổ chức BHTG về việc trả tiền bảo hiểm.
Trong đó, hai trường hợp sau là điểm mới được bổ sung tại Luật BHTG năm 2025, tạo cơ sở pháp lý để nghĩa vụ trả tiền bảo hiểm phát sinh sớm hơn, không nhất thiết phải chờ đến khi phương án phá sản TCTD được phê duyệt. Việc bổ sung các căn cứ này góp phần tăng tính chủ động trong bảo vệ người gửi tiền và xử lý tình huống phát sinh tại TCTD.
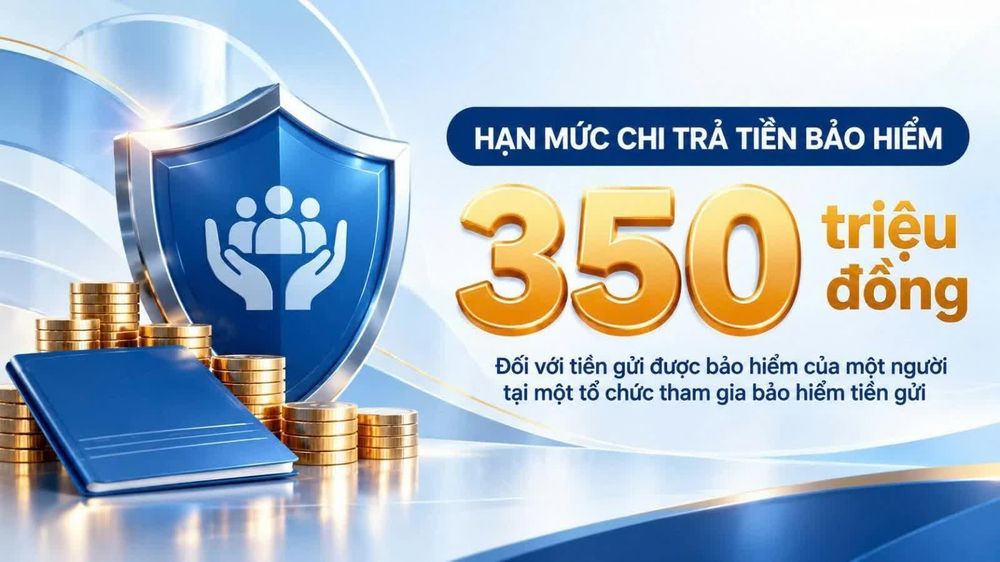
Rút ngắn thời hạn chi trả còn tối đa 45 ngày
Luật BHTG năm 2025 quy định tổ chức BHTG có trách nhiệm trả tiền bảo hiểm trong thời hạn tối đa 45 ngày kể từ thời điểm phát sinh nghĩa vụ trả tiền bảo hiểm, rút ngắn so với thời hạn tối đa 60 ngày theo Luật BHTG năm 2012. Luật cũng quy định các mốc thời gian cụ thể trong quá trình chuẩn bị chi trả.
Người gửi tiền không phải tự lập và gửi hồ sơ đề nghị trả tiền bảo hiểm. Trong thời hạn 5 ngày làm việc kể từ thời điểm phát sinh nghĩa vụ, tổ chức tham gia BHTG phải gửi hồ sơ đề nghị trả tiền bảo hiểm cho Bảo hiểm tiền gửi Việt Nam (BHTGVN).
Trong thời hạn 5 ngày làm việc kể từ ngày nhận đủ hồ sơ, BHTGVN kiểm tra chứng từ, sổ sách để xác định số tiền bảo hiểm phải trả. Trong thời hạn 10 ngày làm việc kể từ ngày kết thúc kiểm tra, BHTGVN phải có phương án chi trả và thông báo công khai về địa điểm, thời gian, phương thức trả tiền bảo hiểm.
Thông tin chi trả sẽ được công khai trên ba số liên tiếp của một tờ báo trung ương, một tờ báo địa phương tại nơi tổ chức tham gia BHTG đặt trụ sở chính và nơi có chi nhánh, trên một báo điện tử, đồng thời đăng tải trên trang thông tin điện tử của BHTGVN tại địa chỉ div.gov.vn và các hình thức khác do BHTGVN quyết định. Người gửi tiền nên theo dõi các kênh thông tin chính thức để cập nhật hướng dẫn về việc nhận tiền.
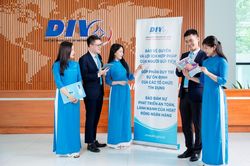
Chính sách BHTG được Nhà nước thiết lập để bảo vệ quyền và lợi ích hợp pháp của người gửi tiền.
Điều kiện và thủ tục nhận tiền bảo hiểm
Người được nhận tiền bảo hiểm phải có tên trong danh sách người được trả tiền bảo hiểm do BHTGVN lập, phê duyệt theo quy định và thực hiện thủ tục nhận tiền theo thông báo chi trả. Việc chi trả có thể do BHTGVN trực tiếp thực hiện hoặc ủy quyền cho tổ chức tham gia BHTG khác thực hiện.
Khi nhận tiền, người gửi tiền cần xuất trình giấy tờ chứng minh nhân thân hợp pháp và tài liệu chứng minh quyền sở hữu tiền gửi được bảo hiểm. Tùy từng trường hợp, người nhận có thể cần bổ sung giấy tờ chứng minh tư cách đại diện, người được ủy quyền, người thừa kế hoặc tài liệu liên quan đến khoản tiền gửi đồng sở hữu.
Đối với khoản tiền gửi thuộc sở hữu chung, việc xác định và phân chia số tiền bảo hiểm được thực hiện theo quy định pháp luật và căn cứ hồ sơ, thỏa thuận hợp pháp hoặc quyết định của cơ quan có thẩm quyền, nếu có.
Trường hợp giấy tờ, dữ liệu chứng minh thân nhân hoặc quyền sở hữu tiền gửi bị mất, hư hỏng hoặc không còn giá trị sử dụng hoặc không có, người gửi tiền cần liên hệ tổ chức tham gia BHTG nơi gửi tiền và cơ quan có thẩm quyền để được hướng dẫn hoàn thiện hồ sơ.
Trường hợp tổ chức tham gia BHTG được BHTGVN ủy quyền chi trả tiền bảo hiểm bằng phương tiện điện tử, người nhận tiền cần cung cấp đầy đủ, chính xác thông qua phương tiện điện tử dữ liệu chứng minh quyền sở hữu hợp pháp đối với khoản tiền gửi được bảo hiểm và nhận tiền theo hướng dẫn của tổ chức tham gia BHTG đó.
Người gửi tiền cũng cần lưu ý thời hạn nhận tiền bảo hiểm. Sau 10 năm kể từ ngày BHTGVN thông báo công khai lần đầu về việc trả tiền bảo hiểm, khoản tiền bảo hiểm chưa có người nhận được bổ sung vào nguồn vốn hoạt động của BHTGVN; người có quyền sở hữu khoản tiền gửi được bảo hiểm không còn quyền yêu cầu BHTGVN chi trả khoản tiền bảo hiểm đó.
Để chủ động bảo vệ quyền lợi của mình, người gửi tiền nên lưu giữ đầy đủ giấy tờ, thông tin liên quan đến khoản tiền gửi và theo dõi các thông báo chính thức của BHTGVN, tổ chức tham gia BHTG nơi gửi tiền. Khi có vướng mắc về hồ sơ hoặc thủ tục nhận tiền, người gửi tiền cần liên hệ với các cơ quan liên quan để được hướng dẫn.
Trà Mi
TIN LIÊN QUAN
 15 giờ trước
 5 ngày trước
 46 phút trước
 2 giờ trước
 1 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 3 giờ trước
 4 giờ trước
 4 giờ trước
 VỀ TRANG CHỦ