

Thủy sản, dệt may trước mùa chốt sổ: Giữ lợi nhuận giữa sức ép chi phí
11 giờ trước
Doanh nghiệp thủy sản và dệt may đang chạy nước rút chốt đơn hàng trong quý IV/2026, nhưng cũng gồng mình trước sức ép từ thuế quan, giá nguyên liệu và cước vận tải tăng. Xoay chiến lược để giữ từng đồng lợi nhuận đang trở thành cuộc đua sống còn của hai ngành hàng xuất khẩu chủ lực này.
Áp lực chi phí khiến kết quả kinh doanh giữa các doanh nghiệp (DN) phân hóa rõ nét. Có DN giữ lợi nhuận nhờ nâng hiệu quả vận hành, trong khi nơi khác dù doanh thu dự báo tăng, lợi nhuận vẫn khó cải thiện.
Trong báo cáo cập nhật giữa tháng 10/2026, Công ty Chứng khoán NH Việt Nam (NHSV) dự báo lợi nhuận sau thuế năm 2026 của CTCP Thực phẩm Sao Ta (FMC) đạt khoảng 480 tỷ đồng. Mức này tương ứng tăng trưởng khoảng 38% so với năm 2025.
“Làm sâu thay vì làm rộng”
NHSV nhận định nền tảng tài chính vững giúp FMC sẵn sàng vượt qua thách thức phía trước. Nhất là việc nhà xuất khẩu (XK) tôm này vượt qua biến động về lãi suất, sẵn sàng mở rộng công suất vùng nuôi khi cần thiết.
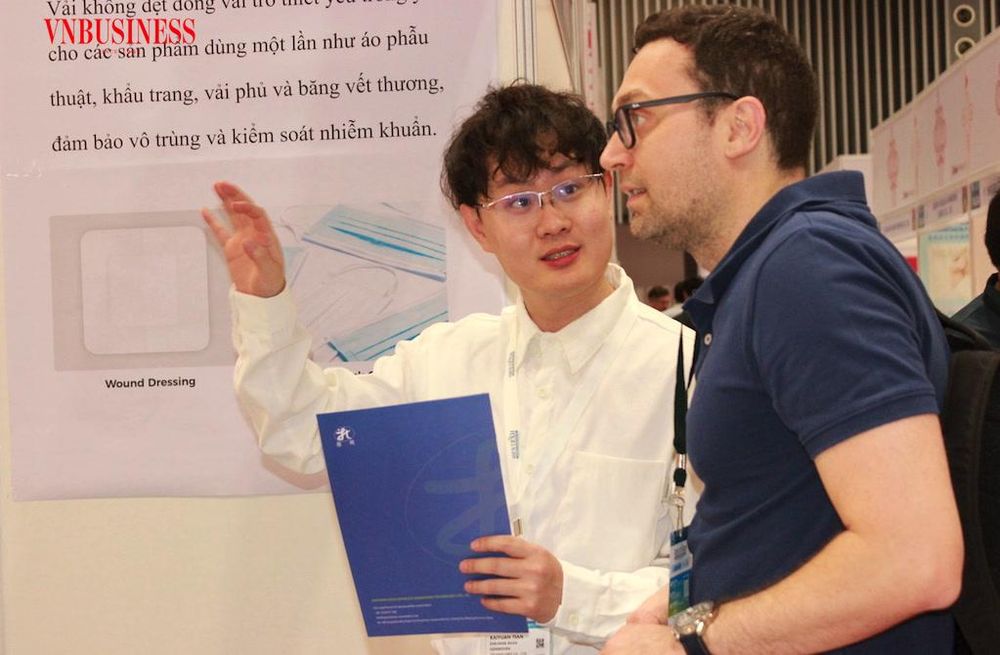
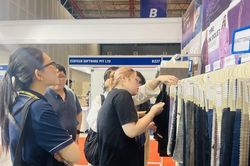
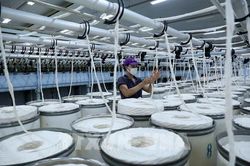
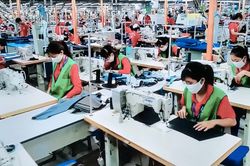
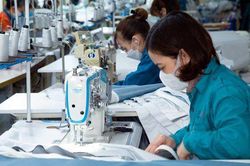
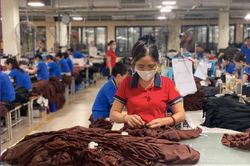
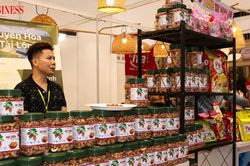
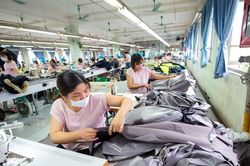
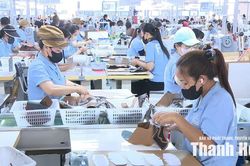
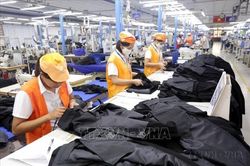
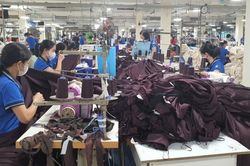
Doanh nghiệp dệt may kết nối với nhà thu mua quốc tế để tìm kiếm đơn hàng, mở rộng cơ hội xuất khẩu trong giai đoạn chốt sổ cuối năm, đồng thời chịu sức ép kiểm soát chi phí và bảo vệ lợi nhuận.
Công bố mới đây từ FMC cho thấy công ty đã đạt lợi nhuận hợp nhất khoảng 450 tỷ đồng trong 9 tháng đầu của năm nay, hoàn thành kế hoạch lợi nhuận cả năm 2026. Đây là kết quả đáng chú ý khi ngành tôm đang chịu nhiều sức ép như cạnh tranh quốc tế gay gắt, giá nguyên liệu biến động, chi phí sản xuất cao. Không những vậy, các thị trường nhập khẩu ngày càng đặt ra nhiều yêu cầu khắt khe.
Để có được thành quả này, phía FMC nhấn mạnh đến việc “tập trung vào làm sâu thay vì làm rộng”. Nhất là chú trọng nhiều hơn đến hiệu quả trên từng đơn vị sản phẩm. Từ vùng nuôi đến nhà máy chế biến, DN tập trung nâng năng suất, giảm hao hụt, sử dụng tốt hơn lao động, nguyên liệu, năng lượng và các nguồn lực khác.
“Đây là cách tăng trưởng theo chiều sâu, thay vì chỉ chạy theo quy mô. Trong điều kiện cạnh tranh ngày càng quyết liệt, đây là hướng quản trị có ý nghĩa đặc biệt. Bởi khi giá bán chịu sức ép, mỗi khoản chi phí tiết giảm được đều trực tiếp góp phần cải thiện biên lợi nhuận”, FMC chia sẻ.
Nếu FMC cho thấy việc kiểm soát chi phí và nâng hiệu quả vận hành có thể hỗ trợ lợi nhuận, trường hợp CTCP Vĩnh Hoàn (VHC) lại phản ánh một sức ép khác. Đó là doanh thu tăng chưa chắc kéo lợi nhuận đi lên.
Ngành thủy sản bước vào giai đoạn chốt đơn hàng cuối năm với áp lực kép: duy trì tăng trưởng và bảo vệ biên lợi nhuận. Khi giá nguyên liệu, cước vận tải và chi phí bán hàng gia tăng, kiểm soát giá thành, nâng năng suất và lựa chọn đơn hàng có hiệu quả trở thành yếu tố quyết định lợi nhuận thực giữ lại.
Trong báo cáo cập nhật tháng 10/2026, Công ty Chứng khoán Rồng Việt nâng dự báo doanh thu năm 2026 của VHC từ 12.452 tỷ đồng lên 12.935 tỷ đồng, tăng 3,8%. Điều này nhờ kết quả khả quan hơn dự kiến từ các mảng phụ phẩm, Sa Giang và sản phẩm giá trị gia tăng trong nửa đầu năm. Tuy nhiên, dự báo lợi nhuận sau thuế vẫn giữ ở mức khoảng 1.530 tỷ đồng do thu nhập tài chính giảm và chi phí bán hàng tăng.
Áp lực bộc lộ rõ như hồi quý III/2026, khi sản lượng tiêu thụ của Vĩnh Hoàn chịu ảnh hưởng từ nhu cầu yếu tại Mỹ và lượng hàng tồn kho cao. Người tiêu dùng thắt chặt chi tiêu, chuyển sang tự nấu ăn tại nhà. Trong khi đó, thuế quan, cước vận tải và giá cá nguyên liệu gây thêm sức ép lên giá thành. DN vì thế khó chuyển toàn bộ chi phí tăng thêm sang khách hàng mà không ảnh hưởng sức cạnh tranh.
Theo giả định trong báo cáo phân tích, cước vận chuyển một container khoảng 20 tấn cá phi lê có thể lên 4.500 USD, tăng 125% so với cùng kỳ. Với giá bán bình quân khoảng 3,1 USD/kg, riêng cước vận tải đã tương đương khoảng 6,7% giá trị hàng hóa. Khoản chi này cho thấy chi phí logistics tăng có thể bào mòn đáng kể lợi nhuận nếu DN không kịp điều chỉnh giá bán hoặc phương án giao hàng.
Hai trường hợp cho thấy bài toán của ngành thủy sản trong hơn hai tháng cuối năm nay không chỉ là tăng tốc chốt đơn mà còn phải chọn đúng đơn hàng. DN cần tính đủ chi phí nguyên liệu, chế biến, vận chuyển, thuế và vốn trước khi quyết định giá bán hoặc mở rộng sản lượng. DN nên rà soát hiệu quả theo từng khách hàng, thị trường để kịp điều chỉnh giá bán và điều kiện giao hàng. Cơ cấu lại sản phẩm cũng giúp hạn chế tình trạng doanh thu tăng nhưng lợi nhuận giảm.
Tăng năng suất, tối ưu vốn trước mùa chốt sổ
Sức ép giữ biên lợi nhuận không chỉ đặt ra với ngành thủy sản mà còn hiện hữu ở dệt may, khi DN phải cân đối giữa mục tiêu tăng đơn hàng và kiểm soát chi phí. Vì vậy, triển vọng trong hơn hai tháng cuối năm cần được đánh giá theo từng thị trường ngách và chất lượng đơn hàng, thay vì chỉ nhìn vào con số tăng trưởng kim ngạch XK chung. Các nhiệm vụ trọng tâm là tận dụng các FTA, chủ động ứng phó với phòng vệ thương mại, đáp ứng tiêu chuẩn sản xuất xanh và truy xuất nguồn gốc nguyên liệu.
Theo Công ty chứng khoán KIS Việt Nam, đối với các DN may XK, đây là điều kiện bắt buộc cần kiểm tra trong hợp đồng và chuỗi cung ứng nguyên liệu. Đơn hàng quý IV/2026 và đầu năm 2027 cần tách biệt rõ giữa hợp đồng đã ký chính thức, lịch giao hàng thực tế và các đàm phán thương mại ban đầu.
Chẳng hạn, CTCP Đầu tư và Thương mại TNG chủ yếu XK hàng may mặc, đồng thời phát triển một số mảng phụ trợ. Theo KIS, DN vận hành chủ yếu theo phương thức FOB, bên cạnh gia công CMT, và đang định hướng phát triển ODM. Với đơn hàng FOB, TNG phải tự thu mua nguyên liệu nên cần kiểm soát chặt giá vải, phụ liệu và vòng quay vốn. Doanh thu FOB tăng vì thế chưa chắc giúp dòng tiền cải thiện tương ứng nếu vốn vẫn đọng trong hàng tồn kho và các khoản phải thu.
Thực tế, doanh thu 9 tháng năm 2026 của TNG tăng trưởng tích cực, nhưng báo cáo tài chính bán niên soát xét cho thấy biên lợi nhuận gộp thu hẹp, trong khi dòng tiền từ hoạt động kinh doanh (CFO) âm. Điều này đặt ra yêu cầu theo dõi sát chất lượng tăng trưởng trong quý IV, nhất là khả năng chuyển doanh thu thành tiền và lợi nhuận thực tế.
Về thị trường, Ban điều hành TNG mới đây đã làm việc trực tiếp tại Mỹ với các đối tác lớn như Haddad, IFG, O5 và Columbia để chuẩn bị kế hoạch hợp tác, đơn hàng cho năm 2027. Tuy nhiên, triển vọng đơn hàng cần được đánh giá cùng những rủi ro về dòng tiền và chi phí vốn, thay vì chỉ dựa vào tín hiệu mở rộng hợp tác.
Doanh nghiệp dệt may cần kiểm soát giá nguyên liệu, công nợ và vốn lưu động để bảo vệ lợi nhuận. Doanh thu tăng chỉ thực sự có ý nghĩa khi đi cùng dòng tiền cải thiện và chi phí lãi vay được kiểm soát.
Trong giai đoạn chốt sổ, giới phân tích cho rằng có 3 yếu tố mà các nhà XK dệt may của Việt Nam cần theo dõi. Thứ nhất, chất lượng đơn hàng quý IV/2026, đặc biệt là sự khác biệt giữa hợp đồng đã chốt đơn giá và các thỏa thuận ghi nhớ.
Thứ hai, khả năng thu hồi công nợ và giải phóng vốn lưu động; biến động hàng tồn kho, khoản phải thu trong báo cáo tài chính quý III sẽ là cơ sở đánh giá khả năng cải thiện dòng tiền CFO.
Thứ ba là chi phí tài chính. Như trường hợp TNG, với dư nợ vay hơn 4.400 tỷ đồng, công ty này cần kiểm soát chi phí lãi vay để hạn chế sức ép lên lợi nhuận trong bối cảnh mặt bằng lãi suất vẫn còn là yếu tố đáng lưu tâm.
Hơn hai tháng còn lại của năm 2026 sẽ là giai đoạn DN thủy sản, dệt may phải chứng minh năng lực quản trị trước sức ép thuế quan, nguyên liệu, vận tải và lãi vay. Khi dư địa tăng giá bán hạn chế, kiểm soát giá thành, thu hồi công nợ và tối ưu dòng tiền sẽ quyết định hiệu quả kinh doanh. Bởi cuối cùng, lợi thế không nằm ở việc tăng trưởng bao nhiêu, mà ở năng lực giữ lại bao nhiêu giá trị từ mỗi đồng doanh thu.
Thế Vinh
TIN LIÊN QUAN
 2 giờ trước
 2 giờ trước
 6 ngày trước
 14 ngày trước
 16 ngày trước
 17 ngày trước
 19 ngày trước
 19 ngày trước
 20 ngày trước
 27 ngày trước
 29 ngày trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 2 tháng trước
 2 tháng trước
 2 tháng trước
 4 tháng trước
 4 tháng trước
 1 giờ trước
 28 phút trước
 4 phút trước
 8 phút trước
 12 phút trước
 VỀ TRANG CHỦ