

Người trẻ tưng bừng 'mua trước, trả sau'
12 giờ trước
Một món đồ công nghệ ưa thích, chiếc vé máy bay hay đơn giản chỉ là ly cà phê, mua sắm hàng ngày, nhiều bạn trẻ ngày nay chọn thanh toán bằng cách quẹt/chạm thẻ, rồi trả lại sau. Từ thẻ tín dụng, trả góp, ví trả sau…, những hình thức “mua trước, trả sau” đã dần trở thành một phần quen thuộc trong đời sống của người trẻ.
00:00
00:00
Khéo tính toán, nhiều lợi ích
Thùy Ngân (35 tuổi, bác sĩ tại một phòng khám tư nhân ở phường Diên Hồng, TPHCM) cho biết đang sử dụng loại thẻ tín dụng mới, cho phép chọn gói hội viên linh hoạt, hoàn tiền đến 10% cho mua sắm, du lịch, ẩm thực, giải trí, giao dịch trực tuyến. Ngoài ra, do thường xuyên đi công tác, Ngân rất thích quyền lợi sử dụng phòng chờ sân bay của thẻ này.
“Tôi được tặng 2 lượt sử dụng phòng chờ sân bay. Bình thường tôi phải trả khoảng 900.000 đồng/lượt nên khá hài lòng với quyền lợi này”, Thùy Ngân chia sẻ.
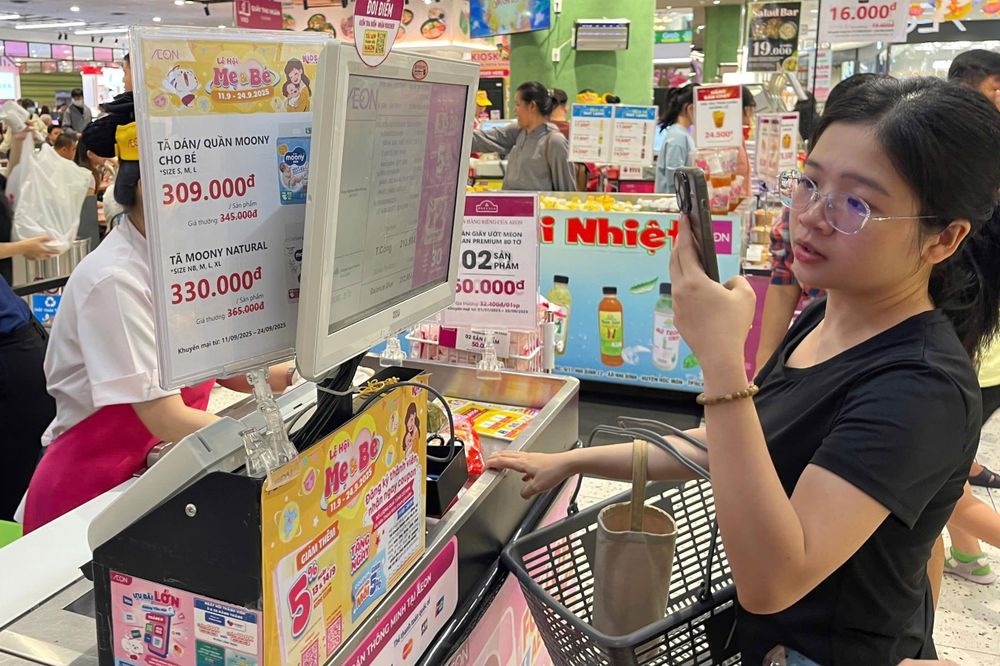
Khách hàng thanh toán không tiền mặt khi mua sắm tại Parc Mall, đường Tạ Quang Bửu, phường Chánh Hưng, TPHCM. Ảnh: HOÀNG HÙNG
Trong khi đó, Lê Quỳnh (28 tuổi, nhân viên marketing tại một tập đoàn đa quốc gia) chọn thẻ visa tích dặm bay vì công việc thường xuyên phải đi công tác. Những khoản chi tiêu hàng ngày được cô tận dụng để tích lũy dặm bay, sau đó đổi lấy vé cho những chuyến du lịch cá nhân.
Nhờ chi tiêu qua thẻ, đặc biệt là đặt vé máy bay thường xuyên, Quỳnh đã đổi được 2 vé máy bay khứ hồi, một chuyến đi châu Âu và một chuyến đi Australia. Cô chỉ phải trả thêm một phần thuế và phí sân bay.
Không dùng thẻ tín dụng cho tất cả các khoản chi tiêu, Thu Hương (30 tuổi, giảng viên đại học) cho biết, cô chủ yếu sử dụng thẻ khi đi siêu thị và uống cà phê. Đây đều là những khoản chi tiêu thường xuyên nên Hương tận dụng các chương trình ưu đãi, tích điểm để đổi voucher nhằm tiết kiệm chi phí. Hương thường uống cà phê khoảng 1-5 ngày/tuần.
Nhờ ưu đãi liên kết của thẻ, mỗi ly cà phê có thể tiết kiệm được khoảng 25.000-35.000 đồng, tính ra mỗi tháng cũng được một khoản đáng kể. Còn khi đi siêu thị, Hương cũng tích điểm từ các giao dịch để được hoàn tiền vào thẻ, nên những khoản chi tiêu này lại có thêm lợi ích.
Không chỉ thẻ tín dụng, hiện nay nhiều ví điện tử cũng có hình thức ví trả sau, được nhiều bạn trẻ sử dụng. Lý do chính là các loại thẻ, ví có ưu đãi rất phong phú. Nếu biết tính toán hợp lý, đây sẽ là một công cụ để tối ưu các khoản chi tiêu. Theo một chuyên gia về tài chính cá nhân, cái nhìn của người trẻ hiện nay về mua trước, trả sau đã có phần thay đổi.
Cùng với sự bùng nổ thanh toán không tiền mặt, người trẻ ngày càng có nhiều lựa chọn để theo dõi giao dịch, hạn mức và lịch thanh toán trên điện thoại. Với những khoản mua có giá trị lớn, việc chuyển sang trả góp còn giúp chia nhỏ số tiền phải thanh toán, thay vì để toàn bộ chi phí dồn vào một thời điểm. Nói cách khác, “mua trước, trả sau” đang được đặt cạnh một khái niệm mới hơn là quản lý dòng tiền.
Ranh giới mong manh
Dù thuận tiện và mang đến nhiều lợi ích, song việc mua trước, trả sau đôi khi cũng mang lại rắc rối. Lê Hùng, một copywriter (người chuyên viết nội dung quảng cáo và tiếp thị), từng sử dụng thời gian miễn lãi của thẻ để xoay vòng dòng tiền trong lúc chờ nhận lương hoặc phục vụ công việc kinh doanh.
Có lần, anh phát sinh dư nợ khoảng 30 triệu đồng, đến hạn thanh toán ngày 5-9 nhưng chưa xoay kịp tiền. Đến ngày 10-9, khi có tiền, anh trả được khoảng 28 triệu đồng và nghĩ rằng chỉ còn 2 triệu đồng thì phần lãi chắc không đáng kể. Do không thanh toán đầy đủ số tiền đến hạn, anh không còn được hưởng điều kiện miễn lãi theo quy định của thẻ và còn phải chịu phí chậm thanh toán.
Sự phổ biến của các phương thức thanh toán điện tử khiến ranh giới giữa tiền mình đang có và tiền mình có thể sử dụng cũng trở nên ít trực quan hơn. Trong khi, một hạn mức 30 hay 50 triệu đồng không có nghĩa người dùng thực sự có 30 hay 50 triệu đồng trong túi.
Ông Huỳnh Trung Minh, một chuyên gia tài chính - ngân hàng, cho biết, người trẻ hiện nay chủ động hơn trong việc tìm hiểu và sử dụng các tiện ích của thẻ tín dụng, thay vì chỉ xem đây là một công cụ vay tiêu dùng. Tuy nhiên, thẻ tín dụng cũng có mặt trái nếu người dùng chi tiêu vượt khả năng trả nợ. Chủ thẻ được cấp một hạn mức nhất định và có thể được miễn lãi nếu thanh toán đầy đủ, đúng hạn. Ngược lại, nếu chỉ thanh toán tối thiểu hoặc trả chậm, khách hàng có thể phát sinh lãi và các khoản phí theo quy định của từng ngân hàng, khiến dư nợ tăng nhanh.
Thẻ tín dụng cũng như các hình thức ví trả sau, trả góp khác có ưu điểm là chi tiêu trước, trả sau nên rất tiện, nhưng cũng vì vậy mà người dùng dễ chi quá tay. Khi đã phát sinh dư nợ, nếu không kiểm soát và thanh toán đúng hạn, tiền lãi và các khoản phí có thể trở thành gánh nặng lớn.
Theo ông Huỳnh Trung Minh, người dùng thẻ tín dụng cần nắm rõ ngày đến hạn, số tiền phải thanh toán, mức thanh toán tối thiểu và các loại phí của thẻ. Quan trọng nhất là chỉ nên chi tiêu trong khả năng có thể trả, để sự tiện lợi của thẻ không trở thành áp lực tài chính cho bản thân.
HẠNH NHUNG - KHÁNH CHÂU
TIN LIÊN QUAN
 1 giờ trước
 3 giờ trước
 5 giờ trước
 6 giờ trước
 6 giờ trước

 5 giờ trước
 6 giờ trước
 8 giờ trước
 8 giờ trước
 9 giờ trước
 9 giờ trước
 VỀ TRANG CHỦ