

Các doanh nghiệp robot Trung Quốc bất ngờ “đạp phanh” IPO: Vốn vẫn nóng, nhà đầu tư tỉnh táo hơn
49 phút trước
Nhiều doanh nghiệp robot Trung Quốc bất ngờ rút hồ sơ IPO hoặc tạm dừng niêm yết, trong khi dòng vốn tư nhân vẫn tiếp tục đổ vào, cho thấy giới đầu tư đang chuyển từ đặt cược triển vọng công nghệ sang kiểm chứng chất lượng, khả năng sinh lời...
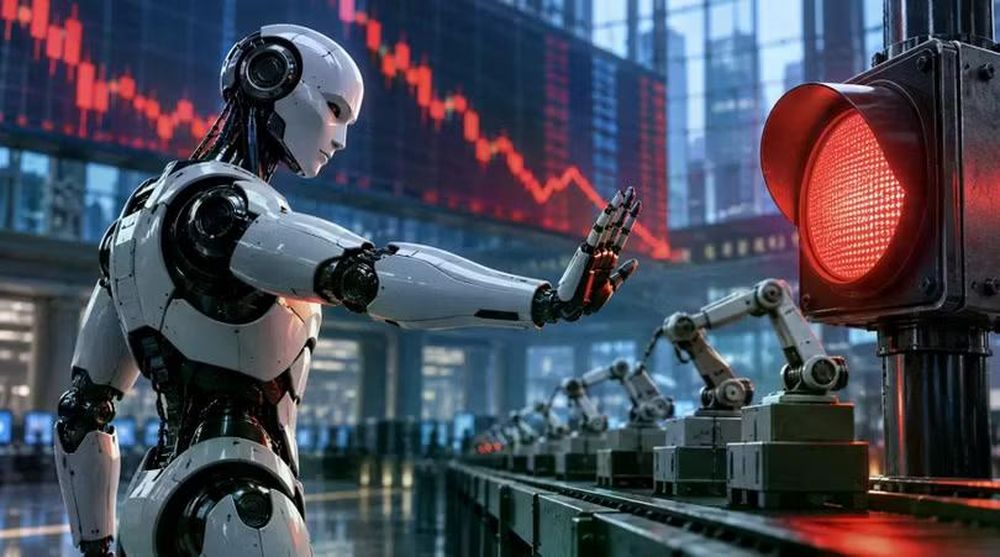
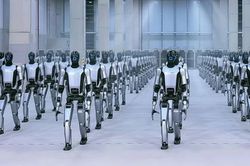
Hiện xuất hiện tình trạng nhiều doanh nghiệp robot Trung Quốc bất ngờ rút hồ sơ IPO hoặc tạm dừng niêm yết. Ảnh: Sohu.
Nhiều doanh nghiệp robot Trung Quốc đang tiến sát cửa sàn chứng khoán thì bất ngờ phải dừng bước. Ngày 21/9, Huandong Technology chủ động rút hồ sơ IPO trên sàn STAR Market (Sở Giao dịch Chứng khoán Thượng Hải). Ngày 12/10, Goertek chấm dứt kế hoạch tách công ty con Goermicro để niêm yết tại Hong Kong. Trong khi đó, hồ sơ của Hikrobot và Huake Precision cũng chuyển sang trạng thái “tạm đình chỉ” vào cuối tháng 9.
Ở chiều ngược lại, cổ phiếu của Unitree Robotics — doanh nghiệp vừa lên sàn trước đó — chứng kiến mức sụt giảm tới 55% so với đỉnh ngay trong phiên giao dịch đầu tiên, khiến vốn hóa bốc hơi hơn 240 tỷ NDT.
Điều đáng chú ý là dòng tiền chưa hề rời bỏ ngành robot. Trong tháng 10, AgiBot (định giá khoảng 50 tỷ NDT) vẫn gọi vốn thành công 1–1,5 tỷ NDT, còn hãng robot FAO cũng hoàn tất hai vòng gọi vốn liên tiếp với tổng giá trị gần 1 tỷ NDT.
Vốn đầu tư vẫn nóng, nhưng IPO lại nguội đi. Theo ông Trương Dĩ Triết, nhà sáng lập kiêm đối tác quản lý quỹ Yonggui, giới đầu tư không đột ngột mất niềm tin vào robot, mà đang “phân tích và định giá lại”. Những mức định giá từng được đẩy lên cao nhờ đột phá công nghệ nay phải trải qua phép thử khắt khe hơn khi bước ra thị trường đại chúng.
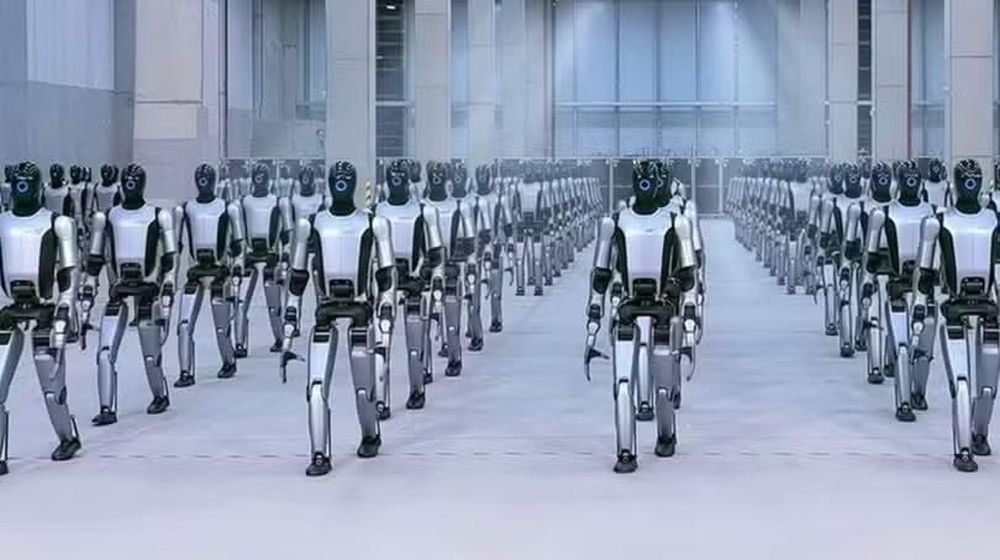
Đổ xô làm robot hình người là thực tế đang diễn ra: từ đầu năm 2026 đã có khoảng 144.000 doanh nghiệp liên quan đến robot đăng ký mới; chỉ riêng doanh nghiệp có năng lực sản xuất robot hoàn chỉnh, đến cuối năm 2025 cũng có tới 165 nơi. Ảnh: Sohu.
Khách hàng tập trung, lợi nhuận thiếu bền vững
Huandong Technology là trường hợp điển hình. Doanh nghiệp này sản xuất bộ giảm tốc RV — linh kiện cốt lõi giúp các khớp nối robot công nghiệp vận hành chính xác dưới tải trọng lớn. Giai đoạn 2023–2025, doanh thu của Huandong tăng từ 309 triệu lên 438 triệu NDT, với lợi nhuận ròng năm 2025 đạt khoảng 93,77 triệu NDT. Công ty từng dự định huy động 1,4 tỷ NDT thông qua IPO.
Tuy nhiên, bản cáo bạch lại phơi bày mức độ phụ thuộc khách hàng rủi ro. Năm 2025, Estun — khách hàng lớn nhất — đóng góp tới 48,56% doanh thu của Huandong; nhóm 5 khách hàng lớn nhất chiếm tới 78,34%. Đến cuối năm, giá trị ghi sổ các khoản phải thu lên tới 272 triệu NDT. Việc gần một nửa doanh thu phụ thuộc vào một đối tác, trong khi dòng tiền bán hàng chưa thu hồi kịp khiến rủi ro lan ngược chuỗi cung ứng nếu khách hàng gặp khó khăn.
Áp lực lợi nhuận cũng hiện hữu khi biên lợi nhuận gộp của Huandong giảm từ 42,47% (năm 2024) xuống 35,36% do cạnh tranh về giá gia tăng. Năm 2025, chỉ số này phục hồi nhẹ lên 36,57% nhưng chưa thể trở lại mức cũ.
Đối với Hikrobot và Huake Precision, việc hồ sơ bị dừng xét duyệt cuối tháng 9 mang tính thủ tục kỹ thuật do báo cáo tài chính hết hạn hiệu lực. Dù vậy, số liệu của Huake Precision — công ty sản xuất robot phẫu thuật thần kinh — vẫn đặt ra dấu hỏi lớn về chất lượng tăng trưởng: Trong 40,55 triệu NDT lợi nhuận ròng năm 2025, có tới 23,9 triệu NDT đến từ trợ cấp chính phủ (chiếm 59%).
Trợ cấp không hiếm ở các doanh nghiệp công nghệ, nhưng giới đầu tư đại chúng đòi hỏi sự tách biệt rõ ràng giữa lợi nhuận kinh doanh cốt lõi và thu nhập bất thường. Câu hỏi chung đặt ra cho các doanh nghiệp trước ngưỡng cửa IPO là liệu họ có thể duy trì lợi nhuận và dòng tiền nếu cắt bỏ các nguồn hỗ trợ bên ngoài hay không.
Ai thực sự bỏ tiền mua robot?
Với phân khúc robot hình người và trí tuệ hiện thân (embodied AI), bài toán thương mại hóa còn phức tạp hơn. Một robot được đưa vào nhà máy ô tô thử nghiệm hay một địa phương mua vài chục robot dựng trung tâm dữ liệu đều tạo ra doanh thu. Nhưng các dự án thí điểm không đồng nghĩa với nhu cầu thị trường bền vững.
Ông Trương Dĩ Triết chỉ ra rằng nhiều công ty không chỉ thiếu khả năng sinh lời tương xứng với định giá, mà thậm chí chưa có đơn hàng thực sự đáng kể. Thước đo quan trọng nhất nằm ở lượng khách hàng độc lập — những đơn vị không có quan hệ sở hữu hay mua bán chéo trong cùng hệ sinh thái, sẵn sàng chi trả ngân sách vì robot giải quyết được bài toán thực tế.
“Nếu đơn hàng chỉ đến từ một nguồn như chính quyền, hoặc các bên trong cùng ngành chuyển đơn hàng qua lại cho nhau, mô hình đó hoàn toàn thiếu thuyết phục,” ông nhận định.
Sau khi Unitree Robotics IPO thành công đã hình thành trào lưu đua nhau niêm yết. Ảnh: Ifeng.
Sự khác biệt nằm ở chỗ: Một chính quyền địa phương mua gói thiết bị 10 triệu NDT một lần rất khác với 10 nhà máy độc lập, mỗi nơi mua 1 triệu NDT. Trường hợp thứ hai chứng minh nhu cầu có thể nhân rộng và dễ duy trì đơn hàng lặp lại qua các năm.
Deep Robotics là một ví dụ đáng theo dõi. Khởi đầu từ lĩnh vực kiểm tra hệ thống điện, công ty mở rộng robot bốn chân sang ngành năng lượng và vươn ra quốc tế. Doanh thu tăng từ 50,11 triệu NDT (2023) lên 337 triệu NDT (2025), giúp công ty báo lãi lần đầu 28,68 triệu NDT. Dù vẫn có đóng góp từ trợ cấp, thước đo tiếp theo của Deep Robotics là tỷ lệ khách hàng gia hạn hợp đồng sau giai đoạn thử nghiệm.
Ở mảng niêm yết, Dobot (đã lên sàn Hong Kong) ghi nhận doanh thu robot công nghiệp nửa đầu năm 2026 đạt 197 triệu NDT (tăng 142,4% so với cùng kỳ), với tỷ lệ khách hàng hiện hữu mua lại robot cộng tác vượt 60%.
Bên cạnh đó là năng lực "khái quát hóa" (generalization): cùng một mẫu robot có thể triển khai ở nhiều nhà máy khác nhau mà không tốn quá nhiều chi phí tùy chỉnh. Robot phải vượt qua ba bước: khách hàng độc lập chi tiền $\rightarrow$ dự án thử nghiệm chuyển thành đơn hàng lớn $\rightarrow$ khách hàng mua lặp lại. Nếu chưa qua được các bước này, tăng trưởng doanh thu vẫn chưa đủ chứng minh tính bền vững.
Định giá cao và áp lực chứng minh tăng trưởng
Thị trường tư nhân Trung Quốc vẫn sẵn sàng rót vốn. Mid-October, FAO hoàn tất hai vòng gọi vốn C+ và D với tổng trị giá gần 1 tỷ NDT do Meituan và Longzhu Capital dẫn dắt. Tương tự, AgiBot hoàn tất vòng huy động vốn mới ở mức định giá 50 tỷ NDT và đã khởi động chuẩn bị IPO tại Hong Kong từ tháng 7.
Tuy nhiên, thị trường chứng khoán đại chúng vận hành theo nguyên tắc khác: Mức định giá phải được chứng thực liên tục bằng kết quả kinh doanh.
Với doanh thu năm 2025 đạt khoảng 1,05 tỷ NDT, tỷ lệ định giá trên doanh thu (EV/Sales) của AgiBot lên tới 48 lần — con số tạo ra kỳ vọng cực kỳ khủng khiếp về tốc độ mở rộng quy mô. Unitree Robotics là minh chứng cho mặt trái của kỳ vọng quá đà: Giá cổ phiếu từng chạm 1.100 NDT trong phiên chào sàn (vốn hóa 444,9 tỷ NDT) nhưng nhanh chóng bốc hơi 55% chỉ sau chưa đầy một tháng.
Một số nguồn tin cho biết cơ quan quản lý Trung Quốc đã đưa ra định hướng không chính thức nhằm làm chậm tiến trình IPO của các hãng robot hình người để rà soát lại định giá và chất lượng đơn hàng, dù chưa ban hành lệnh cấm chính thức.
Báo cáo tài chính của các doanh nghiệp đã niêm yết cũng cho thấy thực tế khắc nghiệt: Nửa đầu năm 2026, doanh thu robot hình người của UBTech đạt 590 triệu NDT (tăng 14 lần), nhưng EBITDA (lợi nhuận trước lãi vay, thuế và khấu hao) điều chỉnh vẫn âm 170 triệu NDT. Dobot tăng gấp đôi doanh thu lên 316 triệu NDT nhưng vẫn lỗ ròng 108 triệu NDT.
Giai đoạn tiếp theo của ngành robot Trung Quốc sẽ không còn được quyết định bởi việc robot nào giống người hơn hay công nghệ nào hào nhoáng hơn, mà bởi doanh nghiệp nào giành được khách hàng độc lập, duy trì đơn hàng lặp lại và chuyển hóa được doanh thu thành dòng tiền thực. Việc các hồ sơ IPO chững lại không phải là hồi kết, mà là sự thay đổi của thước đo định giá: từ kỳ vọng công nghệ sang năng lực thương mại hóa sinh lời.
Theo Sohu
Thu Thủy
TIN LIÊN QUAN
 2 ngày trước
 9 ngày trước
 20 ngày trước
 20 ngày trước
 20 ngày trước
 28 ngày trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 2 tháng trước
 2 tháng trước
 3 tháng trước
 3 tháng trước
 3 tháng trước
 3 tháng trước
 3 tháng trước
 3 tháng trước
 4 tháng trước
 4 tháng trước

 1 giờ trước
 33 phút trước
 1 giờ trước
 VỀ TRANG CHỦ