

Vì sao doanh nghiệp bứt phá nhờ AI, nhiều nơi vẫn mắc kẹt ở thử nghiệm?
1 giờ trước
Đầu tư vào AI chưa chắc bảo đảm hiệu quả nếu doanh nghiệp thiếu năng lực quản trị, nhân sự và quy trình vận hành phù hợp.
Không phải cứ đầu tư vào AI là thành công
Cùng tiếp cận những nền tảng công nghệ, mô hình trí tuệ nhân tạo (AI) và hạ tầng xử lý tương tự nhau, nhưng vì sao có doanh nghiệp triển khai thành công, trong khi nhiều tổ chức vẫn loay hoay với các dự án thử nghiệm?
Đó là vấn đề được ông Nguyễn Chiến Thắng, nhà sáng lập Mì AI, đặt ra khi phân tích thực trạng ứng dụng AI tại các doanh nghiệp hiện nay. Một thống kê được ông dẫn ra cho thấy chỉ khoảng 5% dự án có thể vượt qua giai đoạn thử nghiệm để mở rộng ứng dụng. Con số này cho thấy khoảng cách còn rất xa giữa việc tiếp cận công nghệ và năng lực đưa AI vào vận hành thực tế.
Ông Lưu Danh Đức, Phó tổng giám đốc, Ngân hàng TMCP Sài Gòn Tài Lộc (Sacombank), cũng chỉ ra những khó khăn khi chuyển từ thử nghiệm công nghệ sang ứng dụng thực tế.
Ngân hàng là một trong những lĩnh vực đang đẩy mạnh ứng dụng AI vào nhiều hoạt động, từ chấm điểm tín dụng, chăm sóc khách hàng, cá nhân hóa sản phẩm đến phòng chống gian lận và tự động hóa xử lý hồ sơ. Nhưng không phải dự án AI nào được thử nghiệm cũng có thể triển khai chính thức, trong khi số ứng dụng chứng minh được hiệu quả đầu tư còn rất hạn chế.
Chẳng hạn, trong hoạt động chấm điểm tín dụng, AI có thể phân tích nhiều nguồn dữ liệu, kể cả những thông tin thay thế lịch sử tín dụng truyền thống, để hỗ trợ đánh giá khả năng trả nợ của khách hàng. Công nghệ còn giúp đánh giá những khách hàng chưa có lịch sử tín dụng hoặc chưa có dữ liệu tại Trung tâm Thông tin tín dụng quốc gia (CIC).
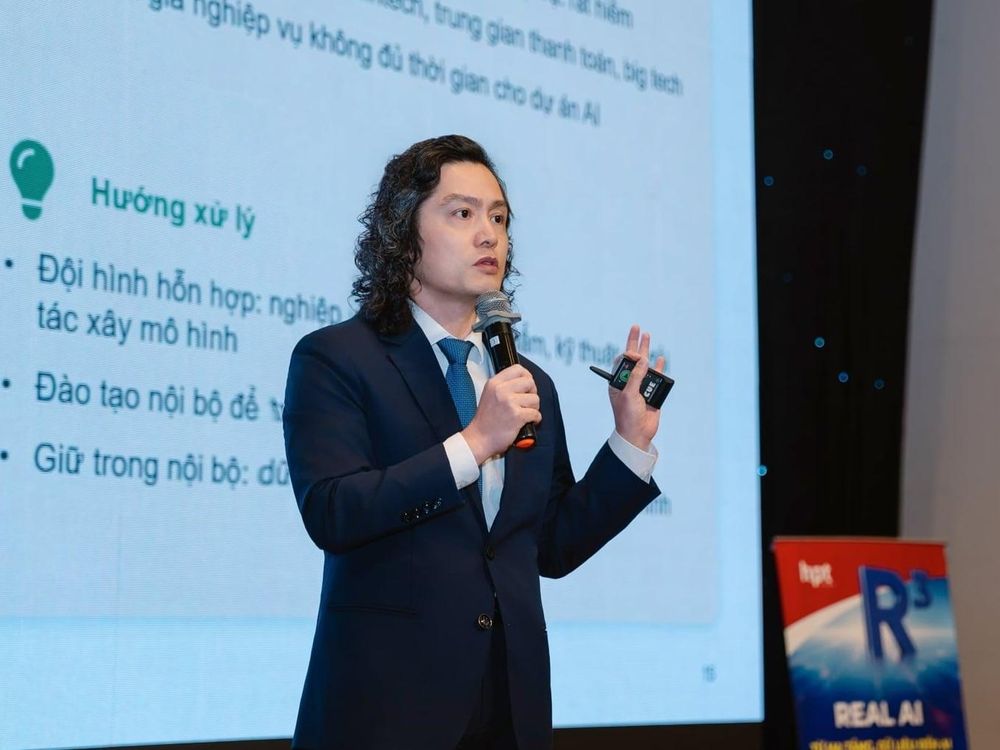
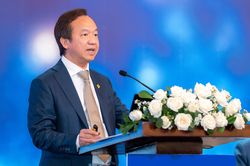
Ông Lưu Danh Đức, Phó tổng giám đốc Sacombank chia sẻ tại sự kiện HPT D-DAY 2026 vừa qua. Ảnh: Kim Thanh
Tuy nhiên, đối với những khoản vay có giá trị lớn như vay mua nhà, mua xe, AI chủ yếu đóng vai trò hỗ trợ phân tích, trong khi quyết định phê duyệt cuối cùng vẫn thuộc về người có thẩm quyền.
Một trong những nguyên nhân được ông Đức chia sẻ là các yêu cầu pháp lý liên quan đến việc thu thập và sử dụng dữ liệu thay thế. Bên cạnh đó, ngân hàng phải kiểm soát chặt chẽ rủi ro tín dụng, bởi ngay cả mức tăng nhỏ của tỷ lệ nợ xấu cũng có thể gây ra tổn thất tài chính đáng kể.
Tương tự, trong hoạt động xử lý hồ sơ, AI đã cải thiện khả năng nhận diện, trích xuất và đối chiếu thông tin từ tài liệu, hỗ trợ ngân hàng kiểm tra hồ sơ cho vay, mở thư tín dụng và các nghiệp vụ liên quan đến chứng từ. Tuy nhiên, việc phê duyệt cuối cùng vẫn thuộc về cán bộ có thẩm quyền.
Những yêu cầu về tuân thủ và kiểm soát rủi ro cho thấy việc đưa AI vào vận hành thực tế không đơn thuần chỉ là một bài toán công nghệ.
Ông Đức cho biết có những dự án đã được đầu tư đáng kể về thời gian, nhân lực và tài chính, thậm chí tiến gần đến giai đoạn triển khai, nhưng cuối cùng phải dừng lại vì không đáp ứng yêu cầu của bộ phận pháp chế hoặc an toàn thông tin.
Để AI tạo ra giá trị thực chất
Lý giải vì sao công nghệ chưa đủ để bảo đảm thành công, ông Thắng dẫn ra mô hình 10-20-70 của Boston Consulting Group (BCG).
Theo mô hình này, khoảng 10% nỗ lực chuyển đổi AI liên quan đến thuật toán, 20% liên quan đến công nghệ và dữ liệu, trong khi 70% còn lại tập trung vào con người, quy trình và chuyển đổi tổ chức. Mô hình này nhấn mạnh rằng hiệu quả ứng dụng AI không chỉ phụ thuộc vào việc lựa chọn những công nghệ tiên tiến mà chủ yếu nằm ở khả năng thay đổi cách doanh nghiệp làm việc và tổ chức hoạt động.
Một trong những yêu cầu quan trọng nhất là thiết kế lại quy trình trước khi đưa AI vào ứng dụng. Chẳng hạn, nếu AI chỉ được sử dụng để trích xuất thông tin từ hồ sơ, trong khi các bước chuyển giao, kiểm tra và phê duyệt vẫn giữ nguyên thì thời gian xử lý toàn bộ quy trình có thể không cải thiện đáng kể.
Vì vậy, doanh nghiệp cần rà soát lại quy trình, loại bỏ những bước không cần thiết, xác định các công đoạn có thể hợp nhất hoặc tự động hóa, rồi mới lựa chọn vị trí ứng dụng AI phù hợp. Khi đó, hiệu quả không chỉ được đo bằng tốc độ xử lý của một công đoạn mà bằng mức cải thiện của cả quy trình.
Việc thiết kế lại quy trình cũng kéo theo yêu cầu thay đổi vai trò của nhân viên. Khi AI có thể đảm nhận những nhiệm vụ lặp lại như xử lý tài liệu, tổng hợp thông tin hay kiểm tra ban đầu, con người cần chuyển sang giám sát kết quả, xử lý những trường hợp bất thường và thực hiện các công việc đòi hỏi đánh giá chuyên môn.
Để những thay đổi này phát huy hiệu quả thì lãnh đạo không thể chỉ là người phê duyệt ngân sách rồi giao toàn bộ việc triển khai AI cho bộ phận công nghệ thông tin.
Các đơn vị kinh doanh và nghiệp vụ phải chủ động xác định vấn đề cần giải quyết, tham gia triển khai và chịu trách nhiệm đánh giá kết quả ứng dụng AI. Trong khi đó, bộ phận công nghệ cung cấp nền tảng, dữ liệu và các điều kiện kỹ thuật cần thiết. Nếu thiếu sự tham gia của bộ phận nghiệp vụ, doanh nghiệp có thể xây dựng được một giải pháp công nghệ tốt nhưng không đáp ứng đúng nhu cầu sử dụng.
Đây cũng là kinh nghiệm được ông Đức nhấn mạnh từ thực tế triển khai AI trong lĩnh vực ngân hàng. Theo ông, đội ngũ phát triển AI dù có năng lực kỹ thuật tốt vẫn cần phối hợp chặt chẽ với nhân sự nghiệp vụ để hiểu quy trình, yêu cầu và những vấn đề phát sinh trong công việc.
Cùng với việc tăng cường phối hợp giữa các bộ phận, doanh nghiệp cần phát triển năng lực sử dụng AI cho nhân viên thông qua những chương trình đào tạo phù hợp với từng vị trí công việc, thay vì áp dụng một chương trình chung cho toàn bộ tổ chức.
Ông Thắng cho biết trong doanh nghiệp thường tồn tại hai xu hướng trái ngược. Một nhóm lo ngại AI sẽ thay thế công việc, trong khi nhóm khác lại kỳ vọng công nghệ có thể giải quyết gần như mọi vấn đề. Cả hai thái cực đều có thể khiến quá trình triển khai gặp khó khăn.
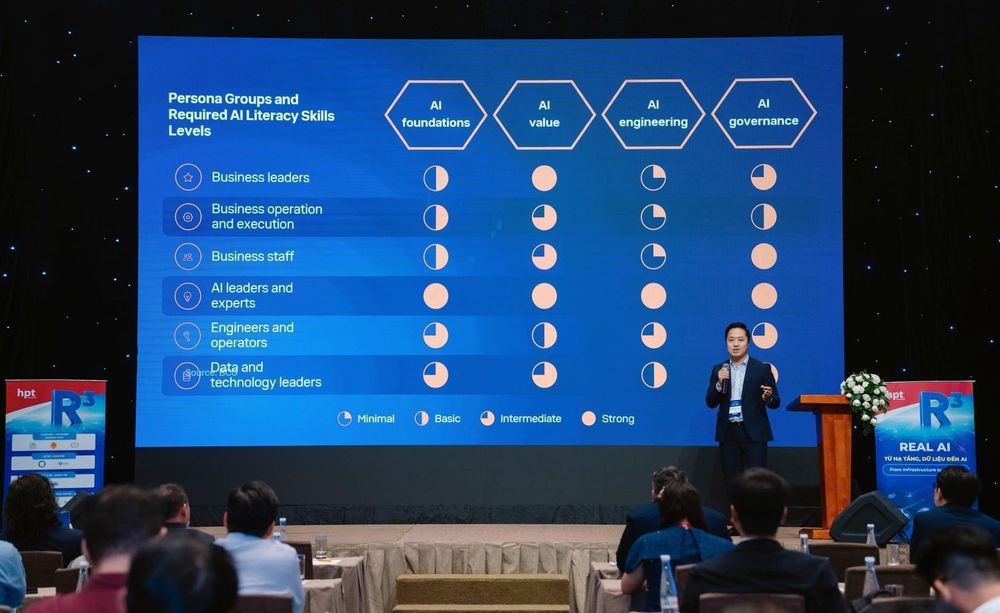
Ông Nguyễn Chiến Thắng, nhà sáng lập Mì AI. Ảnh: Kim Thanh
Với những người lo ngại, doanh nghiệp cần giúp họ hiểu rõ vai trò của AI, tạo điều kiện trải nghiệm các ứng dụng thực tế và xây dựng đội ngũ nhân sự có khả năng hỗ trợ đồng nghiệp sử dụng công nghệ.
Ngược lại, với những người kỳ vọng quá mức, cần làm rõ giới hạn của AI, thống nhất yêu cầu ngay từ đầu và bắt đầu bằng những ứng dụng nhỏ trước khi mở rộng.
Và ngay khi AI tham gia sâu vào hoạt động kinh doanh, doanh nghiệp còn phải xây dựng cơ chế quản trị phù hợp để kiểm soát những rủi ro phát sinh. Bởi những sai sót của AI không chỉ dừng ở lỗi kỹ thuật mà còn có thể dẫn đến vi phạm quy định, rò rỉ dữ liệu hoặc ảnh hưởng đến quyền lợi khách hàng.
Do đó ngay từ giai đoạn thiết kế, doanh nghiệp phải xác định rõ những hoạt động nào có thể tự động hóa hoàn toàn, những trường hợp nào phải có con người kiểm tra và ai chịu trách nhiệm đối với kết quả do AI tạo ra.
Các yêu cầu về bảo vệ dữ liệu, khả năng quyết định và kiểm soát rủi ro cũng phải được tính đến trước khi đưa hệ thống vào sử dụng. Đây là những điều kiện đặc biệt quan trọng đối với các ngành chịu sự quản lý chặt chẽ như ngân hàng.
Ngoài ra, doanh nghiệp cần cân bằng giữa những dự án tạo ra kết quả trước mắt và việc xây dựng năng lực AI dài hạn. Doanh nghiệp nên ưu tiên các ứng dụng giải quyết được vấn đề cụ thể và có khả năng sớm chứng minh hiệu quả, thay vì chạy theo số lượng ý tưởng.
Ông Đức dẫn chứng có thời điểm ngân hàng nhận được hơn 100 đề xuất ứng dụng AI từ các bộ phận. Nếu cố gắng triển khai đồng thời tất cả, nguồn lực sẽ bị phân tán và khó bảo đảm kết quả. Do đó, việc lựa chọn dự án cần dựa trên khả năng thực hiện, hiệu quả dự kiến và mức độ đóng góp đối với mục tiêu dài hạn của tổ chức.
Hiệu quả ứng dụng AI cần được đánh giá bằng những kết quả cụ thể như thời gian xử lý công việc được rút ngắn, chi phí vận hành được tiết giảm hay khả năng phòng chống gian lận được cải thiện, thay vì chỉ thống kê số lượng công cụ đã triển khai. Đây mới là thước đo cho thấy sự khác biệt giữa đầu tư vào công nghệ và tạo ra giá trị từ công nghệ.
Quỳnh Anh
 24 phút trước
 4 phút trước
 1 giờ trước
 10 phút trước
 13 phút trước
 23 phút trước
 23 phút trước
 48 phút trước
 51 phút trước
 58 phút trước
 VỀ TRANG CHỦ