

Trước đợt thanh tra, DPM từng lãi kỷ lục rồi lao dốc ra sao?
14 giờ trước
Quyết định thanh tra trong thời kỳ 1/1/2023 đến ngày 30/9/2026 là điểm mở để nhìn lại chặng đường kinh doanh của Tổng Công ty Phân bón và Hóa chất Dầu khí (PVFCCo, mã chứng khoán: DPM), doanh nghiệp đứng sau thương hiệu Đạm Phú Mỹ.
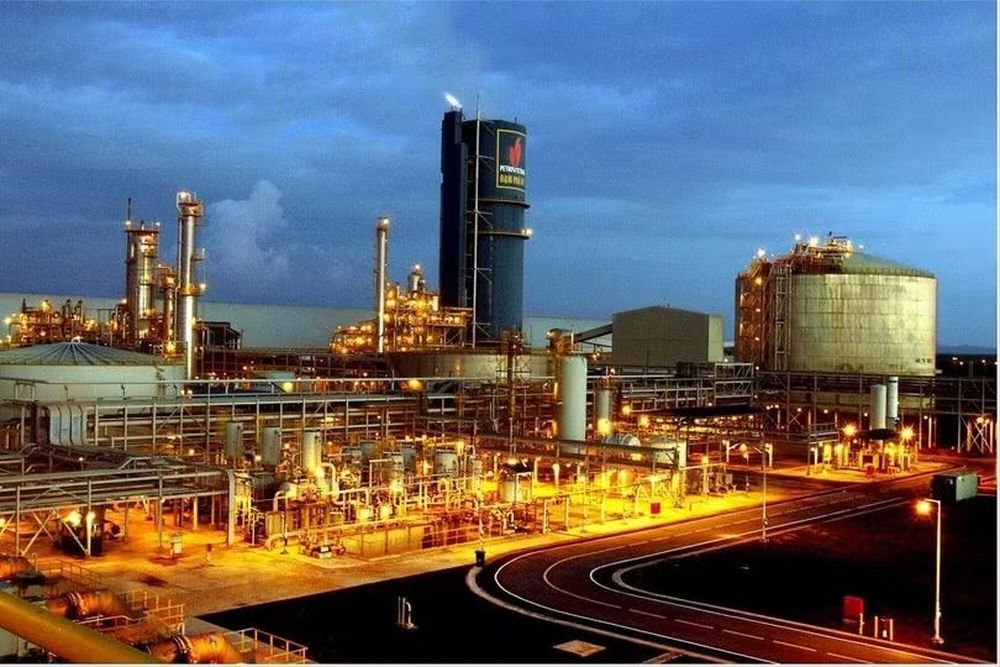
Thanh tra Chính phủ vừa quyết định thanh tra việc chấp hành pháp luật trong xuất nhập khẩu hóa chất, sản xuất và phân phối, lưu thông mặt hàng hóa chất, phân bón tại Tổng Công ty Phân bón và Hóa chất Dầu khí và các đơn vị liên quan. Thời kỳ thanh tra được xác định từ ngày 1/1/2023 đến ngày 30/9/2026; khi cần thiết, đoàn thanh tra có thể xem xét trước hoặc sau thời kỳ nêu trên.
Từ đỉnh lợi nhuận đến giai đoạn lao dốc
Diễn biến kinh doanh trong giai đoạn năm 2023 đến nửa đầu năm 2026 cho thấy kết quả của DPM chịu ảnh hưởng đáng kể từ chu kỳ giá phân bón và hóa chất.
Năm 2022 là giai đoạn đặc biệt thuận lợi đối với DPM. Doanh nghiệp lập kỷ lục cả doanh thu và lợi nhuận sau thuế, trong bối cảnh giá phân bón tăng mạnh trên thị trường quốc tế. Biên lợi nhuận gộp đạt khoảng 42,1%, phản ánh khả năng sinh lời cao của hoạt động kinh doanh cốt lõi.
Tuy nhiên, khi mặt bằng giá phân bón đảo chiều, kết quả kinh doanh nhanh chóng suy giảm. Năm 2023, doanh thu thuần của DPM còn khoảng 13.569 tỷ đồng, trong khi lợi nhuận sau thuế giảm xuống quanh 530 tỷ đồng, tức thấp hơn 90% so với năm trước.
Sự thu hẹp lợi nhuận diễn ra đồng thời với đà giảm mạnh của biên lợi nhuận gộp. Chỉ tiêu này từ khoảng 42,1% năm 2022 rơi xuống 12,2% năm 2023, giảm gần 30 điểm phần trăm.
Theo bản tin nhà đầu tư của DPM, giá bán các mặt hàng phân bón, hóa chất trong năm 2023 giảm khoảng 60–70% so với vùng giá cao bất thường của năm trước, trong khi giá khí nguyên liệu đầu vào tăng khoảng 20%. Nhà máy Đạm Phú Mỹ cũng phải dừng hoạt động để bảo dưỡng và xử lý sự cố thiết bị, gây thêm áp lực lên hoạt động sản xuất.
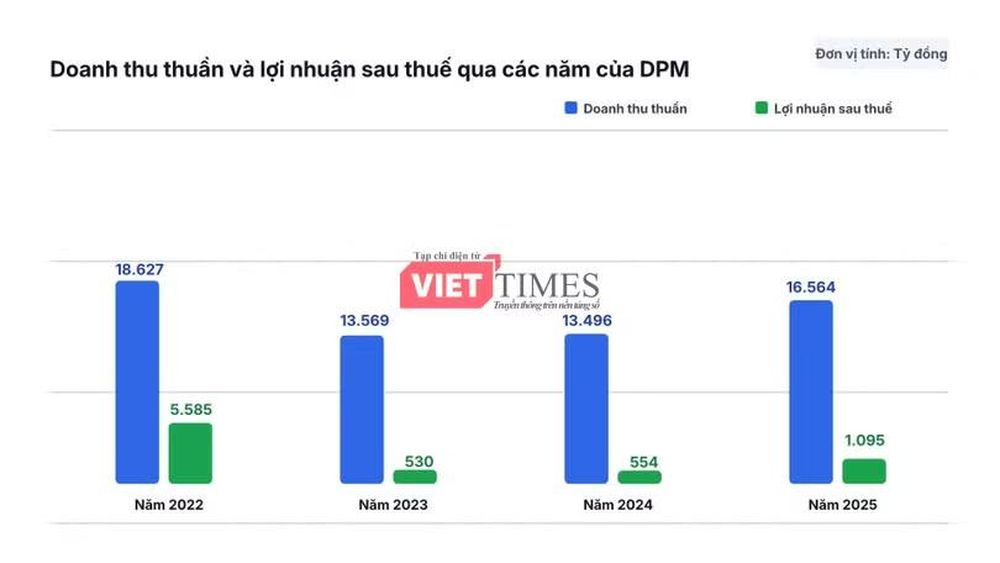
Nguồn: BCTC kiểm toán năm của DPM
Năm 2024, hoạt động kinh doanh chưa phục hồi rõ rệt. Doanh thu thuần đạt khoảng 13.496 tỷ đồng, gần như đi ngang so với năm trước; lợi nhuận sau thuế đạt 554 tỷ đồng. Biên lợi nhuận gộp nhích lên khoảng 14,1%, cho thấy hiệu suất sinh lời cải thiện nhưng vẫn ở mức thấp so với giai đoạn trước đó.
Sang năm 2025, cả lợi nhuận sau thuế và biên lợi nhuận gộp đều cải thiện rõ hơn. Doanh thu thuần tăng lên khoảng 16.564 tỷ đồng, lợi nhuận sau thuế đạt 1.095 tỷ đồng, gần gấp đôi năm 2024. Lợi nhuận gộp đạt khoảng 2.939 tỷ đồng, tương ứng biên lợi nhuận gộp 17,7%, cao hơn mức 14,1% của năm trước.
Đà phục hồi tiếp tục được ghi nhận trong 6 tháng đầu năm 2026. Theo báo cáo tài chính hợp nhất bán niên đã được soát xét, DPM đạt doanh thu thuần khoảng 12.609 tỷ đồng, tăng gần 33% so với cùng kỳ. Lợi nhuận sau thuế đạt 1.326 tỷ đồng, cao hơn gấp đôi cùng kỳ, đồng thời vượt kết quả thực hiện của cả năm 2025.
Điểm đáng chú ý là lợi nhuận gộp trong nửa đầu năm 2026 đạt khoảng 2.606 tỷ đồng, tăng gần 68% so với mức 1.552 tỷ đồng cùng kỳ năm trước. Biên lợi nhuận gộp theo đó cải thiện lên khoảng 20,7%, từ mức 16,5% của nửa đầu năm 2025.
Diễn biến này cho thấy lợi nhuận tăng không chỉ nhờ doanh thu mở rộng mà còn nhờ hiệu quả sinh lời từ hoạt động cốt lõi được cải thiện. Theo phân tích của Công ty Chứng khoán Mirae Asset, giá bán urê và NPK tăng so với cùng kỳ trong khi giá khí trong nước tăng chậm hơn đã hỗ trợ biên lợi nhuận của doanh nghiệp.
Dù vậy, biên lợi nhuận gộp 20,7% của nửa đầu năm 2026 vẫn thấp hơn đáng kể so với mức 42,1% của năm 2022. Chỉ tiêu này phản ánh phần lợi nhuận còn lại sau khi trừ giá vốn hàng bán, chưa bao gồm chi phí bán hàng, quản lý doanh nghiệp, chi phí tài chính và thuế. Vì vậy, việc biên lợi nhuận gộp cải thiện là tín hiệu tích cực về hiệu quả hoạt động cốt lõi, nhưng chưa đủ để khẳng định doanh nghiệp đã trở lại mức sinh lời đột biến như thời kỳ đỉnh cao.
Quy mô tiền và tiền gửi ngân hàng đạt 9.700 tỷ đồng
Bên cạnh kết quả kinh doanh, quy mô tiền và tiền gửi có kỳ hạn là điểm đáng chú ý trong bức tranh tài chính của DPM. Tại ngày 30/6/2026, doanh nghiệp có khoảng 955 tỷ đồng tiền và các khoản tương đương tiền, cùng 8.774 tỷ đồng đầu tư tài chính ngắn hạn, toàn bộ là tiền gửi ngân hàng. Tổng giá trị hai khoản mục đạt gần 9.728 tỷ đồng.
Quy mô này cho thấy DPM đang nắm giữ lượng tiền và tiền gửi ngân hàng đáng kể bên cạnh nguồn vốn phục vụ hoạt động sản xuất, kinh doanh. Trong khi tiền và các khoản tương đương tiền phản ánh nguồn lực có tính thanh khoản cao, tiền gửi có kỳ hạn còn phụ thuộc vào thời hạn gửi và điều kiện rút trước hạn.
Xét diễn biến qua các năm, tổng tiền, tương đương tiền và tiền gửi ngân hàng của DPM đạt khoảng 10.469 tỷ đồng vào cuối năm 2024, giảm còn 9.003 tỷ đồng vào cuối năm 2025, trước khi tăng trở lại lên gần 9.728 tỷ đồng tại ngày 30/6/2026.
Riêng trong nửa đầu năm 2026, tiền và các khoản tương đương tiền giảm từ khoảng 1.168 tỷ đồng xuống 955 tỷ đồng, trong khi tiền gửi ngân hàng tăng từ khoảng 7.835 tỷ đồng lên 8.774 tỷ đồng.
Diễn biến này cho thấy tổng quy mô tiền và tiền gửi có kỳ hạn đã phục hồi so với cuối năm 2025, dù lượng tiền và tương đương tiền giảm. Nói cách khác, nguồn lực tài chính của DPM không chỉ nằm ở số dư tiền sẵn có mà còn tập trung đáng kể ở các khoản tiền gửi có kỳ hạn ngắn tại ngân hàng.
Hàng tồn kho tăng mạnh trong năm 2025, dư nợ vay ngân hàng ngắn hạn ở mức cao
Hàng tồn kho cũng là khoản mục cần theo dõi khi đánh giá hoạt động của một doanh nghiệp sản xuất và phân phối phân bón.
Cuối năm 2024, hàng tồn kho của DPM ở mức khoảng 1.731 tỷ đồng. Đến cuối năm 2025, con số này tăng gần gấp đôi, lên 3.434 tỷ đồng, trước khi giảm còn khoảng 2.627 tỷ đồng vào ngày 30/6/2026, tương đương giảm 23,5% so với cuối năm trước.
Việc hàng tồn kho tăng mạnh trong năm 2025 cho thấy lượng vốn nằm trong nguyên vật liệu, thành phẩm và hàng hoá tại thời điểm cuối năm lớn hơn đáng kể so với năm trước. Diễn biến này có thể gắn với việc doanh nghiệp tăng lượng hàng dự trữ phục vụ kinh doanh hoặc thay đổi thời điểm nhập hàng. Sang nửa đầu năm 2026, hàng tồn kho thu hẹp trở lại, cho thấy quy mô hàng hóa còn lưu giữ tại thời điểm cuối kỳ đã giảm.
Ở phía nguồn vốn, dư nợ vay ngắn hạn của DPM tăng từ khoảng 3.422 tỷ đồng cuối năm 2024 lên 4.164 tỷ đồng cuối năm 2025, trước khi giảm còn khoảng 3.232 tỷ đồng vào ngày 30/6/2026. Như vậy, sau khi tăng trong năm 2025, dư nợ vay ngắn hạn đã hạ nhiệt trong nửa đầu năm 2026.
Việc dư nợ vay ngân hàng ngắn hạn chiếm tỷ trọng lớn trong cơ cấu nợ phải trả những năm 2024–2025 cho thấy nguồn vốn vay là một cấu phần cần theo dõi khi đánh giá tình hình tài chính của DPM.
Đặt cạnh gần 9.728 tỷ đồng tiền và tiền gửi ngắn hạn tại ngày 30/6/2026, quy mô nguồn lực tài chính này vẫn lớn hơn đáng kể dư nợ vay ngắn hạn.
Nhìn tổng thể, DPM đã đi qua một chu kỳ lợi nhuận giảm sâu sau năm 2022, trước khi phục hồi từ năm 2025. Trong nửa đầu năm 2026, biên lợi nhuận gộp cải thiện cùng lợi nhuận sau thuế tăng mạnh, trong khi hàng tồn kho và dư nợ vay ngắn hạn đều giảm so với cuối năm 2025.
Khả Nghi
TIN LIÊN QUAN
 1 giờ trước
 5 giờ trước
 7 giờ trước
 7 giờ trước
 11 giờ trước

 1 ngày trước
 1 ngày trước
 2 ngày trước
 2 ngày trước
 3 ngày trước
 3 giờ trước
 3 giờ trước
 2 giờ trước
 VỀ TRANG CHỦ