

Phân hóa lợi nhuận kinh doanh ô tô trước "bước chuyển" xe điện
48 phút trước
Sản lượng tiêu thụ xe điện mở rộng đang tạo thêm lựa chọn kinh doanh cho doanh nghiệp ô tô. Kết quả quý III ghi nhận doanh thu phân hóa, trong khi nhu cầu vốn cho hàng hóa, mạng lưới và chi phí lãi vay tiếp tục thử sức doanh nghiệp.
Doanh thu phân hóa
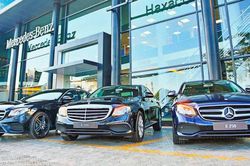
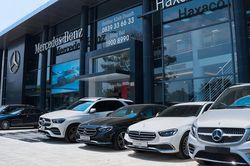
Công ty cổ phần Dịch vụ Ô tô Hàng Xanh (Haxaco, mã CK: HAX) ghi nhận kết quả kinh doanh quý III/2026 với doanh thu cải thiện. Riêng quý III, doanh thu thuần của Haxaco đạt gần 1.392 tỷ đồng, tăng khoảng 21% so với cùng kỳ. Lợi nhuận trước thuế đạt khoảng 7,2 tỷ đồng, chuyển biến từ khoản lỗ hơn 24 tỷ đồng một năm trước.
Động lực mới một phần đến từ việc bổ sung Công ty cổ phần Tập đoàn Tương Lai Việt (VFG) vào hệ thống. Theo giải trình gửi tới các cổ đông, ông Đỗ Tiến Dũng - Chủ tịch Hội đồng Quản trị Haxaco cho biết, VFG trở thành công ty con từ tháng 3/2026 và được hợp nhất kể từ thời điểm doanh nghiệp nắm quyền kiểm soát. Bên cạnh hoạt động phân phối Mercedes-Benz và MG, mạng lưới VinFast mở thêm cơ hội tiếp cận khách hàng, đồng thời bổ sung quy mô kinh doanh cho tập đoàn.
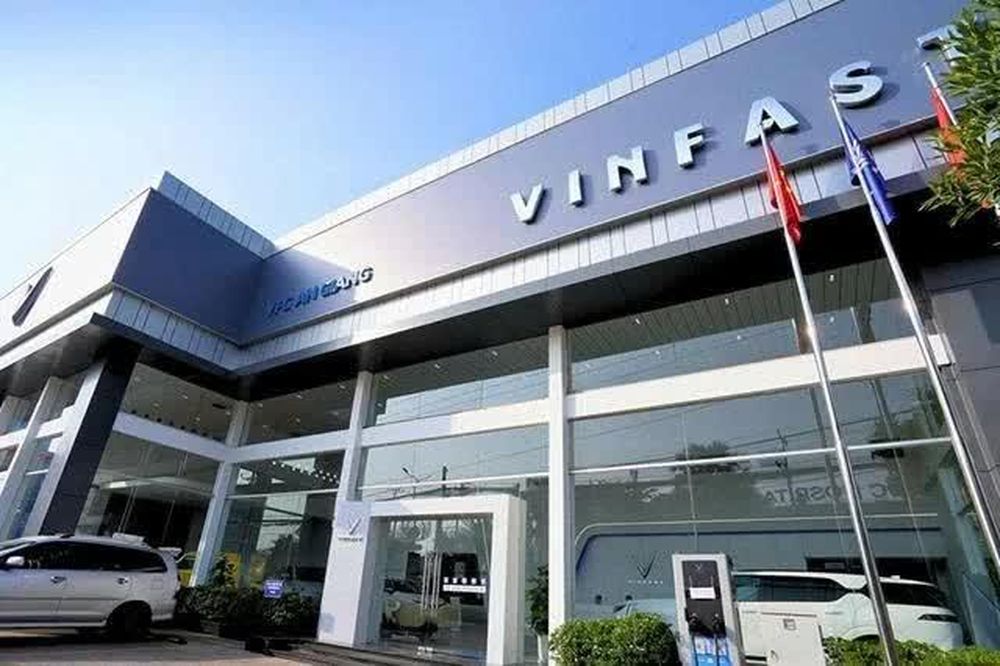
Haxaco hoàn tất mua 65% vốn đơn vị vận hành chuỗi đại lý VinFast ngay trong tháng 3/2026. Ảnh: VFG
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của Haxaco đạt khoảng 4.048 tỷ đồng, tăng 29% so với cùng kỳ. Lợi nhuận sau thuế hợp nhất đạt gần 41 tỷ đồng, trong khi cùng kỳ báo lỗ. Việc mua lại một mạng lưới đang hoạt động đã giúp doanh nghiệp rút ngắn thời gian xây dựng điểm bán.
Tại Công ty cổ phần Tasco (Tasco, mã CK: HUT), kết quả kinh doanh cũng tăng trưởng khi mở rộng các dòng sản phẩm. Theo kết quả kinh doanh nửa đầu năm 2026, doanh thu thuần mảng ô tô đạt khoảng 14.305 tỷ đồng, chiếm 64,5% doanh thu thuần hợp nhất.
Theo đại diện Tasco, nếu loại trừ ảnh hưởng từ việc thoái vốn một số đơn vị, doanh thu mảng ô tô tăng khoảng 20% so với cùng kỳ. Trong đó, các thương hiệu truyền thống tiếp tục giữ vai trò nền tảng, còn dòng xe Geely và Lynk & Co bổ sung động lực tăng trưởng. Trong 7 tháng năm 2026, hai thương hiệu này giao hơn 3.600 xe, vượt mức gần 2.500 xe của cả năm trước.
Bên cạnh đó, Tasco cũng công bố kế hoạch đưa các mẫu xe thuần điện Zeekr 7X, Zeekr 009, Lotus Eletre và Lotus Emeya về Việt Nam trong năm 2026, mở rộng danh mục sản phẩm ở phân khúc cao cấp. Việc bổ sung thương hiệu mở thêm cơ hội tiếp cận khách hàng, song cũng đòi hỏi nguồn lực cho hàng hóa, điểm bán và hậu mãi. Với nhà phân phối, doanh thu tăng thêm cần đủ bù chi phí đưa thương hiệu mới vào vận hành. Tốc độ tiêu thụ và khả năng khai thác mạng lưới sẽ quyết định hiệu quả mở rộng.
Trong khi Haxaco và Tasco mở rộng doanh thu, Công ty cổ phần Ô tô Giải Phóng (mã CK: GGG) lại đối diện với tình trạng đầu ra thu hẹp. Doanh thu quý III của doanh nghiệp chỉ đạt khoảng 1,03 tỷ đồng, trong khi cùng kỳ đạt gần 51,8 tỷ đồng. Giá vốn gần 2,4 tỷ đồng khiến hoạt động bán hàng lỗ gộp khoảng 1,37 tỷ đồng. Kết thúc quý III, Công ty cổ phần Ô tô Giải Phóng lỗ sau thuế 5,62 tỷ đồng.
Trong văn bản giải trình, lãnh đạo Công ty cổ phần Ô tô Giải Phóng cho biết, thị trường tiếp tục bất lợi đã dẫn đến doanh thu thấp, dù đã có cải thiện so với các quý trước. Theo kế hoạch, doanh nghiệp sẽ ký hợp đồng tiêu thụ toàn bộ lượng xe còn tồn trong tháng 10 và tháng 11 để cải thiện kết quả quý cuối năm.
Có thể thấy, việc lựa chọn sản phẩm, tệp khách hàng và tiến độ triển khai đóng vai trò quan trọng tạo nên diễn biến doanh thu riêng của từng doanh nghiệp. Việc tham gia thị trường xe điện cũng có những yêu cầu khác nhau về mạng lưới, năng lực bán hàng và thời gian thu hồi vốn.
Theo báo cáo tổng quan thị trường ô tô ASEAN-6 của hãng kiểm toán PwC, nhu cầu tại Việt Nam được hỗ trợ bởi các mẫu xe có giá dễ tiếp cận, sự phát triển của dòng hybrid và khách hàng vận tải, đội xe. Những chuyển động này tạo thêm cơ hội kinh doanh, đồng thời thúc đẩy doanh nghiệp điều chỉnh danh mục thương hiệu. Với mỗi lựa chọn mở rộng, vốn phải được bố trí trước cho sản phẩm và hoạt động phục vụ khách hàng.
Sức ép giữ lợi nhuận
Tại Haxaco, doanh thu cải thiện đi cùng chi phí vốn tăng. Cụ thể, chi phí lãi vay quý III khoảng 28 tỷ đồng, gấp khoảng 3 lần cùng kỳ. Tính chung 9 tháng, chi phí lãi vay của Haxaco lên tới gần 61,8 tỷ đồng (cùng kỳ năm trước, con số này là 26,4 tỷ đồng). Vay ngắn hạn tại Haxaco đến cuối tháng 9/2026 đạt khoảng 1.640 tỷ đồng, tăng hơn 72% so với đầu năm.
Nguồn thu từ chính sách của hãng cũng góp phần đáng kể vào kết quả kinh doanh của Haxaco. Trong 9 tháng năm 2026, khoản hỗ trợ kinh doanh ô tô đạt khoảng 146 tỷ đồng và ghi nhận trong khoản mục thu nhập khác.
Sức ép lãi vay càng rõ khi doanh thu ở quy mô thấp. Tại Công ty cổ phần Ô tô Giải Phóng, chi phí lãi vay quý III khoảng 2,15 tỷ đồng, dù nhỏ hơn lãi vay tại Haxaco, nhưng lớn hơn doanh thu của chính doanh nghiệp này trong kỳ. Đại diện Công ty cổ phần Ô tô Giải Phóng cho biết, chi phí quản lý, khấu hao và lãi vay, đặc biệt là các khoản vay đầu tư dự án xe tải điện, tiếp tục ảnh hưởng đến kết quả chung. Luỹ kế 9 tháng năm 2026, dòng tiền kinh doanh của Ô tô Giải Phóng âm gần 10,9 tỷ đồng.
Trong nửa đầu năm 2026, chi phí lãi vay tại nhiều doanh nghiệp ô tô cũng tăng lên đáng kể. Đánh giá về triển vọng ngành ô tô trong báo cáo công bố tháng 10/2026, hãng xếp hạng tín nhiệm VIS Rating nhận định, cạnh tranh giá và vòng quay tồn kho chậm đang gây sức ép lên dòng tiền. Việc tăng nhanh tồn kho khiến phần lớn doanh nghiệp ghi nhận dòng tiền kinh doanh âm. Xe chậm tiêu thụ kéo dài thời gian sử dụng vốn. Cùng đó, các khoản hỗ trợ giá để thúc đẩy bán hàng cũng là nguyên nhân thu hẹp lợi nhuận.
Những tháng cuối năm, tiến độ giao xe và thu tiền sẽ kiểm chứng hiệu quả mở rộng kinh doanh khi cạnh tranh ngày càng gay gắt. Bán được hàng, kiểm soát tồn kho và cân đối nguồn tài trợ là những khâu quyết định khả năng giữ lợi nhuận của doanh nghiệp trong cuộc đua thị phần.
Thanh Thủy
TIN LIÊN QUAN
 5 ngày trước
 6 ngày trước
 6 ngày trước
 6 ngày trước
 7 ngày trước
 8 ngày trước
 20 phút trước
 3 giờ trước
 2 giờ trước
 3 giờ trước
 VỀ TRANG CHỦ