

Thương vụ MCH có mang lại giá trị tương xứng cho cổ đông MSN?
54 phút trước
Tháng 7/2026, tập đoàn Masan (MSN) nâng kế hoạch lợi nhuận năm 2026 lên 10.000–11.500 tỷ đồng. Kết quả kinh doanh 9 tháng cho thấy Masan đạt 10.325 tỷ đồng, vượt mức cơ sở của kế hoạch cả năm. Mới đây, MSN quyết định chi tiền mua thêm cổ phần Masan Consumer (MCH) để nâng tỷ lệ sở hữu lên gần 75%. Trong thương vụ này, vấn đề nhà đầu tư quan tâm là hiệu quả sử dụng vốn và lợi ích kinh tế mà thương vụ có thể mang lại cho cổ đông MSN.
Tập đoàn Masan nâng kế hoạch lợi nhuận năm 2026 sau khi kết quả 9 tháng vượt mức sàn mục tiêu mới.
Vượt sàn kế hoạch cả năm sau 9 tháng
Diễn biến kế hoạch kinh doanh năm 2026 của Masan đem lại một góc nhìn đáng chú ý. Đầu năm, tập đoàn đặt mục tiêu doanh thu thuần hợp nhất 93.500–98.000 tỷ đồng, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) đạt 7.250–7.900 tỷ đồng. Đến tháng 7, Masan điều chỉnh kế hoạch lên 98.000–105.000 tỷ đồng doanh thu và 10.000–11.500 tỷ đồng NPAT Pre-MI.
Việc nâng kế hoạch cho thấy kỳ vọng của doanh nghiệp đã thay đổi theo diễn biến kinh doanh thực tế. Nhưng điều đáng chú ý hơn là kết quả sau ba quý đã vượt mức sàn của kế hoạch mới.
Theo công bố kết quả kinh doanh ngày 22/10/2026, doanh thu thuần hợp nhất của Masan đạt 89.118 tỷ đồng trong 9 tháng, tăng 52,7% so với cùng kỳ. NPAT Pre-MI đạt 10.325 tỷ đồng, tăng 2,3 lần; lợi nhuận sau thuế sau lợi ích cổ đông thiểu số (NPAT Post-MI) đạt 8.042 tỷ đồng, tăng 3,1 lần.
Như vậy, NPAT Pre-MI đã vượt mức thấp nhất của kế hoạch lợi nhuận năm sau điều chỉnh khoảng 3,25%. Trong khi đó, doanh thu đã hoàn thành khoảng 85%–91% khoảng mục tiêu cả năm mới.
Cần phân biệt rõ: Masan đã vượt mức sàn lợi nhuận của kế hoạch điều chỉnh, chứ chưa hoàn thành toàn bộ khoảng mục tiêu 10.000–11.500 tỷ đồng. Với doanh thu, tập đoàn vẫn cần thêm kết quả kinh doanh quý IV để tiến tới mục tiêu cả năm.
Kết quả này cho thấy bài toán của Masan đã chuyển sang một giai đoạn khác. Khi lợi nhuận thực tế vượt kỳ vọng ban đầu và vượt mức sàn của kế hoạch mới, câu hỏi không chỉ còn là doanh nghiệp có tăng trưởng hay không, mà còn là nguồn lực được tạo ra từ tăng trưởng sẽ được phân bổ thế nào để mang lại giá trị lâu dài.
Đó là điểm nối với quyết định tăng sở hữu tại Công ty cổ phần Hàng tiêu dùng Masan (Masan Consumer, mã MCH).
Chi tiền mua thêm MCH, Masan đánh đổi điều gì?
Trong tháng 10/2026, Masan thực hiện giao dịch mua thêm cổ phiếu MCH, hướng tới nâng tỷ lệ sở hữu từ khoảng 69,4% lên 74,9%. Theo công bố của tập đoàn, giao dịch được tài trợ bằng nguồn tiền mặt hiện có; khoản thanh toán cho giao dịch trong tháng 10 đã được tính đến trong các chỉ tiêu đòn bẩy tài chính mà Masan công bố.
Xét về chiến lược, việc tăng sở hữu tại một doanh nghiệp tiêu dùng có khả năng sinh lời là điều có cơ sở. Khi nắm giữ tỷ lệ lợi ích kinh tế cao hơn, Masan có thể hưởng phần lợi nhuận và cổ tức lớn hơn từ MCH nếu hoạt động kinh doanh của doanh nghiệp tiếp tục tăng trưởng.
Kết quả kinh doanh của MCH trong 9 tháng là một cơ sở để xem xét quyết định này. Riêng quý III/2026, MCH ghi nhận doanh thu 8.743 tỷ đồng, tăng 16,3% so với cùng kỳ; lợi nhuận sau thuế trước lợi ích cổ đông thiểu số tăng 14,1%. Lũy kế 9 tháng, doanh thu đạt 24.380 tỷ đồng, tăng 14,6%.
Những con số này cho thấy mảng hàng tiêu dùng vẫn duy trì đà tăng trưởng. Tuy nhiên, từ góc nhìn của cổ đông MSN, cần tách biệt hiệu quả kinh doanh của MCH với hiệu quả của quyết định mua thêm cổ phần tại doanh nghiệp này.
Tỷ lệ sở hữu tăng từ 69,4% lên 74,9% tương ứng mức tăng khoảng 5,5 điểm phần trăm. Nhưng điều đó không có nghĩa lợi nhuận hợp nhất của Masan sẽ tăng 5,5%, bởi MCH đã nằm trong phạm vi hợp nhất của tập đoàn. Việc thay đổi tỷ lệ sở hữu chủ yếu làm thay đổi phần lợi ích kinh tế thuộc về cổ đông công ty mẹ và cổ đông không kiểm soát, chứ không tự tạo ra doanh thu hay lợi nhuận hoạt động mới cho MCH.
Vì vậy, câu hỏi quan trọng không chỉ là Masan mua thêm bao nhiêu cổ phần, mà là phần lợi ích kinh tế tăng thêm có tương xứng với số tiền đã bỏ ra hay không. Để trả lời, nhà đầu tư cần biết giá trị giao dịch thực tế, lợi nhuận và cổ tức có thể thu được từ phần sở hữu tăng thêm, cũng như khoảng thời gian cần thiết để khoản đầu tư tạo ra lợi ích tương xứng. Nếu thiếu những dữ liệu này, chưa thể kết luận thương vụ có hiệu quả đến đâu chỉ từ việc tỷ lệ sở hữu tăng lên.
Mặt khác, dùng tiền mặt để mua cổ phần không đồng nghĩa giao dịch không có chi phí tài chính. Khoản tiền đã chi sẽ không còn sẵn sàng cho những mục đích khác như trả nợ, đầu tư mở rộng hoạt động kinh doanh hoặc phân phối vốn cho cổ đông. Đây chính là chi phí cơ hội mà Masan cần tính đến khi lựa chọn giữa việc tăng sở hữu MCH và các phương án sử dụng vốn khác.
Bài toán này càng đáng chú ý khi đặt cạnh tình hình tài chính hợp nhất của tập đoàn. Tại cuối quý III/2026, Masan có 21.197 tỷ đồng tiền và các khoản tương đương tiền, tăng 20,9% so với cuối năm 2025. Tổng dư nợ vay hợp nhất đạt 69.656 tỷ đồng, tăng 7,4%.
Theo công bố của Masan, tỷ lệ nợ vay ròng trên EBITDA trong 12 tháng gần nhất giảm từ 2,7 lần cuối năm 2025 xuống 2,0 lần tại cuối quý III. Tuy nhiên, sau khi tính đến khoản thanh toán cho giao dịch MCH trong tháng 10, tỷ lệ này ở khoảng 2,4 lần. Tập đoàn đặt mục tiêu đưa chỉ số về khoảng 2,3 lần vào cuối năm 2026.
Các số liệu cho thấy năng lực tài chính của Masan đã có chuyển biến tích cực trước giao dịch, nhưng thương vụ mua thêm MCH cũng khiến nhà đầu tư cần theo dõi khả năng duy trì lộ trình giảm đòn bẩy. Tỷ lệ nợ vay ròng/EBITDA phản ánh mối tương quan giữa nợ vay ròng và khả năng tạo EBITDA, chứ không phải thước đo đầy đủ về thanh khoản hay khả năng trả nợ tại một thời điểm. Để đánh giá toàn diện hơn, cần xem thêm dòng tiền hoạt động, lịch trả nợ, chi phí lãi vay và nhu cầu vốn của các đơn vị thành viên.
Masan cho biết dòng tiền tự do trong 12 tháng tính đến cuối quý III đạt 10.794 tỷ đồng, so với 9.309 tỷ đồng của cả năm 2025. Do hai số liệu được tính trên các khoảng thời gian khác nhau, không nên coi đây là phép so sánh trực tiếp giữa hai kỳ tương đương. Dù vậy, khả năng tạo dòng tiền vẫn là yếu tố quan trọng giúp tập đoàn có thêm dư địa thực hiện các quyết định phân bổ vốn.
Nguồn lực của công ty mẹ còn được hỗ trợ bởi cổ tức từ các nền tảng kinh doanh và chương trình thu hút cổ đông chiến lược tại Masan High-Tech Materials (MSR). Theo công bố của tập đoàn, các nguồn này được kỳ vọng hỗ trợ việc cơ cấu vốn và giảm nợ vay. Tuy nhiên, cần phân biệt nguồn tiền đã thực nhận với khoản cổ tức dự kiến hoặc nguồn vốn gắn với giao dịch đầu tư tại công ty thành viên; không phải mọi khoản công bố đều đồng nghĩa với tiền mặt đã sẵn sàng tại công ty mẹ.
Cũng cần lưu ý, cổ tức chuyển từ công ty con lên công ty mẹ không đồng nghĩa tập đoàn tạo ra thêm lợi nhuận hợp nhất. Cổ tức giúp dịch chuyển nguồn tiền trong hệ thống, còn giá trị kinh tế mới vẫn phụ thuộc vào khả năng các doanh nghiệp thành viên tạo ra lợi nhuận và dòng tiền từ hoạt động kinh doanh.
Sở hữu tăng, giá trị cho cổ đông MSN có tăng tương xứng?
Điểm đáng chú ý trong kết quả 9 tháng là lợi nhuận sau thuế sau khi trừ lợi ích cổ đông thiểu số (NPAT Post-MI) tăng nhanh hơn lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI). Hai chỉ tiêu lần lượt đạt 8.042 tỷ đồng và 10.325 tỷ đồng, tương ứng tăng 3,1 lần và 2,3 lần so với cùng kỳ. Masan cho biết mức tăng của lợi nhuận sau thuế sau lợi ích cổ đông thiểu số được hỗ trợ một phần bởi tỷ lệ sở hữu gia tăng tại các nền tảng kinh doanh.
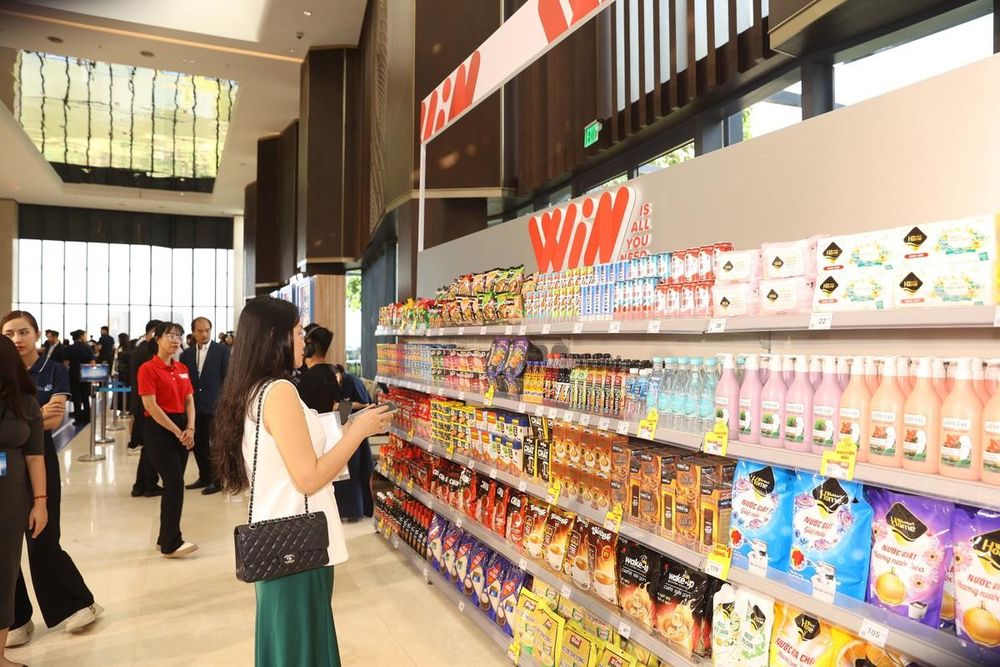
Đây là chỉ dấu liên quan trực tiếp đến chiến lược tăng sở hữu: khi tỷ lệ lợi ích kinh tế của công ty mẹ tại doanh nghiệp thành viên tăng lên, phần lợi nhuận thuộc về cổ đông công ty mẹ có thể tăng theo. Nhưng để đánh giá hiệu quả thực sự, nhà đầu tư vẫn cần xem xét số vốn đã bỏ ra và lợi ích tăng thêm nhận được, đồng thời tách ảnh hưởng của thay đổi tỷ lệ sở hữu khỏi tăng trưởng hoạt động kinh doanh và các yếu tố kế toán khác.
Trong những quý tới, có ba nhóm chỉ tiêu đáng theo dõi.
Thứ nhất là lợi nhuận thuộc về cổ đông công ty mẹ. Nếu tỷ lệ sở hữu tăng nhưng lợi nhuận thuộc cổ đông MSN không cải thiện tương xứng, luận điểm về hiệu quả của việc tăng sở hữu cần được xem xét lại. Quan trọng hơn, phần lợi nhuận tăng thêm cần được đặt trong tương quan với số vốn đầu tư, thay vì chỉ nhìn vào tốc độ tăng lợi nhuận hợp nhất.
Thứ hai là dòng tiền thực tế và cổ tức nhận được. Lợi nhuận kế toán cần được chuyển hóa thành tiền để phục vụ trả nợ, tái đầu tư hoặc phân phối cho cổ đông. MCH có chính sách chi trả cổ tức ở mức cao, nhưng mức chi trả thực tế vẫn phụ thuộc vào kết quả kinh doanh, nhu cầu vốn và quyết định phân phối lợi nhuận của doanh nghiệp. Vì vậy, cổ tức dự kiến không nên được coi là khoản thu chắc chắn.
Thứ ba là khả năng duy trì lộ trình giảm đòn bẩy sau giao dịch. Tỷ lệ nợ vay ròng/EBITDA tăng trở lại từ mức 2,0 lần cuối quý III lên khoảng 2,4 lần sau khi tính đến khoản thanh toán cho thương vụ MCH là diễn biến cần được theo dõi. Khả năng đưa chỉ số về mục tiêu khoảng 2,3 lần cuối năm sẽ là một trong những căn cứ đánh giá mức độ cân đối giữa tăng sở hữu và quản trị nợ.
Cũng cần phân biệt lợi ích kinh tế của việc tăng sở hữu với lợi ích mà cổ đông thiểu số MSN thực sự nhận được. Việc nắm giữ thêm cổ phần MCH không tự động bảo đảm giá cổ phiếu MSN tăng hoặc cổ đông được nhận cổ tức cao hơn. Giá trị thị trường còn phụ thuộc vào mức giá mua, triển vọng kinh doanh, định giá cổ phiếu và cách thị trường đánh giá toàn bộ tập đoàn.
Sau khi nâng kế hoạch lợi nhuận và vượt mức sàn mục tiêu mới chỉ sau 9 tháng, Masan đã cho thấy kết quả kinh doanh tốt hơn giả định ban đầu. Nhưng chính kết quả đó cũng đặt ra yêu cầu cao hơn đối với các quyết định sử dụng vốn.
Thương vụ MCH có thể giúp Masan gia tăng phần lợi ích kinh tế tại một nền tảng tiêu dùng đang tăng trưởng. Tuy nhiên, đó mới là cơ sở chiến lược, chưa phải bằng chứng đầy đủ về hiệu quả đầu tư. Với cổ đông MSN, điều cần theo dõi không chỉ là tỷ lệ sở hữu tăng lên, mà là lợi nhuận thuộc cổ đông công ty mẹ và dòng tiền thực tế có cải thiện tương xứng hay không.
Khi chuẩn lợi nhuận đã được nâng lên, chuẩn đánh giá hiệu quả sử dụng vốn cũng phải cao hơn. Phần lợi ích kinh tế tăng thêm từ MCH cần đủ thuyết phục so với số tiền đã chi, đồng thời không làm chệch mục tiêu giảm đòn bẩy của Masan.
Thùy Linh - Phước Nguyên
TIN LIÊN QUAN
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 3 ngày trước
 3 ngày trước
 3 ngày trước
 3 ngày trước
 3 ngày trước
 23 ngày trước
 24 ngày trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 2 tháng trước
 1 giờ trước
 1 giờ trước
 3 giờ trước
 VỀ TRANG CHỦ