

PGBank: Lợi nhuận quý III giảm hơn 10%, tỷ lệ nợ xấu tăng lên 3,9%
14 giờ trước
Lợi nhuận trước thuế của PGBank trong quý III/2026 giảm 10,5% so với cùng kỳ, xuống 190,1 tỷ đồng.
Lợi nhuận quý III đi lùi
Ngân hàng TMCP Thịnh vượng và Phát triển (PGBank) ghi nhận lợi nhuận trước thuế đạt 190 tỷ đồng trong quý III/2026, giảm 10,5% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 152 tỷ đồng, giảm 10,4%.
Diễn biến này diễn ra trong bối cảnh một số hoạt động kinh doanh chính của ngân hàng vẫn duy trì tăng trưởng. Cụ thể, thu nhập lãi thuần trong quý III đạt 560,9 tỷ đồng, tăng 20,4% so với cùng kỳ. Lãi thuần từ hoạt động dịch vụ tăng khoảng 3,5 lần, trong khi lãi thuần từ hoạt động kinh doanh ngoại hối tăng 75,7%.
Trong quý III, hoạt động mua bán chứng khoán đầu tư ghi nhận khoản lỗ 36 triệu đồng, trái ngược với mức lãi 80 tỷ đồng trong cùng kỳ năm 2025. Lãi thuần từ hoạt động khác cũng giảm 32,2%, xuống còn 29,8 tỷ đồng.
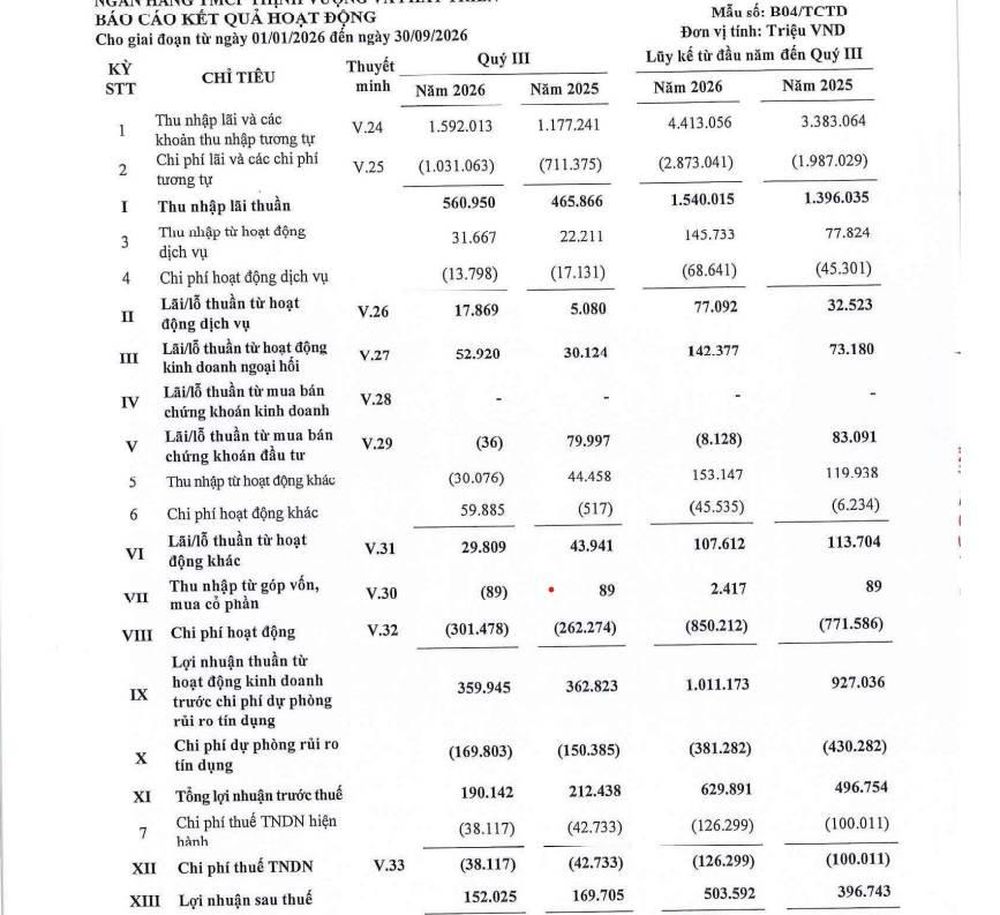
Tình hình kinh doanh quý III/2026 của PGBank.
Ở chiều ngược lại, chi phí hoạt động tăng 14,9%, lên 301,5 tỷ đồng; chi phí dự phòng rủi ro tín dụng tăng 12,9%, lên 169,8 tỷ đồng.
Lũy kế 9 tháng đầu năm của ghi nhận lợi nhuận trước thuế đạt 629,9 tỷ đồng, tăng 26,8% so với mức 496,8 tỷ đồng cùng kỳ năm trước. Lợi nhuận sau thuế đạt 503,6 tỷ đồng, tăng 26,9%.
Nợ xấu tăng gần 80%, tỷ lệ bao phủ giảm còn 30,6%
Đáng chú ý, chất lượng tín dụng của PGBank có diễn biến kém tích cực trong 9 tháng đầu năm 2026.
Tại ngày 30/9/2026, tổng nợ xấu nội bảng, gồm nợ nhóm 3, nhóm 4 và nhóm 5, đạt 1.948 tỷ đồng, tăng 856,2 tỷ đồng, tương ứng 78,4% so với cuối năm 2025. Tỷ lệ nợ xấu trên tổng dư nợ cho vay tăng từ 2,4% lên 3,9%.
Diễn biến tăng nợ xấu tập trung ở nhóm nợ dưới tiêu chuẩn và nợ nghi ngờ. Cụ thể, nợ nhóm 3 tăng lên 671,1 tỷ đồng, cao hơn ba lần so với đầu năm; nợ nhóm 4 tăng lên 752,7 tỷ đồng, tương đương gần 2,9 lần.
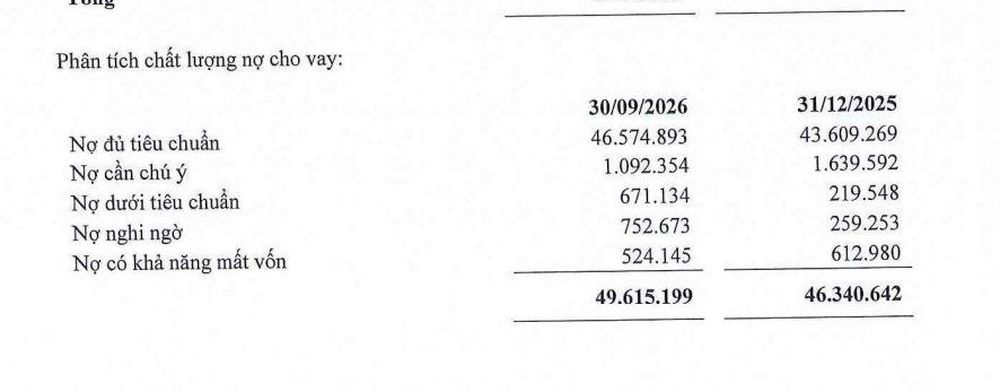
Chất lượng nợ vay của PGBank.
Trong khi đó, nợ nhóm 5, tức nợ có khả năng mất vốn, giảm 14,5%, từ 613,0 tỷ đồng xuống còn 524,2 tỷ đồng.
Ở nhóm nợ cần chú ý, dư nợ nhóm 2 giảm 33,4%, từ 1.639,6 tỷ đồng xuống 1.092,4 tỷ đồng.
Cùng với sự gia tăng nợ xấu, khả năng dự phòng của ngân hàng cũng là vấn đề cần lưu ý. Tại ngày 30/9/2026, tổng số dư dự phòng rủi ro cho vay khách hàng đạt 595,2 tỷ đồng, gồm 227 tỷ đồng dự phòng cụ thể và 368,2 tỷ đồng dự phòng chung.
Tỷ lệ bao phủ nợ xấu (LLR) giảm từ 51,3% vào cuối năm 2025 xuống còn 30,6% vào cuối tháng 9/2026.
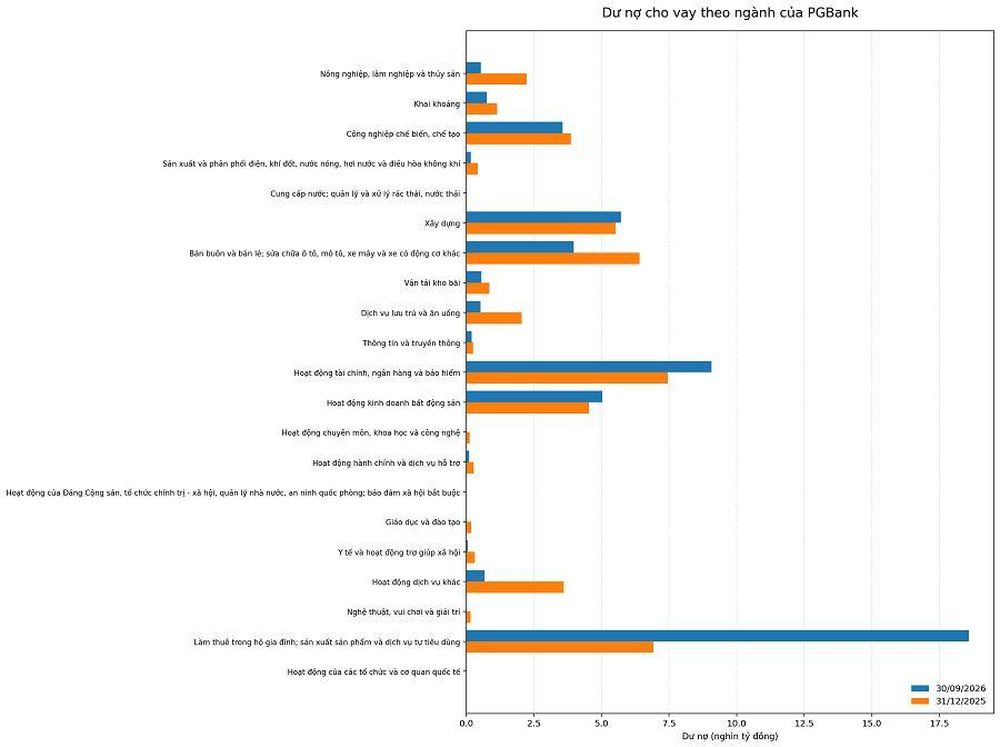
Dư nợ cho vay theo ngành của PGbank
Ngoài nợ xấu nội bảng, chỉ tiêu nợ khó đòi đã xử lý theo dõi ngoại bảng tăng từ 2.779,2 tỷ đồng lên 4.848,5 tỷ đồng, tương ứng tăng 74,5%. Mệnh giá trái phiếu đặc biệt do Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) phát hành còn 652,7 tỷ đồng vào cuối kỳ, với dự phòng trái phiếu VAMC ở mức 317,6 tỷ đồng.
Trong 9 tháng đầu năm, ngân hàng đã sử dụng 392 tỷ đồng nguồn dự phòng rủi ro để xử lý nợ xấu.
Quy mô tín dụng tăng nhanh hơn huy động vốn
Tính đến ngày 30/9/2026, tổng tài sản của PGBank đạt 92.637,5 tỷ đồng, tăng 4,3% so với cuối năm 2025. Dư nợ cho vay khách hàng đạt 49.615,2 tỷ đồng, tăng hơn 7%; trong khi tiền gửi khách hàng đạt 51.279,9 tỷ đồng, tăng 5,8%.
Như vậy, tín dụng tăng nhanh hơn huy động vốn từ khách hàng. Chênh lệch giữa tiền gửi khách hàng và dư nợ cho vay thu hẹp từ 2.119,8 tỷ đồng vào cuối năm 2025 xuống còn 1.664,7 tỷ đồng tại ngày 30/9/2026.
Tỷ lệ cho vay trên tiền gửi khách hàng (LDR thuần) tăng từ 95,6% lên 96,8%. Mặc dù tiền gửi khách hàng vẫn cao hơn dư nợ cho vay, mức tăng của tỷ lệ này cho thấy khoảng chênh lệch giữa hai nguồn lực đang thu hẹp.
Về cơ cấu huy động, tiền gửi không kỳ hạn (CASA) đạt 10.980,4 tỷ đồng, tăng 26,3% so với đầu năm. Tỷ trọng CASA tăng từ 17,9% lên 21,4% tổng tiền gửi khách hàng. Trong khi đó, tiền gửi có kỳ hạn đạt 39.550,3 tỷ đồng, gần như đi ngang so với cuối năm 2025.
Xét theo đối tượng khách hàng, tiền gửi cá nhân đạt 36.323,7 tỷ đồng, chiếm 70,8% tổng tiền gửi và tăng 8,9% so với đầu năm. Tiền gửi từ các tổ chức kinh tế đạt 14.956,1 tỷ đồng, chiếm 29,2%, giảm 0,9%.
Dù nguồn vốn huy động từ khách hàng tiếp tục tăng, PGBank vẫn duy trì quy mô đáng kể tiền gửi và vay từ các tổ chức tín dụng khác, ở mức 29.972,4 tỷ đồng. Khoản mục này chiếm 35,6% tổng nợ phải trả theo số liệu được cung cấp.
Một điểm cần lưu ý khác là sự khác biệt về kỳ hạn giữa nguồn vốn huy động và hoạt động cho vay. Theo báo cáo rủi ro thanh khoản, tiền gửi khách hàng có kỳ hạn đến một năm đạt 51.041 tỷ đồng, chiếm 99,5% tổng tiền gửi. Trong khi đó, dư nợ cho vay trung và dài hạn, có kỳ hạn trên một năm, đạt 18.567 tỷ đồng, tương đương 37,4% tổng dư nợ.
Bên cạnh đó, báo cáo lưu chuyển tiền tệ ghi nhận dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng đầu năm 2026 âm 8.757,6 tỷ đồng, so với mức âm 526,3 tỷ đồng cùng kỳ năm trước. Một trong những khoản mục tác động lớn là dòng tiền liên quan đến tiền gửi và cho vay các tổ chức tín dụng khác, ghi nhận âm 6.658,5 tỷ đồng. Khoản mục tăng/giảm cho vay khách hàng cũng ghi nhận âm 2.646,3 tỷ đồng.
Ở chiều tích cực, năng lực vốn của PGBank được củng cố trong kỳ. Vốn điều lệ tăng từ 5.500 tỷ đồng lên 7.327,0 tỷ đồng, tương ứng tăng 33,2%, thông qua chào bán thành công 131,59 triệu cổ phiếu ra công chúng và phát hành 51,11 triệu cổ phiếu để trả cổ tức.
Vốn chủ sở hữu đạt 8.364,3 tỷ đồng, tăng 27,8% so với mức 6.545,3 tỷ đồng cuối năm 2025.
Tổng giá trị tài sản thế chấp của khách hàng tại ngày 30/9/2026 đạt 125.098,3 tỷ đồng, tăng 30,9% so với đầu năm. Trong đó, bất động sản có giá trị 45.562,4 tỷ đồng; cổ phiếu, trái phiếu và giấy tờ có giá đạt 14.969 tỷ đồng; hàng hóa, máy móc thiết bị và các tài sản bảo đảm khác đạt tổng cộng 64.566,8 tỷ đồng.
An Vũ
TIN LIÊN QUAN
 1 giờ trước
 2 giờ trước
 6 giờ trước
 7 giờ trước
 9 giờ trước
 13 giờ trước
 1 ngày trước
 2 ngày trước
 3 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 5 ngày trước
 5 ngày trước
 5 ngày trước
 5 ngày trước
 5 ngày trước

 5 ngày trước
 7 ngày trước
 22 phút trước
 3 giờ trước
 1 giờ trước
 VỀ TRANG CHỦ