

Lộ diện 2 nhà băng đạt lợi nhuận 9 tháng vượt mốc 1 tỷ USD
5 giờ trước
Tính đến sáng 21/10, 2 ngân hàng thương mại đầu tiên báo lãi trước thuế vượt ngưỡng 1 tỷ USD. Hàng loạt nhà băng khác cũng công bố kết quả khả quan, dù bức tranh chung vẫn phản ánh sự phân hóa rõ nét về tốc độ hoàn thành kế hoạch năm.
00:00
00:00
Ngân hàng đầu tiên công bố lợi nhuận 9 tháng vượt mốc 1 tỷ USD (quy đổi) là VPBank. Theo báo cáo tài chính hợp nhất 9 tháng năm 2026, VPBank đạt gần 30.000 tỷ đồng lợi nhuận trước thuế, tăng gần 47% so với cùng kỳ năm trước. Kết quả này tương đương thành quả của cả năm 2025 và giúp ngân hàng hoàn thành khoảng 72,4% mục tiêu năm 2026.
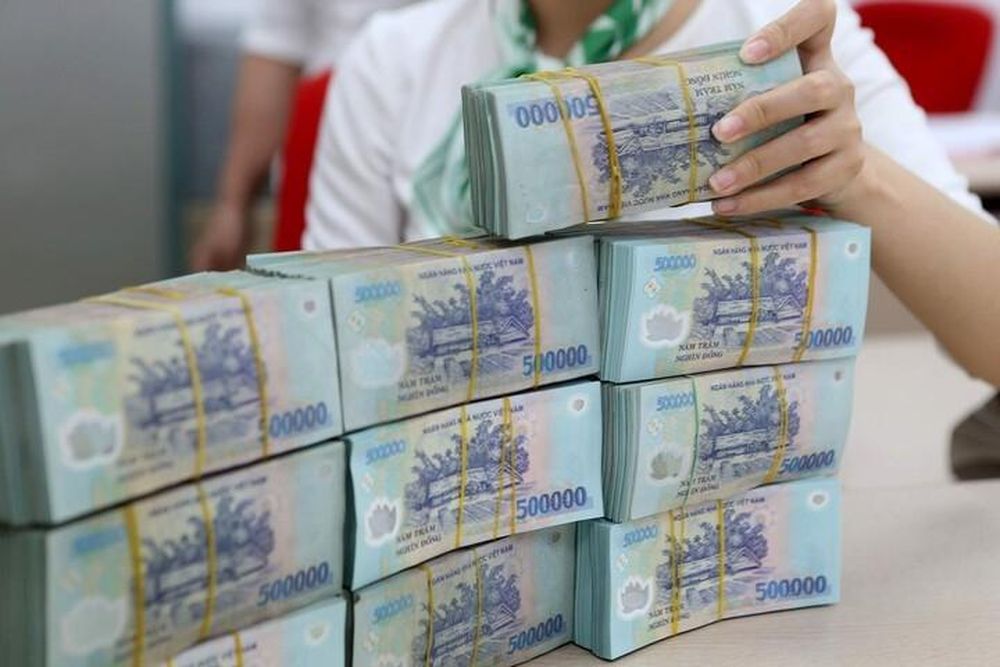
Nhiều ngân hàng đạt lợi nhuận hơn 10.000 tỷ đồng sau 3 quý.
Riêng quý III, VPBank lãi hơn 11.000 tỷ đồng, đánh dấu quý thứ hai liên tiếp xác lập đỉnh lợi nhuận mới, trong đó ngân hàng mẹ đóng góp hơn 25.200 tỷ đồng trong 9 tháng, tăng gần 48%.
Tín dụng mở rộng cùng nguồn thu dồi dào là động lực cốt lõi khi thu nhập lãi thuần hợp nhất đạt gần 53.100 tỷ đồng (tăng 26,7%) và lãi thuần từ dịch vụ bật tăng 76,3%, đưa tổng thu nhập hoạt động lên gần 65.500 tỷ đồng.
Tính đến cuối tháng 9/2026, quy mô tài sản hợp nhất của VPBank đã vượt 1,6 triệu tỷ đồng, tăng 27,8% so với đầu năm. Dư nợ cấp tín dụng riêng lẻ đạt 1,1 triệu tỷ đồng, tăng gần 30% trong khi tỷ lệ nợ xấu được kiểm soát quanh mức 2% theo Thông tư 31.
Đáng chú ý, GPBank - ngân hàng chuyển giao bắt buộc do VPBank sở hữu 100% vốn, cũng ghi nhận chuyển biến tích cực trong tái cơ cấu với khoản lãi trước thuế hơn 1.000 tỷ đồng trong 9 tháng, gần gấp đôi mức thực hiện của cả năm trước.
Cùng với VPBank, Techcombank vừa khép lại quý III với kết quả kinh doanh cao nhất lịch sử khi đạt 10.375 tỷ đồng lợi nhuận trước thuế hợp nhất, tăng 25,8% so với cùng kỳ. Lũy kế 9 tháng, lợi nhuận trước thuế của ngân hàng này chạm mốc 28.915 tỷ đồng (tương đương hơn 1 tỷ USD), tăng 23,7% và lợi nhuận sau thuế đạt hơn 23.014 tỷ đồng, tăng 21,3%.
Tổng thu nhập hoạt động mang về 45.204 tỷ đồng, tăng 17,1%, được nâng đỡ bởi gần 32.000 tỷ đồng thu nhập lãi thuần. Biên lãi thuần (NIM) quý III của ngân hàng cũng nhích lên 3,5% so với mức 3,4% của quý liền trước. Hoạt động dịch vụ tiếp tục là điểm sáng nổi bật khi mang lại 11.800 tỷ đồng doanh thu, tăng 40%, bên cạnh chi phí dự phòng rủi ro tín dụng giảm tới 30,5%, xuống còn khoảng 2.504 tỷ đồng.
Theo Tổng Giám đốc Jens Lottner, đà tăng trưởng của ngân hàng đến từ sự đa dạng hóa nguồn thu, thể hiện qua việc thu nhập lãi thuần tăng 17,9% và thu nhập dịch vụ tăng 44,6% trong quý III so với cùng kỳ.
Bên cạnh đó, nhiều nhà băng khác cũng ghi nhận kết quả kinh doanh tích cực. Điển hình, ABBank báo lãi trước thuế 9 tháng đạt 4.301 tỷ đồng, hoàn thành gần 96% kế hoạch cả năm. SHB dự phóng lợi nhuận trước thuế đạt hơn 14.300 tỷ đồng, tăng khoảng 17% so với cùng kỳ. Nam A Bank cũng ghi nhận mức lãi trước thuế hơn 4.700 tỷ đồng, tăng 25%, bên cạnh tín hiệu khởi sắc từ Vietbank.
Báo cáo cập nhật thị trường trong tháng 10, Hiệp hội Ngân hàng Việt Nam (VNBA) nhận định tổng thu nhập hoạt động toàn ngành quý III duy trì đà tăng khả quan, trong đó thu nhập lãi thuần vẫn giữ vai trò trụ cột. Các mảng thu ngoài lãi có dấu hiệu chậm lại do nguồn thu từ xử lý thu hồi nợ và kinh doanh chứng khoán suy giảm, điểm tựa duy nhất nằm ở mảng dịch vụ với mức tăng trưởng 20-25%. Điều này cho thấy lợi nhuận ngành đang phụ thuộc mật thiết vào nhịp tăng trưởng tín dụng và biên độ lãi thuần.
VNBA cũng chỉ ra sự phân hóa sâu sắc trên thị trường. Các ngân hàng thương mại nhà nước duy trì lợi thế lớn nhờ chi phí vốn rẻ và lượng tiền gửi không kỳ hạn (CASA) dồi dào. Ngược lại, nhóm ngân hàng tư nhân chịu nhiều áp lực hơn khi thị trường cho vay bán lẻ và khối doanh nghiệp vừa và nhỏ (SME) chưa phục hồi đồng đều.
Theo Công ty Chứng khoán Rồng Việt (VDSC), nhóm ngân hàng lớn đã hoàn thành từ 75% đến 92% kế hoạch năm với tổng lợi nhuận ước đạt 251.831 tỷ đồng, tăng 26% so với cùng kỳ. Trong khi đó, phần lớn các ngân hàng quy mô vừa và nhỏ mới chỉ thực hiện được từ 56% đến 66% mục tiêu, buộc nhóm này phải nỗ lực bứt tốc mạnh mẽ trong quý cuối cùng để hoàn thành chỉ tiêu năm.
Chứng khoán MB (MBS) đánh giá, khoảng cách rõ nhất là giữa ngân hàng quốc doanh và ngân hàng tư nhân. Nhóm quốc doanh có biên lãi cải thiện nhờ chi phí vốn thấp, nhiều tiền gửi không kỳ hạn và ngày càng nhiều khoản vay trung, dài hạn chuyển sang lãi suất thả nổi.
Ngược lại, biên lãi của nhóm ngân hàng tư nhân chịu áp lực giảm lớn hơn vì phải tăng huy động để bảo đảm thanh khoản, trong khi nhu cầu vay ở các mảng lãi cao như khách hàng cá nhân, doanh nghiệp nhỏ và vừa chưa phục hồi.
Huyền Anh
TIN LIÊN QUAN
 2 phút trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 3 giờ trước

 7 giờ trước
 9 giờ trước
 15 giờ trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 4 ngày trước
 12 ngày trước
 12 ngày trước
 20 ngày trước
 22 ngày trước
 23 ngày trước
 15 phút trước
 9 phút trước
 1 giờ trước
 VỀ TRANG CHỦ