

Dự báo Fed giữ nguyên lãi suất tại cuộc họp tuần tới, thị trường chờ thông điệp gì từ Chủ tịch Warsh?
2 giờ trước
Fed được dự báo giữ nguyên lãi suất tại cuộc họp ngày 27–28/10, nhưng thị trường quan tâm nhiều hơn đến thông điệp của Chủ tịch Kevin Warsh về các bước đi tiếp theo, khi áp lực lạm phát tại Mỹ tiếp tục gia tăng.
00:00
00:00
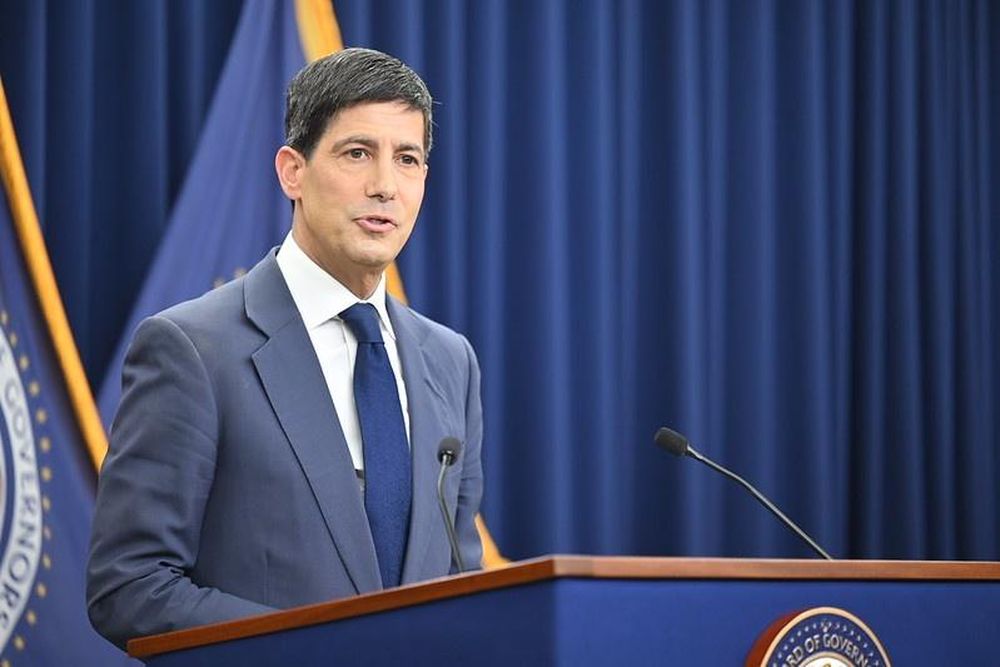
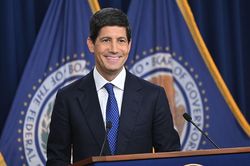
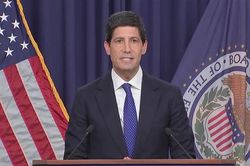
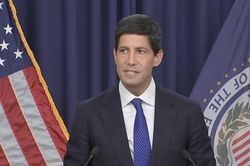
Chủ tịch Fed Kevin Warsh tại cuộc họp báo sau cuộc họp FOMC ngày 17/6/2026. Ảnh: Federal Reserve/Public domain.
Giữ nguyên lãi suất không đồng nghĩa Fed bớt lo lạm phát
Sau khi tăng lãi suất vào tháng 9, Fed được dự báo sẽ tạm dừng tại cuộc họp chính sách ngày 27–28/10. Tuy nhiên, quyết định giữ nguyên lãi suất, nếu được đưa ra, chưa đồng nghĩa với việc Fed đã kiểm soát được áp lực lạm phát hoặc sắp kết thúc quá trình thắt chặt chính sách tiền tệ.
Tại cuộc họp tháng 9, Fed nhất trí nâng lãi suất thêm 25 điểm cơ bản, đưa biên độ lãi suất chính sách lên 3,75–4,00%. Biên bản cuộc họp cho thấy phần lớn các quan chức nhận định có thể cần thêm một lần tăng lãi suất trước cuối năm, mặc dù quyết định tiếp theo sẽ phụ thuộc vào diễn biến kinh tế.
Những dữ liệu mới nhất càng khiến Fed khó phát đi tín hiệu nới lỏng quan điểm chống lạm phát. Theo báo cáo sơ bộ ngày 23/10 của S&P Global, chỉ số nhà quản trị mua hàng (PMI) tổng hợp của Mỹ giảm từ 58,4 điểm trong tháng 9 xuống 57,6 điểm trong tháng 10, nhưng vẫn phản ánh hoạt động kinh tế mở rộng mạnh.
Đáng chú ý, chỉ số đơn hàng mới tăng từ 58,1 lên 58,2 điểm, cao nhất kể từ tháng 3/2022, cho thấy nhu cầu vẫn vững. Trong khi đó, chỉ số giá bán hàng hóa và dịch vụ tăng từ 58,4 lên 59,8 điểm, cao nhất kể từ tháng 8/2022. Diễn biến này cho thấy doanh nghiệp tiếp tục có khả năng chuyển chi phí tăng sang người mua, làm gia tăng nguy cơ lạm phát kéo dài.
Áp lực chi phí cũng chưa giảm đáng kể khi chỉ số giá đầu vào vẫn ở mức cao 64,9 điểm, dù đã giảm từ 65,9 điểm trong tháng trước. Cùng với tình trạng chậm giao hàng và lượng đơn hàng tồn đọng gia tăng, những tín hiệu này khiến Fed khó yên tâm về triển vọng lạm phát, ngay cả khi tốc độ mở rộng hoạt động kinh tế đã giảm nhẹ.
Ông Chris Williamson, Kinh tế trưởng tại S&P Global Market Intelligence, nhận định nhu cầu mạnh, những trở ngại về nguồn cung và đơn hàng tồn đọng gia tăng đang tạo điều kiện để doanh nghiệp chuyển chi phí tăng sang khách hàng. Theo ông, diễn biến này báo hiệu lạm phát tiêu dùng có thể tiếp tục vượt xa mục tiêu 2% của Fed trong những tháng tới.
Bối cảnh đó đặt Fed trước bài toán khó: tăng lãi suất sớm để hạn chế nguy cơ lạm phát kéo dài, hay chờ thêm bằng chứng nhằm tránh thắt chặt chính sách quá mức.
Dù vậy, thị trường đang nghiêng về khả năng Fed chưa hành động ngay. Theo Reuters ngày 23/10, giới giao dịch vẫn định giá khoảng 81% khả năng Fed tăng lãi suất trong tháng 12, dù đã giảm đặt cược vào kịch bản tăng lãi suất tại cuộc họp tháng 10.
Thị trường chờ một lộ trình chính sách rõ ràng hơn
Nếu khả năng giữ nguyên lãi suất tại cuộc họp chính sách tháng 10 đã được dự báo rộng rãi, điều khiến nhà đầu tư quan tâm hơn là cách Fed lý giải các quyết định tiếp theo.
Trong bài viết ngày 24/10, MarketWatch cho biết giới kinh tế và đầu tư đang chờ Chủ tịch Kevin Warsh làm rõ liệu những số liệu lạm phát cao trong tháng 9 có làm thay đổi triển vọng chính sách hay không, cũng như Fed sẽ sử dụng những tiêu chí nào để xác định thời điểm và tốc độ tăng lãi suất.
“Điều thị trường quan tâm là đích đến cuối cùng của chính sách tiền tệ, hơn là kết quả cuộc họp ngày thứ Tư tới (tức cuộc họp chính sách tháng 10 của Fed)”, bà Juhi Dhawan, chuyên gia phân tích kinh tế vĩ mô toàn cầu tại Wellington Management, nhận định.
Sự quan tâm này xuất phát một phần từ phong cách truyền thông của ông Warsh. Khác với cách định hướng kỳ vọng thị trường thường thấy trước đây, Chủ tịch Fed hiện nay hạn chế phát tín hiệu về quyết định tại những cuộc họp sắp tới.
Hiện tại, thị trường đang nghiêng về kịch bản Fed thực hiện một chu kỳ thắt chặt tiền tệ tương đối nhẹ, với tối đa ba lần tăng lãi suất từ nay đến cuối quý I/2027. Theo bà Dhawan, trong lịch sử đã có nhiều giai đoạn Fed chỉ tăng lãi suất một vài lần. Kịch bản này phù hợp với quan điểm cho rằng Fed đang đảo ngược ba đợt cắt giảm lãi suất được thực hiện trong năm ngoái do lo ngại về tình hình thị trường lao động.
Tuy nhiên, cũng không thể loại trừ kịch bản Fed sẽ thắt chặt chính sách quyết liệt hơn, thay vì chỉ thực hiện một vài lần điều chỉnh lãi suất. Theo bà Dhawan, một chu kỳ tăng lãi suất đầy đủ có thể tương đương mức tăng tổng cộng 150-200 điểm cơ bản (1,5–2 điểm phần trăm), đưa lãi suất trở lại vùng cao nhất kể từ năm 2023.
Do đó, vấn đề then chốt không nhất thiết là Fed phải công bố trước số lần dự kiến tăng lãi suất. Điều nhà đầu tư cần là hiểu rõ ngân hàng trung ương đánh giá thế nào về mức độ dai dẳng của lạm phát và những điều kiện có thể khiến chính sách thay đổi.
Thông điệp quan trọng nhất sau cuộc họp tháng 10 có thể không nằm ở quyết định giữ nguyên lãi suất, mà ở việc Chủ tịch Warsh có giúp thị trường hiểu rõ hơn Fed sẽ cần những bằng chứng gì trước khi hành động tiếp hay không.
LĐ
TIN LIÊN QUAN
 4 ngày trước
 5 ngày trước
 5 ngày trước
 6 ngày trước
 8 ngày trước
 9 ngày trước
 10 ngày trước
 11 ngày trước
 11 ngày trước
 23 ngày trước
 27 ngày trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 1 tháng trước
 53 phút trước
 4 giờ trước
 57 phút trước
 1 giờ trước
 2 giờ trước
 3 giờ trước
 VỀ TRANG CHỦ