

Đồng bộ dữ liệu, rõ trách nhiệm trong nộp thuế xuất nhập khẩu
2 giờ trước
Nộp thuế điện tử đặt ra yêu cầu kết nối thông suốt giữa doanh nghiệp, ngân hàng, Kho bạc Nhà nước và cơ quan hải quan. Việc hoàn thiện quy trình trao đổi dữ liệu, tra soát chứng từ và xử lý sự cố cần gắn với trách nhiệm cụ thể của từng bên, bảo đảm nghĩa vụ thuế được ghi nhận chính xác.
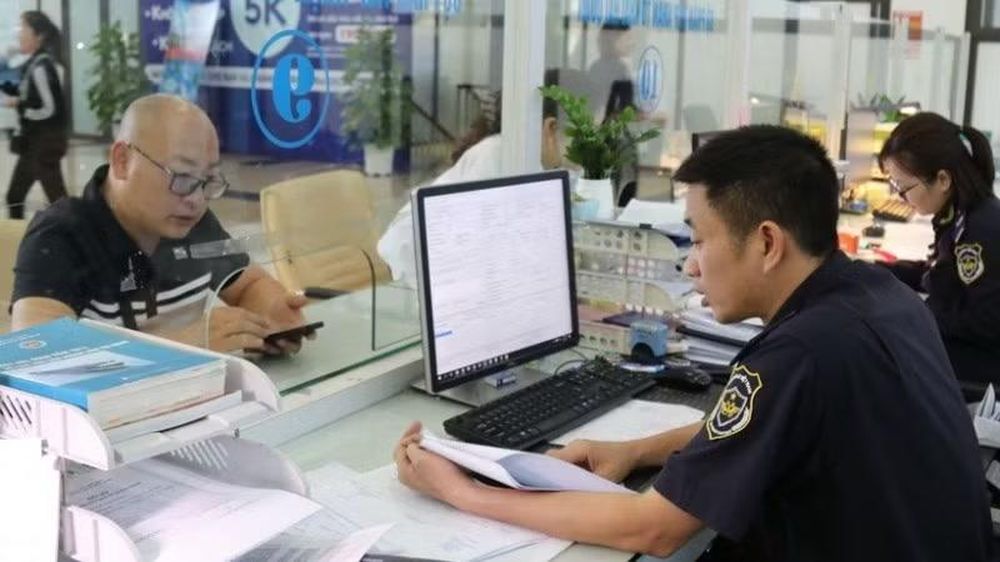
Cơ quan hải quan hỗ trợ doanh nghiệp thực hiện thủ tục xuất nhập khẩu. (Ảnh: CHQ)
Với doanh nghiệp xuất nhập khẩu, một giao dịch nộp thuế liên quan đến nhiều khâu: lập chứng từ, trích chuyển tiền, truyền thông tin, đối chiếu và hạch toán. Dữ liệu ở các khâu cần thống nhất để cơ quan hải quan có căn cứ ghi nhận khoản đã nộp và xác nhận nghĩa vụ thuế theo quy định. Vì vậy, chất lượng xử lý thông tin sau thanh toán là một phần quan trọng của quá trình thực hiện thủ tục.
Bộ Tài chính đang lấy ý kiến dự thảo Thông tư quy định thủ tục thu, nộp, bảo lãnh tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh và phương tiện xuất cảnh, nhập cảnh, quá cảnh. Dự thảo quy định cụ thể việc thu, nộp ngân sách nhà nước, bảo lãnh thuế, trao đổi thông tin, tra soát và xử lý sai sót trong quá trình thực hiện; dự kiến thay thế Thông tư số 184/2015/TT-BTC và Thông tư số 51/2025/TT-BTC.
Kết nối thông suốt từ thanh toán đến hạch toán
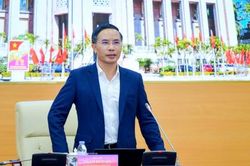
Tại Diễn đàn “Ngành Thuế và ngành Hải quan đồng hành cùng doanh nghiệp, thúc đẩy tăng trưởng kinh tế hai con số” vừa tổ chức gần đây, ông Trần Đức Hùng, Phó Cục trưởng Cục Hải quan, nêu yêu cầu thống nhất giữa pháp luật, quy trình nghiệp vụ và hệ thống công nghệ; tăng kết nối, chia sẻ dữ liệu, tự động hóa.
Về quy trình thu, nộp thuế xuất nhập khẩu, dự thảo Thông tư đang được Bộ Tài chính lấy ý kiến quy định cụ thể các thông tin phục vụ trao đổi, đối chiếu giữa các hệ thống. Theo đó, khi cơ quan hải quan đã cung cấp mã định danh khoản phải nộp, chứng từ nộp thuế phải thể hiện mã này. Số tham chiếu do hệ thống thanh toán nơi lập chứng từ tự động tạo, bảo đảm tính duy nhất theo từng đơn vị và không thay đổi trong quá trình truyền nhận.
Đây là những thông tin phục vụ việc xác định khoản phải nộp và trao đổi dữ liệu giữa các bên. Dự thảo cũng quy định một bảng kê, một giấy nộp tiền được sử dụng để nộp thuế cho một hoặc nhiều tờ khai hải quan; việc nộp tiền phí có thể thực hiện cho một hoặc nhiều hồ sơ lô hàng.
Qua Cổng thanh toán điện tử hải quan, người nộp thuế tra cứu khoản phải nộp, lựa chọn khoản nộp ngân sách và được hệ thống hỗ trợ lập giấy nộp tiền. Sau khi kiểm tra thông tin, người nộp thuế lựa chọn đơn vị trích tiền, ký số yêu cầu thanh toán. Nếu tiền thuế phải nộp vào các tài khoản thu khác nhau, giấy nộp tiền được lập riêng tương ứng với từng tài khoản.
Quy trình còn có phương án cho khoản phải nộp chưa có dữ liệu trên Cổng thanh toán điện tử hải quan. Trong trường hợp này, người nộp thuế lập đầy đủ thông tin chứng từ, lựa chọn đơn vị thực hiện và ký số yêu cầu trích tiền nộp ngân sách.
Sau khi trích tiền, các tổ chức tham gia thanh toán có trách nhiệm truyền ngay dữ liệu thông tin thu đến Cổng thanh toán điện tử hải quan. Với quy trình nộp qua Cổng, hệ thống tự động đối soát thông tin nhận được với thông tin người nộp thuế đã lập. Khi dữ liệu phù hợp, hệ thống kế toán thuế tập trung tự động hạch toán thanh khoản nợ, xác nhận hoàn thành nghĩa vụ thuế và tính tiền chậm nộp, nếu có, theo quy định.
Nếu thông tin chuyển đến có sai sót, Cổng thanh toán điện tử hải quan thông báo mã lỗi và từ chối cập nhật. Sau khi đơn vị liên quan chỉnh sửa phù hợp, hệ thống thực hiện hạch toán, xác nhận nghĩa vụ thuế theo quy định. Như vậy, yêu cầu truyền thông tin kịp thời đi liền với kiểm tra tính chính xác trước khi cập nhật.
Cũng tại diễn đàn này, ông Đậu Anh Tuấn, Phó Tổng thư ký, Trưởng ban Pháp chế Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), ghi nhận những thuận lợi từ số hóa thủ tục. Tuy nhiên, theo phản ánh của cộng đồng doanh nghiệp mà ông dẫn lại, vướng mắc tập trung nhiều hơn ở hoàn thuế, hướng dẫn thực thi và sự thống nhất trong áp dụng pháp luật.
Nhận định về thực thi chính sách đặt ra yêu cầu tiếp tục hoàn thiện cách giải quyết công việc trên môi trường điện tử. Riêng với nộp thuế xuất nhập khẩu, bên cạnh kênh thanh toán, dự thảo dành các quy định cụ thể cho tra soát, điều chỉnh chứng từ và phối hợp xử lý thông tin giữa các đơn vị.
Xác định trách nhiệm ở từng khâu
Tại Hội thảo khoa học “Chính sách và quản lý thuế, hải quan, logistics” lần thứ 7 năm 2026, do Khoa Thuế và Hải quan, Học viện Tài chính tổ chức ngày 17/10 tại Hà Nội, ông Nguyễn Văn Phụng, nguyên Cục trưởng Cục Doanh nghiệp lớn, Tổng cục Thuế, khuyến nghị xây dựng cơ chế thực hiện thống nhất, xác định rõ trách nhiệm từng cơ quan, gắn với chỉ tiêu đánh giá và bảo đảm liên thông giữa các văn bản hướng dẫn luật.
Đối với việc xử lý sai sót trong thu, nộp thuế xuất nhập khẩu, dự thảo Thông tư đang được Bộ Tài chính lấy ý kiến quy định trách nhiệm cụ thể của các bên. Theo đó, sai sót phát sinh tại đơn vị nào, đơn vị đó phải chịu trách nhiệm, chủ động xác định nguyên nhân, khắc phục hậu quả và gửi tra soát điện tử đến các đơn vị liên quan để phối hợp xử lý.
Khi phát hiện thông tin kê khai trên chứng từ nộp ngân sách bị sai, người nộp thuế lập đề nghị điều chỉnh gửi cơ quan hải quan. Hồ sơ điều chỉnh chứng từ được lập trực tuyến, ký điện tử và gửi qua cổng điện tử theo quy định dự thảo.
Điều 19 quy định trong thời hạn 1 ngày làm việc kể từ ngày tiếp nhận hồ sơ đề nghị tra soát điện tử, cơ quan hải quan gửi thông báo giải quyết hồ sơ của người nộp thuế. Trong quá trình giải quyết, nếu thiếu thông tin cần giải trình, bổ sung tài liệu, cơ quan hải quan gửi thông báo yêu cầu bổ sung; văn bản giải trình và tài liệu được tiếp nhận bằng phương thức điện tử.
Mốc 1 ngày làm việc được quy định đối với việc gửi thông báo giải quyết hồ sơ. Quá trình xử lý còn có bước bổ sung thông tin khi cần thiết và phối hợp điều chỉnh với Kho bạc Nhà nước. Cơ quan hải quan kiểm tra, lập giấy đề nghị điều chỉnh thu ngân sách gửi Kho bạc Nhà nước làm căn cứ hạch toán điều chỉnh và gửi kết quả giải quyết hồ sơ. Trường hợp không điều chỉnh, thông báo phải nêu rõ nội dung không điều chỉnh thông tin thu ngân sách.
Đối với khoản chuyển thừa so với yêu cầu của người nộp thuế, dự thảo quy định trách nhiệm tra soát giữa tổ chức thanh toán, cơ quan hải quan và Kho bạc Nhà nước. Việc xử lý khoản chuyển thừa, đề nghị hoàn trả phải bảo đảm không ảnh hưởng đến tờ khai đã được hạch toán trừ nợ, xác nhận hoàn thành nghĩa vụ thuế và thông quan hoặc giải phóng hàng hóa.
Khi hệ thống gặp sự cố, các bên liên quan có trách nhiệm tìm nguyên nhân. Trong vòng 1 giờ làm việc, các bên phải thông báo nội bộ và cho người nộp thuế để xử lý. Căn cứ chứng từ nộp ngân sách do người nộp thuế cung cấp cùng thông tin của ngân hàng, tổ chức thanh toán, Kho bạc Nhà nước, cơ quan hải quan nơi quản lý khoản thu quyết định xác nhận hoàn thành nghĩa vụ thuế. Sau khi khắc phục sự cố đường truyền, thông tin thu được truyền lại để cơ quan hải quan hạch toán trừ nợ.
Với bảo lãnh thuế điện tử, hệ thống hải quan kiểm tra thông tin do ngân hàng phối hợp thu chuyển đến với thông tin người nộp thuế khai báo trên tờ khai hải quan. Khi thông tin phù hợp, hệ thống tự động xác nhận thực hiện nghĩa vụ thuế bằng sử dụng bảo lãnh; nếu không phù hợp, hệ thống không xác nhận và phản hồi lý do.
Trường hợp thông tin thư bảo lãnh cung cấp cho người nộp thuế khác với thông tin gửi sang cơ quan hải quan, ngân hàng có trách nhiệm cung cấp lại thông tin chính xác để người nộp thuế khai báo. Nếu sai sót về nội dung thư bảo lãnh đã phát hành, ngân hàng gửi thông điệp hủy và phát hành thư bảo lãnh mới thay thế. Thư mới phải bảo đảm đầy đủ nội dung theo quy định, hiệu lực bao trùm hiệu lực của thư đề nghị hủy và số tiền bằng hoặc lớn hơn số tiền thuế đã thực hiện bảo lãnh.
Việc hoàn thiện quy trình thu, nộp thuế vì thế cần được nhìn xuyên suốt từ lúc lập chứng từ đến khi khoản tiền được ghi nhận, từ giao dịch thông thường đến xử lý sai sót, sự cố. Với hồ sơ đang lấy ý kiến trước ngày 22/10/2026, những quy định về phối hợp và trách nhiệm xử lý là nội dung cần được xem xét kỹ để bảo đảm khả năng tổ chức thực hiện.
MINH PHƯƠNG
TIN LIÊN QUAN
 2 ngày trước
 37 phút trước
 45 phút trước
 1 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 3 giờ trước
 3 giờ trước
 VỀ TRANG CHỦ