

Đa dạng hóa kênh huy động vốn cho cao tốc đường bộ
7 giờ trước
Việt Nam đang đứng trước nhu cầu vốn lớn để tiếp tục phát triển hệ thống đường bộ cao tốc. Cùng với việc hình thành danh mục để thu hút tư nhân tham gia đầu tư, việc tiếp tục hoàn thiện môi trường pháp lý, cũng như đa dạng hóa kênh huy động vốn cho các dự án là yêu cầu đặt ra cấp bách hiện nay.
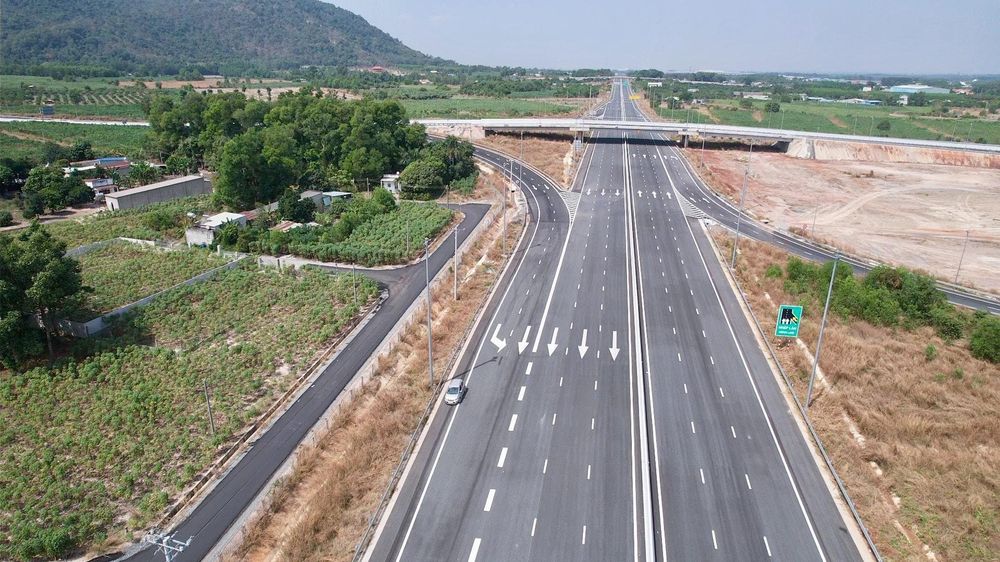
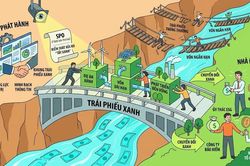
Đa dạng hóa kênh huy động vốn cho cao tốc đường bộ. Ảnh:chinhphu.vn
Đảm bảo khả năng huy động vốn từ sớm
Giai đoạn vừa qua, khuôn khổ pháp luật về đối tác công tư đã được điều chỉnh theo hướng tạo điều kiện thuận lợi hơn cho nhà đầu tư tư nhân (như Luật số 90/2025/QH15 sửa đổi, bổ sung một số nội dung của Luật Đầu tư theo phương thức đối tác công tư - PPP và các luật có liên quan; Nghị định số 243/2025/NĐ-CP quy định chi tiết một số điều của Luật PPP).
Theo thông lệ quốc tế và hướng dẫn của các định chế tài chính quốc tế và kinh nghiệm của Công ty tư vấn quốc tế Ernst & Young về các dự án PPP cho hạ tầng, để một dự án PPP khả thi trong việc huy động vốn và có lợi nhuận phù hợp, có 4 nhóm vấn đề then chốt và liên quan chặt chẽ với nhau. Trong đó, khả năng tiếp cận vốn, bao gồm tiếp cận các công cụ tài chính và huy động nguồn vốn cho dự án là vấn đề được quan tâm hàng đầu.
Khả năng huy động vốn cho dự án PPP cần được xem xét ngay từ giai đoạn chuẩn bị dự án. Đường bộ cao tốc đòi hỏi vốn lớn trong thời gian xây dựng, trong khi doanh thu chỉ phát sinh khi công trình vận hành và phụ thuộc vào lưu lượng, chính sách thu phí và chất lượng khai thác. Doanh nghiệp dự án vì vậy phải thiết kế cơ cấu vốn phù hợp giữa vốn chủ sở hữu và nợ, đồng thời điều phối quan hệ với cơ quan nhà nước, nhà thầu, đơn vị vận hành và các bên cấp vốn.
Tại Việt Nam, vốn chủ sở hữu và tín dụng ngân hàng vẫn là nguồn tài trợ chủ yếu, nhất là khi dự án chưa hoàn thành và chưa có lịch sử doanh thu. Tuy nhiên, khoảng 75 - 80% tiền gửi của hệ thống ngân hàng là ngắn hạn, trong khi thời gian hoàn vốn của dự án cao tốc có thể kéo dài hàng chục năm. Trong bối cảnh dư nợ tín dụng/GDP cuối năm 2025 ước khoảng 147%, việc đồng thời tài trợ nhiều dự án dài hạn bằng tín dụng ngân hàng làm gia tăng chênh lệch kỳ hạn và áp lực quản trị rủi ro lên hệ thống tín dụng.
Do đó, cần phát triển thêm các nguồn vốn dài hạn như trái phiếu do doanh nghiệp dự án phát hành, tín dụng thương mại hoặc thanh toán trả chậm từ nhà thầu EPC, đồng thời mở rộng sự tham gia của doanh nghiệp bảo hiểm, quỹ hưu trí, quỹ hạ tầng và các định chế tài chính phát triển. Dù vậy, vốn tổ chức chỉ tham gia khi dự án đạt ngưỡng có thể đầu tư: Dòng tiền có thể dự báo, hợp đồng chắc chắn, rủi ro được phân bổ rõ, quyền chủ nợ có thể thực thi, tài khoản dự án được kiểm soát, có dự phòng trả nợ, công bố thông tin minh bạch và cơ chế giám sát độc lập.
Theo quy hoạch, đến năm 2030, Việt Nam đặt mục tiêu hoàn thành khoảng trên 5.000 km đường cao tốc. Để đạt mục tiêu này, trong 5 năm tới, cả nước cần xây dựng mới 2.829 km và nâng cấp 1.187 km đường cao tốc hiện hữu. Tổng nhu cầu vốn ước tính khoảng 1,269 triệu tỷ đồng, trong đó, khoảng 846.000 tỷ đồng cần tiếp tục được huy động từ các nguồn vốn ngoài ngân sách.
Các kênh huy động vốn tiềm năng
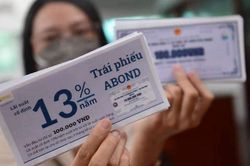
Các dự án PPP lĩnh vực hạ tầng giao thông thường có quy mô lớn và thời gian hoàn vốn dài, do đó, cần kết hợp đồng thời nhiều kênh huy động vốn khác nhau. Theo thông lệ quốc tế, kênh trái phiếu là kênh phù hợp, bổ sung cho tín dụng ngân hàng cho các dự án PPP về hạ tầng.
Thị trường trái phiếu doanh nghiệp Việt Nam đã tăng mạnh từ khoảng 113.000 tỷ đồng phát hành năm 2017 lên đỉnh 742.700 tỷ đồng năm 2021, sau đó điều chỉnh và phục hồi từ năm 2024. Trong 8 tháng năm 2026, tổng giá trị phát hành đạt 348.980 tỷ đồng. Tuy nhiên, phát hành vẫn tập trung chủ yếu ở ngân hàng và bất động sản; tỷ trọng dành cho hạ tầng còn khiêm tốn và đây chính là dư địa cho các dự án PPP hạ tầng đường bộ cao tốc.
Công cụ trái phiếu sẽ là công cụ phù hợp để tái cấp vốn sau khi công trình hoàn thành và rủi ro xây dựng đã giảm đáng kể. Khi đó, vốn ngân hàng sử dụng trong giai đoạn xây dựng có thể được thay thế một phần bằng nguồn kêu gọi các nhà đầu tư thứ cấp vào trái phiếu. Nghị định số 200/2026/NĐ-CP tạo khuôn khổ cho chào bán và giao dịch trái phiếu doanh nghiệp, nhưng quyền phát hành không đồng nghĩa với khả năng huy động vốn. Nhà đầu tư vẫn đánh giá toàn bộ cấu trúc dự án, gồm dòng tiền, phân bổ rủi ro, năng lực các bên và cơ chế bảo vệ chủ nợ.
Để trái phiếu dự án hấp dẫn, cần có hệ sinh thái gồm tư vấn hoặc bảo lãnh phát hành, xếp hạng tín nhiệm, đại diện trái chủ, ngân hàng quản lý tài khoản, kiểm toán, quản lý tài sản bảo đảm và khi cần, công cụ tăng cường tín dụng. Bảo lãnh, bảo hiểm, nợ thứ cấp hoặc hạn mức tín dụng dự phòng có thể nâng chất lượng tín dụng của phần nợ ưu tiên. Mức độ áp dụng từng công cụ phải phù hợp với hồ sơ rủi ro và quy định cụ thể của dự án.
Cùng với trái phiếu, tín dụng thương mại và hợp tác từ nhà thầu EPC cũng là một trong những kênh huy động vốn tiềm năng cho các dự án PPP hạ tầng đường bộ cao tốc. Theo thông lệ quốc tế về cấu trúc tài chính cho các dự án PPP, một trong những rủi ro lớn tác động đến tính khả thi là rủi ro xây dựng. Việc phân bổ rủi ro này cho các nhà thầu EPC có năng lực là một yếu tố để xem xét khi xây dựng phương án tài chính, huy động vốn cho dự án. Hay nói cách khác, đó là cơ chế EPC trả chậm, nhà thầu chấp nhận lùi thời điểm nhận một phần thanh toán sau khi công việc được nghiệm thu, qua đó cấp tín dụng thương mại cho doanh nghiệp dự án. Cơ chế này giúp giảm áp lực thu xếp vốn ban đầu và tạo thời gian hoàn thiện các giao dịch tài trợ khác. Khả năng áp dụng phụ thuộc vào năng lực tài chính, khả năng tiếp cận tín dụng và sức mạnh dòng tiền của nhà thầu.
Tuy nhiên, cần xác định rõ rằng, các cơ chế với EPC không thay thế vốn chủ sở hữu hoặc nguồn vốn dài hạn cốt lõi, vì khoản thanh toán trì hoãn vẫn là nghĩa vụ của doanh nghiệp dự án và có thể gây áp lực thanh khoản khi đến hạn. Công cụ này phù hợp hơn với vai trò cầu nối trong giai đoạn xây dựng và chỉ nên sử dụng khi phương án tài chính phản ánh đầy đủ chi phí, thời hạn, thứ tự ưu tiên thanh toán và rủi ro thực hiện hợp đồng.
Muốn thu hút được nguồn vốn lớn, cần phải xem xét đủ 4 khía cạnh, bao gồm: Nâng cao chất lượng chuẩn bị dự án, chuẩn hóa hợp đồng và dữ liệu; phân bổ rủi ro hợp lý, tăng minh bạch; phát triển xếp hạng tín nhiệm và các cơ chế tăng cường tín dụng. Khi các điều kiện này được đáp ứng, thị trường vốn dài hạn mới có thể bổ sung thực chất cho tín dụng ngân hàng và hỗ trợ triển khai đồng thời nhiều dự án PPP đường bộ cao tốc./.
NGUYỄN VIỆT LONG - Phó Tổng Giám đốc Công ty tư vấn quốc tế Ernst & Young Việt Nam
TIN LIÊN QUAN
 2 giờ trước
 4 giờ trước
 1 ngày trước

 1 ngày trước
 1 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 2 ngày trước
 7 ngày trước
 8 ngày trước
 13 ngày trước
 16 ngày trước
 16 ngày trước
 22 ngày trước
 23 ngày trước
 24 ngày trước
 1 tháng trước
 2 giờ trước
 1 giờ trước
 1 giờ trước
 1 giờ trước
 1 giờ trước
 1 giờ trước
 4 giờ trước
 VỀ TRANG CHỦ