

Cảnh báo rủi ro trong giao dịch, thanh toán khống qua máy POS
55 phút trước
Cơ quan chức năng bắt giữ đường dây giao dịch khoảng 15.000 tỷ đồng qua máy POS đặt ra cảnh báo thất thu thuế, rủi ro thanh toán điện tử.
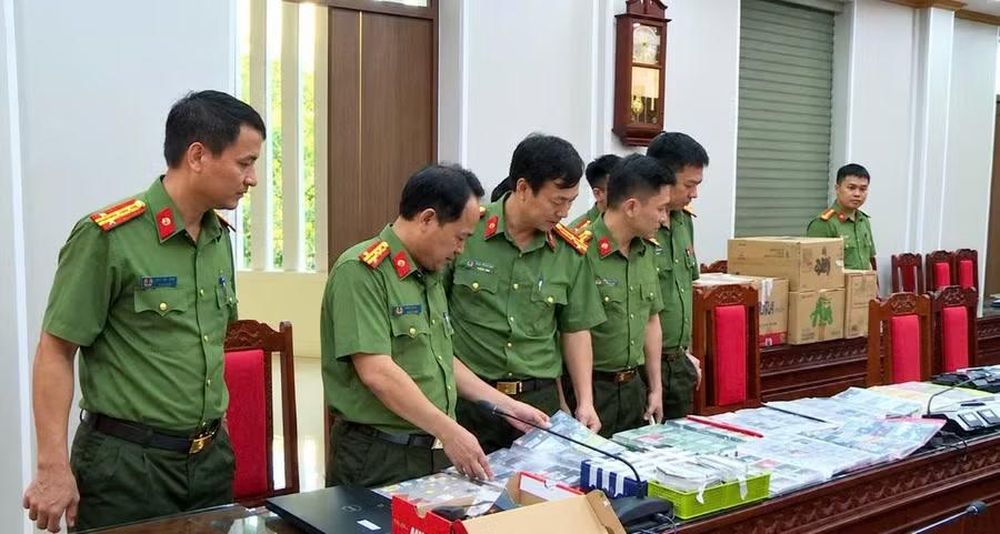
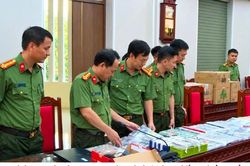
Bắt giữ đường dây giao dịch khoảng 15.000 tỷ đồng qua máy POS.(Ảnh: Công an Thanh Hóa).
Công an tỉnh Thanh Hóa vừa phát hiện, đấu tranh với đường dây sử dụng máy POS để rút tiền, đáo hạn thẻ tín dụng thông qua các giao dịch thanh toán khống, với tổng giá trị giao dịch khoảng 15.000 tỷ đồng. Vụ việc đặt ra cảnh báo về nguy cơ thất thu thuế và những rủi ro từ việc lợi dụng dịch vụ thanh toán điện tử.
Biến giao dịch khống thành dịch vụ rút tiền
Ngày 14/10/2026, Phòng An ninh điều tra phối hợp với Phòng An ninh kinh tế cùng các đơn vị nghiệp vụ đồng loạt triệu tập 30 đối tượng tại Thanh Hóa và Hà Nội để điều tra, làm rõ hành vi trốn thuế với số lượng lớn thông qua hoạt động kinh doanh máy POS dưới danh nghĩa các hộ kinh doanh trá hình.
Kết quả điều tra ban đầu cho thấy, các đối tượng đã lợi dụng nhu cầu rút tiền mặt và đáo hạn thẻ tín dụng của khách hàng để tổ chức các giao dịch không phát sinh hoạt động mua bán hàng hóa, cung ứng dịch vụ thực tế.
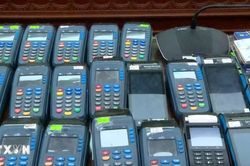
Tổng giá trị các giao dịch liên quan đến đường dây khoảng 15.000 tỷ đồng, doanh thu gần 100 tỷ đồng - (Ảnh: Công an Thanh Hóa).
Thay vì sử dụng máy POS đúng mục đích thanh toán tại điểm bán hàng, các đối tượng biến thiết bị này thành công cụ thực hiện giao dịch khống, qua đó thu phí và tạo ra doanh thu lớn.
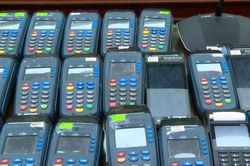
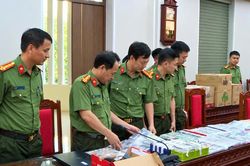
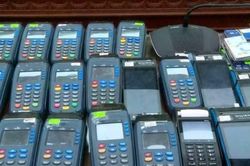
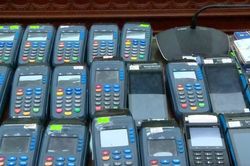
Cơ quan công an thu giữ gần 400 máy POS, khoảng 10.000 thẻ tín dụng, 95 điện thoại di động, 20 máy vi tính cùng nhiều tài liệu liên quan phục vụ công tác điều tra.
Điều tra ban đầu, tổng giá trị các giao dịch liên quan đến đường dây khoảng 15.000 tỷ đồng, doanh thu gần 100 tỷ đồng. Từ hoạt động này, các đối tượng đã trốn thuế hàng chục tỷ đồng. Hiện Cơ quan An ninh điều tra Công an tỉnh Thanh Hóa tiếp tục mở rộng điều tra, làm rõ vai trò, hành vi của các cá nhân liên quan và xử lý theo quy định pháp luật.
Để tổ chức hoạt động, các đối tượng sử dụng thông tin hộ kinh doanh để đăng ký tài khoản ngân hàng, thuê hoặc mượn máy POS, đồng thời liên kết với các đơn vị trung gian thanh toán để được cấp thiết bị chấp nhận thẻ.
Sau đó, dịch vụ rút tiền, đáo hạn thẻ tín dụng được quảng cáo trên mạng xã hội và giới thiệu qua các mối quan hệ quen biết nhằm tìm kiếm khách hàng.
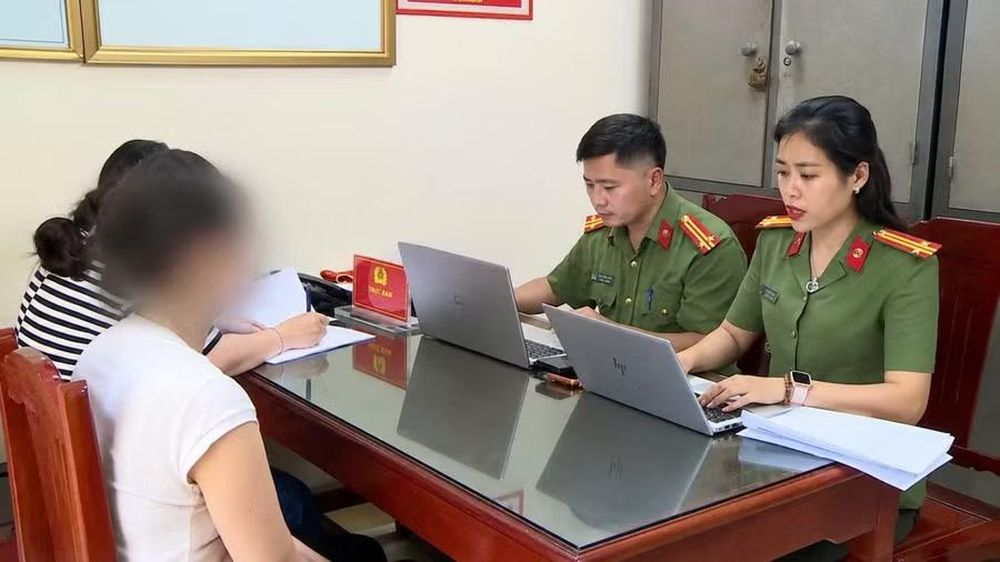
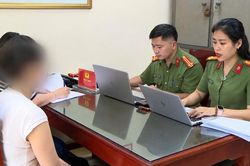
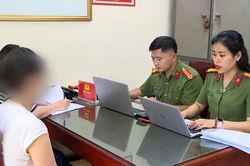
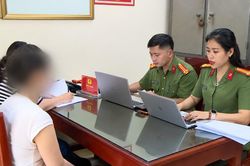
Cơ quan công an làm việc với các đối tượng trong đường dây - (Ảnh: Công an Thanh Hóa).
Khi khách hàng có nhu cầu rút tiền, các đối tượng yêu cầu quẹt thẻ tín dụng qua máy POS. Trên hệ thống, giao dịch được thể hiện dưới hình thức thanh toán tiền mua hàng hóa hoặc sử dụng dịch vụ. Tuy nhiên, trên thực tế, không có hàng hóa được mua bán, cũng không phát sinh dịch vụ tương ứng.
Tiền từ giao dịch được chuyển vào tài khoản do các đối tượng quản lý. Sau khi khấu trừ phí dịch vụ, khoản tiền còn lại được chuyển trả cho khách hàng. Mức phí được thu khoảng 1,5-2% giá trị mỗi giao dịch.
Đối với dịch vụ đáo hạn thẻ tín dụng, thủ đoạn được thực hiện theo một quy trình khác nhưng có cùng bản chất. Khi khách hàng chưa đủ khả năng thanh toán dư nợ, cơ sở cung cấp dịch vụ ứng tiền để trả khoản nợ đến hạn. Sau khi hạn mức tín dụng được khôi phục, các đối tượng tiếp tục sử dụng máy POS để quẹt thẻ, thu hồi khoản tiền đã ứng và hưởng phí.
Để mở rộng quy mô, các đối tượng thuê thêm máy POS, tuyển nhân viên thực hiện giao dịch và tổ chức tìm kiếm khách hàng trên nhiều kênh. Việc sử dụng nhiều hộ kinh doanh, tài khoản nhận tiền và thiết bị thanh toán giúp hoạt động được triển khai trên phạm vi rộng, đồng thời khiến dòng tiền phát sinh qua nhiều đầu mối.
Công an TP Hà Nội cho biết, khoản 24 Điều 3 Thông tư số 18/2024/TT-NHNN, được sửa đổi, bổ sung bởi Thông tư số 45/2025/TT-NHNN, quy định thiết bị chấp nhận thẻ tại điểm bán gồm POS, mPOS và các thiết bị đầu cuối khác được cài đặt, sử dụng tại đơn vị chấp nhận thẻ để chủ thẻ thanh toán tiền hàng hóa, dịch vụ.
Tại khoản 9 Điều 3 Thông tư số 18/2024/TT-NHNN xác định giao dịch thanh toán khống tại đơn vị chấp nhận thẻ là việc sử dụng thẻ để thanh toán tiền hàng hóa, dịch vụ nhưng thực tế không phát sinh việc mua bán, cung ứng hàng hóa, dịch vụ.
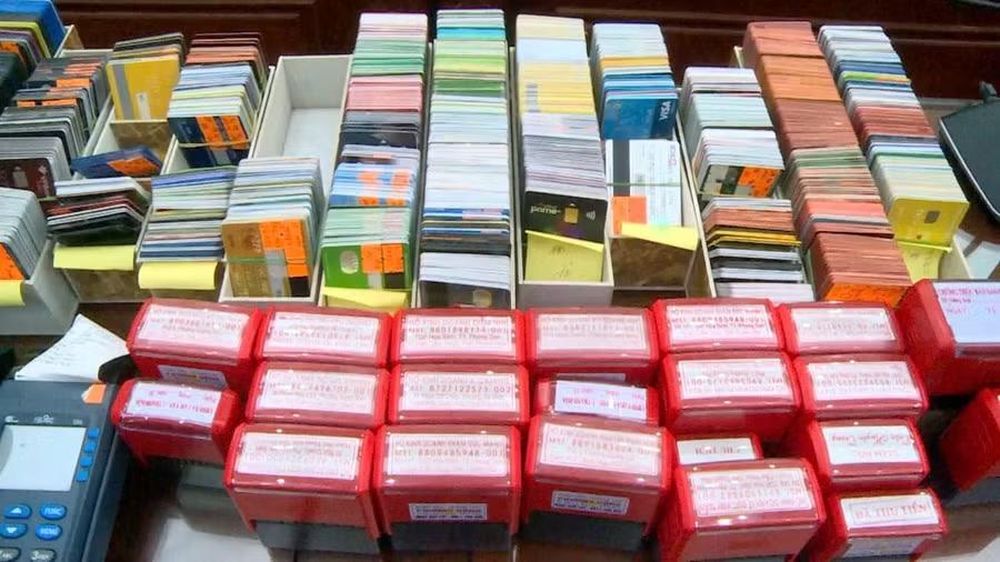
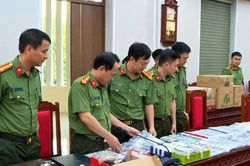
Tang vật công an thu giữ - (Ảnh: Công an Thanh Hóa).
Như vậy, bản chất của hoạt động không nằm ở việc sử dụng máy POS hay thanh toán bằng thẻ, mà ở việc tạo lập giao dịch không có thật để rút tiền, thu phí hoặc phục vụ những mục đích trái quy định.
Nguy cơ thất thu thuế, rủi ro người dùng thẻ
Theo thống kê của ngành ngân hàng, năm 2025, giá trị giao dịch thanh toán không dùng tiền mặt ước gấp khoảng 28 lần GDP; số lượng giao dịch tăng hơn 42%, giá trị tăng gần 23% so với năm 2024. Đến tháng 12/2025, số lượng tài khoản thanh toán cá nhân vượt 232 triệu tài khoản, tăng 13,68% so với cùng kỳ.
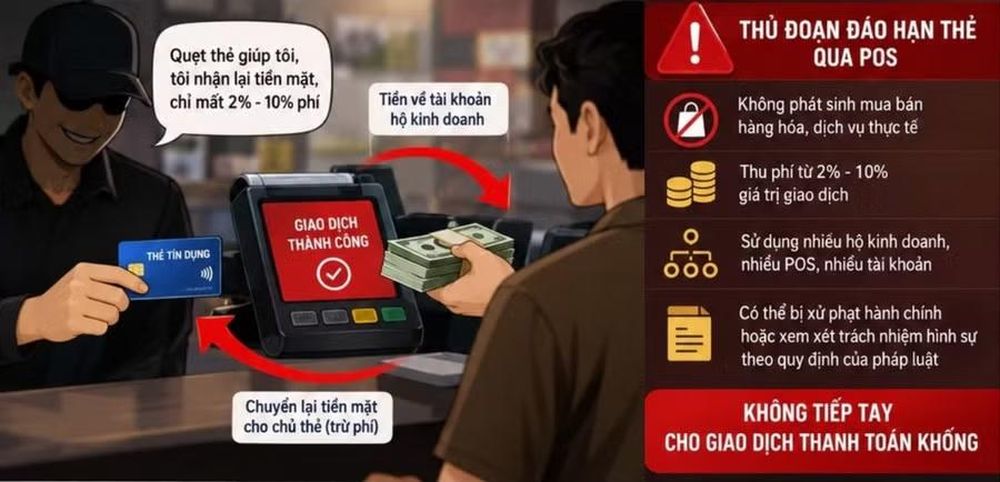
Công an Hà Nội cảnh báo các thủ đoạn giao dịch qua máy POS hay thanh toán bằng thẻ - (Ảnh: Công an TP Hà Nội).
Nhiều tổ chức tín dụng ghi nhận hơn 90% giao dịch được thực hiện qua các kênh số. Các phương thức thanh toán bằng thẻ ngân hàng, mã QR và thiết bị chấp nhận thanh toán tại điểm bán góp phần thúc đẩy kinh tế số, tạo thuận lợi cho người tiêu dùng và hỗ trợ minh bạch hóa dòng tiền.
Tuy nhiên, khi các công cụ này bị lợi dụng để thực hiện giao dịch không đúng bản chất, những lợi ích của thanh toán điện tử có thể bị ảnh hưởng. Việc tạo doanh số không có thật không chỉ gây khó khăn cho công tác quản lý thuế mà còn làm sai lệch thông tin về doanh thu, hoạt động kinh doanh và dòng tiền của các tổ chức, cá nhân.
Việc tham gia những giao dịch không phát sinh mua bán thực tế tiềm ẩn nhiều rủi ro. Người dùng có thể phải trả phí dịch vụ, đồng thời đối mặt với nguy cơ lộ thông tin thẻ và thông tin bảo mật nếu giao thẻ hoặc cung cấp mã PIN, mã OTP cho bên cung cấp dịch vụ.
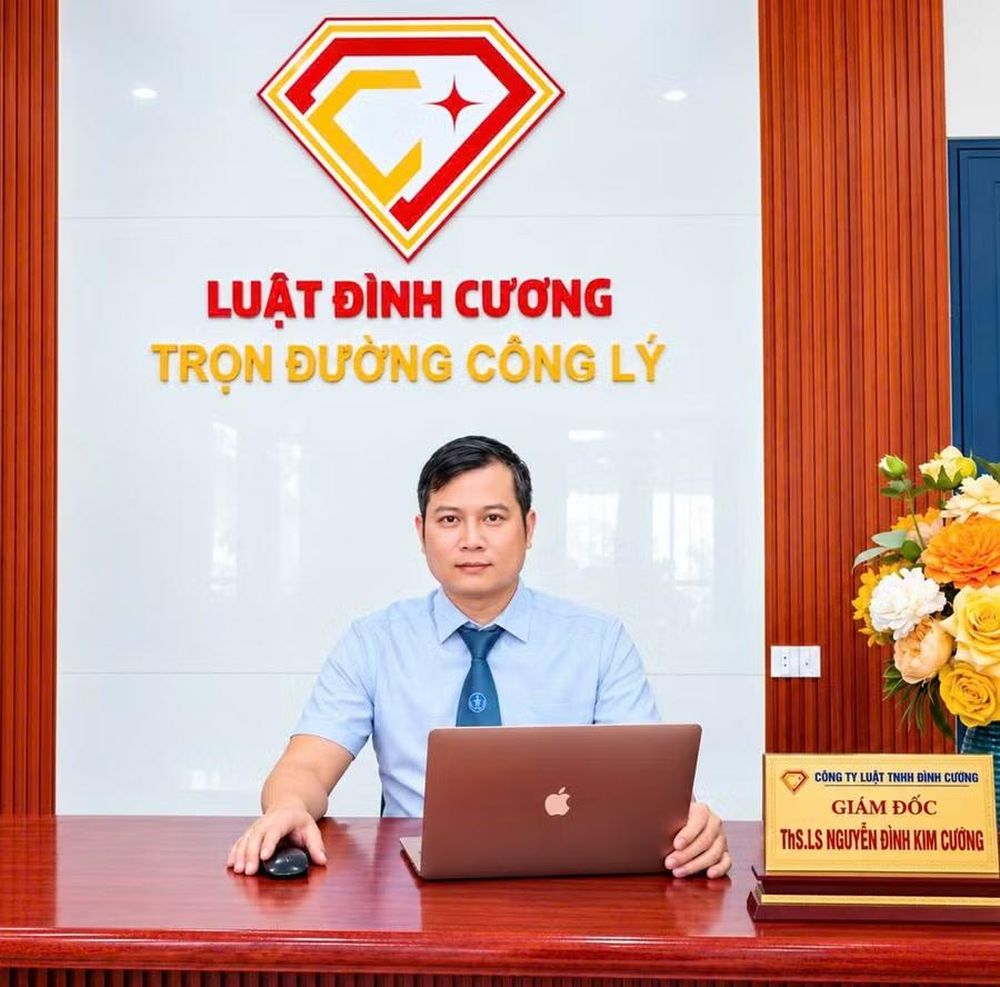
Luật sư Nguyễn Đình Kim Cương.
Từ vụ việc tại Thanh Hóa, Công an TP Hà Nội khuyến cáo doanh nghiệp, hộ kinh doanh chỉ sử dụng máy POS để thanh toán cho các giao dịch mua bán hàng hóa, cung ứng dịch vụ thực tế. Các cơ sở không cho thuê, cho mượn thiết bị hoặc tài khoản nhận tiền để người khác thực hiện giao dịch trái mục đích; thường xuyên kiểm tra doanh số, tần suất giao dịch và từ chối những yêu cầu quẹt thẻ khi không có hoạt động mua bán thực tế.
Các ngân hàng và tổ chức cung ứng dịch vụ thanh toán cần tăng cường thẩm định đơn vị chấp nhận thẻ, giám sát những tài khoản có doanh số, tần suất giao dịch hoặc dòng tiền bất thường. Khi phát hiện dấu hiệu nghi vấn, cần kịp thời kiểm tra, xác minh và xử lý theo quy định.
Để bảo đảm môi trường thanh toán minh bạch, an toàn, bên cạnh việc tăng cường quản lý của cơ quan chức năng, các tổ chức, cá nhân cần sử dụng thiết bị thanh toán đúng mục đích, thực hiện đầy đủ nghĩa vụ thuế và chủ động phòng ngừa những rủi ro pháp lý phát sinh từ các dịch vụ tài chính không đúng quy định.
Nguyên Khôi
TIN LIÊN QUAN
 3 giờ trước
 21 giờ trước
 3 ngày trước
 3 ngày trước
 3 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 4 ngày trước
 6 phút trước
 4 phút trước
 6 phút trước
 13 phút trước
 15 phút trước
 24 phút trước
 26 phút trước
 VỀ TRANG CHỦ