

Cái giá TTC Land phải trả để tái giành quyền kiểm soát dự án Đảo Kim Quy
1 giờ trước
Chi hơn 1.000 tỷ đồng để "tái" giành quyền kiểm soát dự án Đảo Kim Quy, TTC Land đang đặt cược lớn vào quỹ đất cù lao hiếm hoi còn sót lại giáp ranh TP.HCM.
Cuộc đấu giá diễn ra ngày 15/10/2026 tại tỉnh Đồng Nai đã khép lại bằng một kết quả không nằm ngoài dự đoán của giới quan sát thị trường. Công ty CP Địa ốc Sài Gòn Thương Tín, thường được biết đến với tên gọi TTC Land, đã gom trọn lô 27,54 triệu cổ phần, tương ứng 51% vốn điều lệ của Công ty Cổ phần Đầu tư Tín Nghĩa - Á Châu (TNAC).
Cú gõ búa quyết định này đã đẩy tỷ lệ sở hữu của TTC Land tại doanh nghiệp mục tiêu vọt từ mức 36,63% lên 87,63%, chính thức chuyển đổi vị thế từ một đối tác liên kết sang tập đoàn mẹ nắm quyền chi phối tuyệt đối.
Qua thương vụ này, TTC Land độc quyền nắm giữ quyền quyết định tại Đảo Kim Quy, một dự án bất động sản cù lao rộng 48 hécta có bốn bề sông nước án ngữ ngay cửa ngõ tiếp giáp Thành phố Hồ Chí Minh, với tổng vốn đầu tư dự kiến vượt mốc 10.300 tỷ đồng.
Nhìn từ bên ngoài, đó là một thương vụ M&A hoàn hảo mang tính quyết định để khép lại chu kỳ tích lũy quỹ đất, nhưng lật mở những lớp thông tin bên trong, không khó để nhận ra TTC Land đã phải chấp nhận trả một mức giá không hề rẻ cả về mặt tài chính lẫn pháp lý.
Đường đi 'vòng vèo' của lô 51% cổ phần TNAC
Điều khiến thương vụ nghìn tỷ này gây chú ý trên thị trường nằm ở chính hành trình lưu lạc của lô 51% cổ phần TNAC.
Thành lập năm 2009 để phát triển khu dân cư, dịch vụ và du lịch Cù lao Tân Vạn, TNAC từng có vốn điều lệ 540 tỷ đồng vào tháng 8/2013. Khi đó, Tổng công ty CP Tín Nghĩa nắm 51% vốn, ngân hàng ACB sở hữu 10%, phần còn lại thuộc Công ty CP Đầu tư Á Châu.
Tháng 3/2020, TTC Land chính thức bước chân vào dự án khi thông qua việc nhận chuyển nhượng 24% cổ phần TNAC. Giá trị thương vụ không được công bố, nhưng chừng đó đủ để doanh nghiệp bất động sản này trở thành cổ đông thiểu số tại chủ đầu tư Đảo Kim Quy. Quyền chi phối vẫn nằm trong tay Tổng công ty Tín Nghĩa.
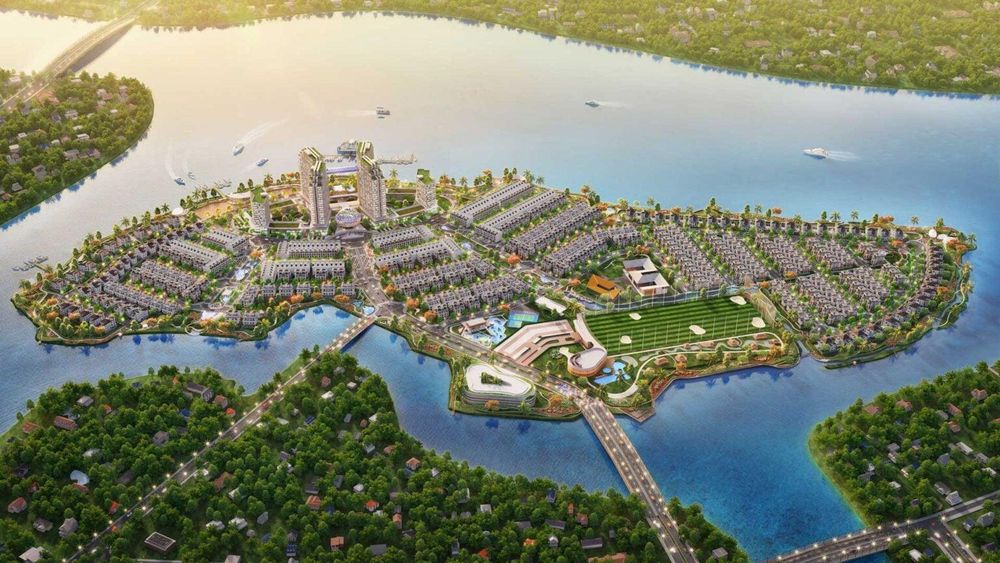
Phổi cảnh dự án Đảo Kim Quy trị giá hơn 10.300 tỷ đồng. Ảnh: TTC Land.
Đầu năm 2025, Tín Nghĩa chuyển nhượng đúng lô cổ phần này cho Công ty CP May Tiến Phát với giá gần 689 tỷ đồng. Khi ấy, May Tiến Phát là công ty con do TTC Land nắm tới gần 99% vốn. Bóng dáng của TTC Land đã phủ trọn Đảo Kim Quy từ ngày đó.
Sau khi chính thức sở hữu lô cổ phần này, TTC Land đổi tên dự án thành Centria Island, rồi Đảo Kim Quy, vẽ nên viễn cảnh về 571 căn biệt thự ven sông với tổng mức đầu tư dự kiến khoảng 7.200 tỷ đồng.
"Đây là dự án mà TTC Land đã theo đuổi hơn 15 năm", phía TTC Land đã nhấn mạnh trong lần công bố thương hiệu Đảo Kim Quy hồi đầu tháng 6/2025.
Thế nhưng, khúc cua bất ngờ xuất hiện vào cuối năm 2025 khi Thanh tra Chính phủ công bố Kết luận số 399/KL-TTCP, chỉ ra nhiều tồn tại, sai phạm ở dự án Cù lao Tân Vạn, như điều chỉnh quy hoạch chi tiết 1/500 chưa đúng quy định, chuyển chức năng khu du lịch sang khu nhà ở không đúng quy định, không bố trí 20% quỹ đất nhà ở xã hội, cùng các vấn đề trong chấp thuận chủ trương đầu tư và xác định giá đất.
Thậm chí, kết luận còn bao gồm cả vi phạm trong việc xác định giá khởi điểm khi thoái vốn nhà nước tại TNAC.
Bức tranh lập tức đảo chiều. Tháng 4/2026, thương vụ với May Tiến Phát bị hủy bỏ, Tín Nghĩa trả lại 689 tỷ đồng, nhận lại cổ phần. Và đến đầu tháng 9/2026, Tín Nghĩa tiếp tục đưa lô 51% ra đấu giá công khai với mức giá khởi điểm nhảy vọt lên 1.001 tỷ đồng, đắt hơn 312 tỷ đồng so với số tiền vừa hoàn trả.
Để giữ lại "đứa con" mà mình dày công theo đuổi hơn 15 năm, TTC Land không còn cách nào khác ngoài việc tự đứng tên bước vào sàn đấu giá, chấp nhận trả thêm hàng trăm tỷ đồng cho cùng một khối tài sản để hợp thức hóa cuộc chơi theo cơ chế thị trường.
Tiền đâu để thâu tóm?
Để tham gia đấu giá, theo quy định, TTC Land phải đặt trước hơn 200 tỷ đồng và cam kết thanh toán hơn 1.000 tỷ đồng. Nhìn vào số tiền này rồi đặt cạnh lượng tiền mặt doanh nghiệp đang có, có thể thấy khoản tiền cần chi lớn hơn rất nhiều lần số tiền sẵn có, trong khi một phần nguồn lực của doanh nghiệp vẫn nằm trong những khoản công nợ chưa thu hồi được.
Báo cáo tài chính hợp nhất bán niên 2026 đã soát xét của TTC Land cho thấy, đến ngày 30/6, tiền và các khoản tương đương tiền chỉ còn 43,4 tỷ đồng, giảm 87% so với đầu năm. Số tiền này chưa bằng một phần tư khoản đặt trước và chưa tới 5% giá trị lô cổ phần doanh nghiệp muốn mua.
Vậy TTC Land sẽ xoay tiền từ đâu để thực hiện thương vụ?
Một trong những nguồn được chú ý là khoản công nợ phát sinh từ chính thương vụ cổ phần TNAC trước đó. Báo cáo tài chính ghi nhận TTC Land từng có khoản phải thu hơn 863 tỷ đồng từ Công ty CP May Tiến Phát, liên quan đến việc thanh lý hợp đồng hứa chuyển nhượng lô 27,54 triệu cổ phần TNAC. Sau khi thu hồi được một phần, đến cuối tháng 6/2026, số tiền còn phải thu vẫn gần 547 tỷ đồng.
Ngoài ra, TTC Land còn có 165 tỷ đồng phải thu từ Công ty TNHH Đầu tư kinh doanh An Việt, cũng liên quan đến một hợp đồng hứa chuyển nhượng cổ phần TNAC khác.
Nhìn lại chuỗi giao dịch này mới thấy dòng tiền khá lòng vòng. TTC Land từng thực hiện giao dịch thông qua các đối tác, sau đó phát sinh việc thanh lý hợp đồng và thu hồi tiền. Giờ đây, doanh nghiệp lại tham gia đấu giá để mua chính lô cổ phần từng nằm trong chuỗi giao dịch ấy.
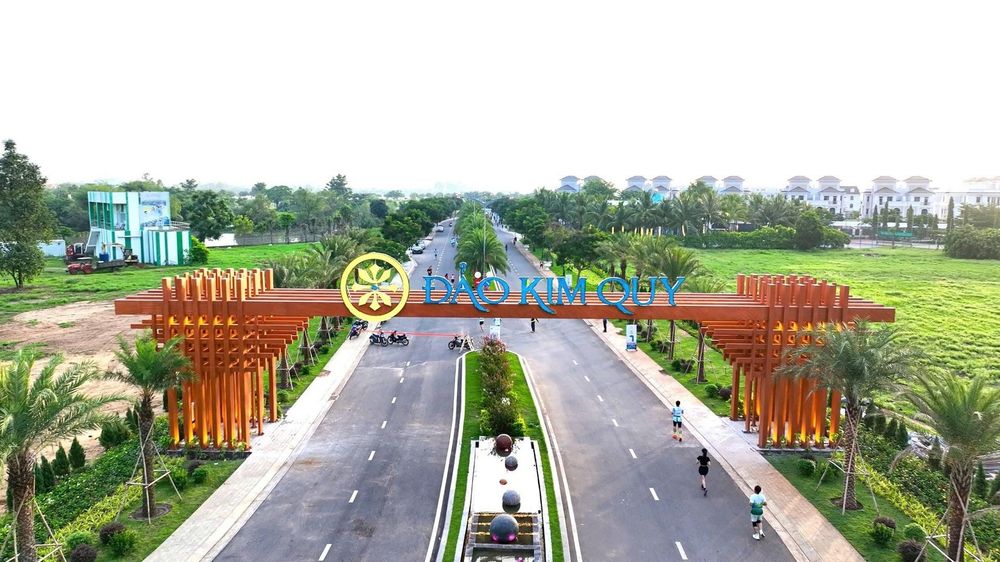
TTC Land chính thức biến TNAC thành công ty con, nắm trọn trong tay quyềnchi phối tại dự án Đảo Kim Quy. Ảnh: TTC Land.
Nhưng, tiền mua cổ phần mới chỉ là cửa ải đầu tiên. Ngay cả khi hoàn tất đấu giá và đưa TNAC về làm công ty con, TTC Land vẫn còn một bài toán lớn hơn là có dòng tiền để vừa duy trì hoạt động, vừa trả nợ và tiếp tục phát triển dự án?
Bức tranh tài chính bán niên 2026 cho thấy dư địa xoay xở của doanh nghiệp không quá rộng. Dòng tiền thuần từ hoạt động kinh doanh âm 888,9 tỷ đồng, trong khi cùng kỳ năm trước vẫn dương 233,9 tỷ đồng. Tổng nợ phải trả lên 7.787 tỷ đồng; dư nợ vay và thuê tài chính đạt 4.760 tỷ đồng, tương đương khoảng 36,2% tổng tài sản.
Chi phí lãi vay cũng là một sức ép đáng kể. Trong sáu tháng đầu năm, TTC Land phải trả 145,4 tỷ đồng tiền lãi, cao gấp khoảng sáu lần lợi nhuận sau thuế 23,6 tỷ đồng.
Đáng chú ý hơn, TNAC hiện có khoản vay tín chấp gần 600 tỷ đồng từ Tín Nghĩa, lãi suất 10 - 12%/năm, dự kiến đáo hạn vào cuối năm 2026. Nếu TNAC trở thành công ty con, khoản vay này sẽ được phản ánh trong báo cáo tài chính hợp nhất của TTC Land.
Trong khi đó, gần 19,8 triệu cổ phần TNAC mà TTC Land đang sở hữu đã được dùng làm tài sản bảo đảm cho khoản vay 593 tỷ đồng tại VPBank, đáo hạn vào tháng 2/2027. Điều này đồng nghĩa một phần tài sản gắn với dự án mà doanh nghiệp muốn nắm quyền kiểm soát vẫn đang chịu ràng buộc tín dụng.
Một áp lực khác lại đến từ trái phiếu. Tháng 10/2026, TTC Land bị Ủy ban Chứng khoán Nhà nước xử phạt do chậm đăng ký lưu ký lô trái phiếu SCR12401 trị giá 850 tỷ đồng, kỳ hạn đến năm 2029. Đây là vi phạm về thủ tục, nhưng chi phí vốn đi kèm là câu chuyện khác khi riêng kỳ thanh toán lãi thứ ba của lô trái phiếu này đã lên tới hơn 48,9 tỷ đồng.
Tất nhiên, không thể chỉ nhìn vào lượng tiền mặt tại một thời điểm để kết luận doanh nghiệp có đủ sức thực hiện thương vụ hay không. TTC Land còn có thể huy động vốn, thu hồi công nợ hoặc cơ cấu lại các nguồn tài chính.
Quay trở lại thương vụ, không khó hiểu vì sao TTC Land muốn giành quyền kiểm soát Đảo Kim Quy. Với quy mô 48ha, dự kiến phát triển 571 căn biệt thự và nhà phố ven sông Đồng Nai, dự án sở hữu lợi thế quỹ đất hiếm trong bối cảnh dư địa phát triển đô thị ngày càng thu hẹp. Đặc biệt, khi các công trình hạ tầng như vành đai 3 TP.HCM và tuyến metro Bến Thành - Suối Tiên kéo dài phát huy hiệu quả, sức hấp dẫn của khu vực này có thể còn tăng lên.
Nếu được triển khai thuận lợi, Đảo Kim Quy có thể trở thành một trong những quân bài quan trọng giúp TTC Land mở rộng doanh thu trong giai đoạn 2026 - 2030.
Nhưng từ một khu đất giàu tiềm năng đến một dự án đủ điều kiện đưa sản phẩm ra thị trường vẫn là chặng đường dài. Với Đảo Kim Quy, trở ngại lớn nhất hiện nay không chỉ nằm ở vốn đầu tư, mà còn ở những vấn đề pháp lý tồn đọng qua nhiều năm.
Theo Kết luận thanh tra 399/KL-TTCP, dự án có nhiều sai phạm cần được rà soát, xử lý. Trong đó, việc phê duyệt, điều chỉnh quy hoạch chi tiết 1/500 bị xác định có nội dung trái quy định; việc chuyển đổi công năng từ khu du lịch sang khu nhà ở trong giai đoạn 2013 - 2014 cũng có sai phạm. Bên cạnh đó, dự án chưa bố trí đủ quỹ đất dành cho nhà ở xã hội theo quy định và còn những vấn đề liên quan đến phương pháp xác định giá đất, nghĩa vụ tài chính cần được xử lý.
Đây không phải những thủ tục có thể hoàn tất trong ngày một ngày hai. Mỗi vấn đề đều có thể kéo theo yêu cầu rà soát, điều chỉnh hồ sơ, xác định lại nghĩa vụ tài chính hoặc bổ sung các điều kiện pháp lý trước khi dự án được triển khai tiếp.
Hiện, UBND tỉnh Đồng Nai đang thực hiện Kế hoạch 180/KH-UBND để rà soát, xử lý các sai phạm. Khi nắm quyền chi phối TNAC, TTC Land sẽ có vai trò lớn hơn trong việc phối hợp với cơ quan chức năng để tháo gỡ vướng mắc, hoàn thiện pháp lý dự án. Tuy nhiên, mức độ và thời gian xử lý cụ thể vẫn là những biến số chưa thể xác định chắc chắn.
Điều đáng nói là chi phí thực sự để đưa Đảo Kim Quy trở lại đường đua có thể không dừng ở số tiền hơn 1.000 tỷ đồng bỏ ra để mua cổ phần. Doanh nghiệp còn phải tính đến chi phí hoàn thiện pháp lý, nghĩa vụ tài chính có thể phát sinh, chi phí vốn trong thời gian chờ đợi và nguồn lực cần thiết để triển khai dự án. Thời gian càng kéo dài, chi phí cơ hội càng lớn.
Nhìn rộng hơn, việc TTC Land muốn nâng tỷ lệ sở hữu TNAC lên 87,63% là bước đi dễ hiểu. Doanh nghiệp đã theo đuổi Đảo Kim Quy hơn 15 năm, từng xây dựng thương hiệu và định hình kế hoạch phát triển dự án. Nếu không nắm quyền chi phối, khả năng chủ động quyết định tiến độ và phương án triển khai sẽ bị hạn chế.
Giành được quyền chi phối một dự án và biến dự án đó thành dòng tiền là hai câu chuyện hoàn toàn khác nhau. TTC Land đang phải cùng lúc giải một hệ phương trình nhiều ẩn số, từ thu xếp tiền thâu tóm, cải thiện dòng tiền vận hành, thanh toán các khoản nợ đến hạn cho đến việc tháo gỡ nút thắt pháp lý.
Quốc Hải
 1 giờ trước
 1 giờ trước
 27 phút trước
 4 phút trước
 10 phút trước
 41 phút trước
 1 giờ trước
 1 giờ trước
 1 giờ trước
 1 giờ trước
 1 giờ trước
 1 giờ trước
 VỀ TRANG CHỦ