

Bài toán giữ chân nhà đầu tư của ngành quản lý quỹ
4 giờ trước
Mặc dù quy mô tổng tài sản do các công ty quản lý quỹ nắm giữ vẫn tăng trưởng liên tục, bức tranh chung của ngành quản lý quỹ tại Việt Nam hiện nay lại cho thấy sự lệch pha rõ rệt.
Đang có khoảng cách giữa tăng trưởng về quy mô tài sản và khả năng thương mại hóa dịch vụ quản lý quỹ tại Việt Nam. Ảnh minh họa: Hoàng Anh
Quản lý quỹ: Lớn về quy mô, hạn chế về chiều sâu
Sau nhiều năm phát triển, ngành quản lý quỹ Việt Nam đang sở hữu quy mô tài sản (AUM) ngày càng lớn. Từ khoảng 124.000 tỷ đồng theo số liệu thống kê của Ủy ban chứng khoán Nhà nước vào năm 2015 đã tăng lên hơn 840.000 tỷ đồng, tương đương mức tăng khoảng 6,8 lần trong hơn 10 năm qua.
Trong đó, tổng giá trị danh mục ủy thác chiếm khoảng 89%, còn lại 11% là giá trị tài sản ròng của các quỹ. Sự chênh lệch này phản ánh hai mô hình kinh doanh đang cùng tồn tại khá rõ trong ngành quản lý quỹ hiện nay khi một bên là hoạt động quản lý tài sản cho các định chế tài chính, đặc biệt là doanh nghiệp bảo hiểm, với quy mô vốn lớn, yêu cầu bảo toàn vốn cao và cơ cấu đầu tư tương đối thận trọng.
Bên còn lại là các quỹ đầu tư huy động vốn từ công chúng, nơi doanh nghiệp quản lý quỹ phải cạnh tranh để thu hút và duy trì dòng tiền của nhà đầu tư cá nhân.
Theo báo cáo mới công bố của FiinGroup và FIDT, khách hàng liên quan đến lĩnh vực bảo hiểm chiếm tới 70,5% tổng AUM toàn ngành. Khoảng 77% danh mục ủy thác tập trung vào những tài sản mang tính phòng thủ như trái phiếu chính phủ, tiền gửi và chứng chỉ tiền gửi.
Mặc dù đây không phải là cấu trúc bất hợp lý đối với yêu cầu quản lý tài sản của các tổ chức bảo hiểm. Tuy nhiên, xét trên góc độ phát triển thị trường vốn, sự tập trung này đặt ra câu hỏi về vai trò thực chất của ngành quản lý quỹ trong việc luân chuyển nguồn vốn tiết kiệm thành vốn đầu tư dài hạn cho doanh nghiệp.
Thống kê của Dragon Capital cho thấy, tài sản quỹ tại Việt Nam tương đương 0,8% GDP, thấp hơn mức 22,5% của Ấn Độ và 34,1% của Thái Lan. Tài sản quỹ bình quân đầu người ước tính ở Việt Nam khoảng 39 USD, so với 608 USD tại Ấn Độ và 2.750 USD tại Thái Lan. Đây là chỉ số tính từ GDP bình quân đầu người và tỷ lệ tài sản quỹ/GDP, không phải số tài sản quỹ thực tế mỗi người đang nắm giữ.
Đến tháng 9/2026, Việt Nam có 124 quỹ đầu tư được cấp phép và hơn 700.000 người nắm giữ chứng chỉ quỹ. Đây là nền tảng để ngành quản lý tài sản mở rộng, song quy mô người tham gia vẫn còn hạn chế so với dân số và lượng tiền gửi ngân hàng.
Do đó, thách thức hiện nay với ngành quản lý quỹ không chỉ là thu hút thêm nhà đầu tư, mà còn giúp họ đầu tư có kế hoạch và duy trì khoản đầu tư qua các chu kỳ thị trường.
Một thực tế hiện nay theo ghi nhận của TheLEADER, quy mô tài sản quản lý lớn chưa chắc đồng nghĩa với năng lực huy động vốn rộng rãi từ nền kinh tế. Một công ty quản lý quỹ có thể nhanh chóng gia tăng AUM thông qua một số hợp đồng ủy thác lớn, nhưng nguồn thu từ phí quản lý chưa chắc đủ bù đắp chi phí vận hành.
Điều này cho thấy khoảng cách giữa tăng trưởng về quy mô tài sản và khả năng thương mại hóa dịch vụ quản lý tài sản. Trong khi đó, xây dựng được tệp khách hàng cá nhân đông đảo, duy trì dòng vốn đầu tư định kỳ và tạo nguồn thu phí ổn định lại đòi hỏi năng lực phát triển sản phẩm, phân phối và quản trị khách hàng trong dài hạn.
Sự khác biệt này thể hiện khá rõ qua kết quả kinh doanh của một số công ty quản lý quỹ trong chín tháng đầu năm 2026. Đơn cử như Công ty CP Quản lý quỹ Amber (Amber Capital) là một ví dụ đáng chú ý cho sự chênh lệch giữa quy mô tài sản nhận ủy thác và kết quả kinh doanh của doanh nghiệp quản lý quỹ.
Tới cuối quý III/2026, danh mục nhà đầu tư ủy thác qua công ty quản lý quỹ này lên tới 3.832 tỷ đồng, tuy nhiên, quy mô hàng nghìn tỷ đồng tài sản nhận ủy thác lại tạo ra nguồn doanh thu tương đối khiêm tốn cho chính doanh nghiệp quản lý quỹ.
Trong 9 tháng đầu năm 2026, Amber Capital ghi nhận tổng doanh thu từ hoạt động kinh doanh khoảng 8,28 tỷ đồng, giảm gần 17% so với cùng kỳ năm trước. Riêng quý III/2026, doanh thu chỉ đạt 2,63 tỷ đồng, thấp hơn mức 2,98 tỷ đồng cùng kỳ. Dù lợi nhuận sau thuế lũy kế 9 tháng đạt khoảng 8,38 tỷ đồng, kết quả này chủ yếu được hỗ trợ bởi doanh thu hoạt động tài chính lên tới 12,16 tỷ đồng, trong khi lợi nhuận từ hoạt động kinh doanh cốt lõi vẫn chịu áp lực từ chi phí vận hành.
Nếu loại trừ doanh thu và chi phí tài chính, chênh lệch giữa doanh thu kinh doanh, chi phí hoạt động và chi phí quản lý doanh nghiệp trong 9 tháng đầu năm âm khoảng 1,86 tỷ đồng.
Dĩ nhiên, tài sản nhận ủy thác không phải là tài sản thuộc sở hữu của Amber Capital và doanh nghiệp chỉ được hưởng các khoản phí theo hợp đồng quản lý. Tuy nhiên, sự chênh lệch lớn giữa quy mô tài sản quản lý và doanh thu kinh doanh đặt ra bài toán về khả năng thương mại hóa dịch vụ quản lý tài sản, mức phí quản lý và hiệu quả vận hành.
Đây cũng là vấn đề không riêng Amber Capital, mà phản ánh thách thức của mô hình quản lý tài sản ủy thác khi quy mô vốn lớn chưa chắc mang lại nguồn thu tương xứng cho doanh nghiệp quản lý quỹ. Một trường hợp khác cho thấy rõ khoảng cách giữa quy mô tài sản nhận ủy thác và hiệu quả kinh doanh là Công ty CP Quản lý quỹ Việt Cát (VFC).
Theo báo cáo tài chính quý III/2026, tại ngày 30/9, danh mục đầu tư của nhà đầu tư ủy thác tại Việt Cát đạt hơn 1.835 tỷ đồng, tăng khoảng 50,4% so với mức 1.220 tỷ đồng đầu năm. Cùng với đó, tiền gửi của nhà đầu tư ủy thác tăng mạnh từ 5,7 tỷ đồng lên gần 282 tỷ đồng.
Tuy nhiên, quy mô tài sản ủy thác gia tăng không đi kèm với sự cải thiện tương ứng về hiệu quả kinh doanh. Lũy kế 9 tháng đầu năm 2026, Việt Cát ghi nhận doanh thu hoạt động hơn 3,14 tỷ đồng, tăng mạnh so với mức 910 triệu đồng cùng kỳ năm trước, nhưng vẫn báo lỗ sau thuế gần 3,95 tỷ đồng, cao hơn đáng kể khoản lỗ 1,38 tỷ đồng của 9 tháng năm 2025.
Riêng quý III/2026, doanh thu đạt khoảng 1,54 tỷ đồng nhưng công ty lỗ hơn 3,17 tỷ đồng. Đáng chú ý, chi phí quản lý doanh nghiệp lũy kế 9 tháng lên tới gần 3,94 tỷ đồng, vượt cả doanh thu từ hoạt động kinh doanh. Bên cạnh đó, chi phí tài chính gần 3,98 tỷ đồng cũng tạo thêm áp lực lên kết quả lợi nhuận.
Ở chiều ngược lại, kết quả kinh doanh của Công ty TNHH Quản lý quỹ SSI (SSIAM) cho thấy một bức tranh khác, khi hoạt động quản lý tài sản đã tạo ra nguồn doanh thu và lợi nhuận đáng kể.
Theo thông tin công bố của SSIAM, tổng tài sản quản lý của doanh nghiệp đạt hơn 27.300 tỷ đồng vào cuối tháng 6/2026. Bên cạnh hoạt động quản lý danh mục đầu tư cho khách hàng tổ chức, SSIAM phát triển các sản phẩm quỹ mở, quỹ ETF và quỹ hưu trí, hướng tới nhiều nhóm khách hàng khác nhau.
Báo cáo tài chính quý III/2026 của SSIAM cho thấy doanh thu hoạt động kinh doanh lũy kế 9 tháng đạt hơn 177 tỷ đồng, tăng gần 28,4% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt hơn 152 tỷ đồng, tăng khoảng 57,5%. Đáng chú ý, sau khi trừ chi phí hoạt động và chi phí quản lý doanh nghiệp, hoạt động kinh doanh cốt lõi của SSIAM tạo ra khoản chênh lệch dương gần 100,7 tỷ đồng, chưa tính doanh thu và chi phí tài chính.
Sự khác biệt giữa các công ty quản lý quỹ cho thấy quy mô tài sản chỉ là một trong những yếu tố quyết định hiệu quả kinh doanh. Khả năng phát triển sản phẩm, duy trì khách hàng và chuyển hóa tài sản quản lý thành nguồn thu phí ổn định mới là những yếu tố có ý nghĩa lâu dài.
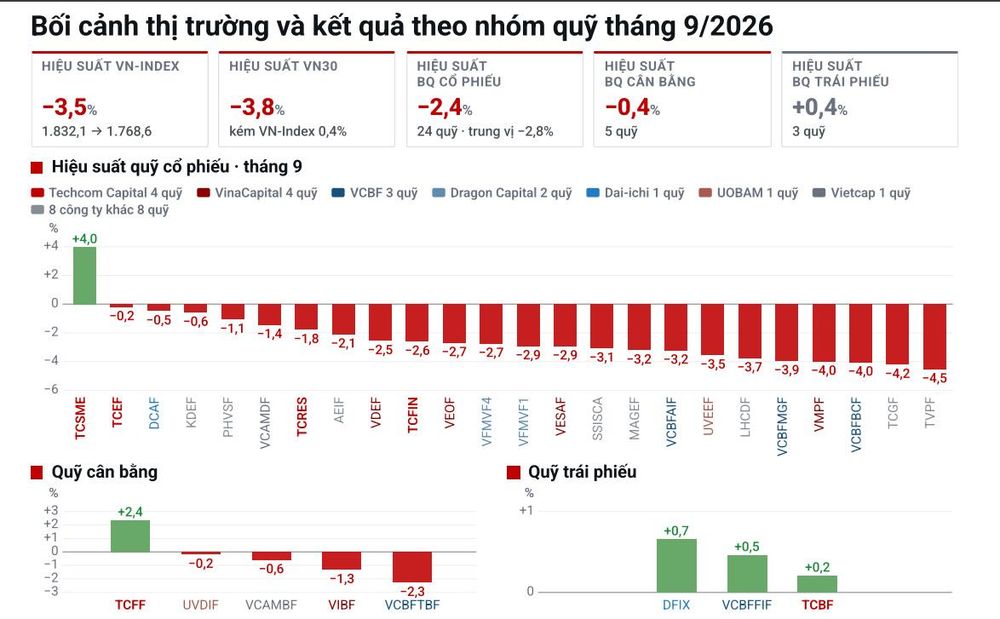
Báo cáo cập nhật hiệu quả đầu tư các quỹ tháng 9/2026 của TCBS. Nguồn: TCBS
Khi nhà đầu tư mua quỹ nhưng không đầu tư dài hạn
Nhìn chung, một trong những lợi thế căn bản của mô hình quỹ mở là giúp nhà đầu tư cá nhân tiếp cận hoạt động quản lý tài sản chuyên nghiệp, thay vì phải trực tiếp đưa ra quyết định mua bán chứng khoán. Về lý thuyết, dòng vốn này có tính dài hạn hơn hoạt động giao dịch cổ phiếu thông thường, bởi nhà đầu tư lựa chọn ủy thác quyết định đầu tư cho các chuyên gia quản lý danh mục.
Định hướng phát triển ngành quỹ đầu tư đến năm 2030 được đề cập trong các văn bản gồm Nghị quyết số 1413 và Quyết định số 3168, với mục tiêu tổng tài sản quỹ tương đương 5% GDP, thu hút 2,5 triệu nhà đầu tư và hình thành 500 quỹ đầu tư chứng khoán. Tuy nhiên, đây cũng là mục tiêu thách thức khi nhận thức của nhà đầu tư với các loại hình quỹ vẫn còn khiêm tốn.
Trong báo cáo cập nhật hiệu quả đầu tư các quỹ tháng 9/2026 của TCBS Research công bố mới đây ghi nhận thời gian nắm giữ chứng chỉ quỹ bình quân trên nền tảng Fundmart chỉ khoảng 7,9 tháng. Đáng chú ý, một số sản phẩm có thời gian nắm giữ ngắn hơn đáng kể như quỹ cân bằng TCFF có thời gian nắm giữ trung bình khoảng 3 tháng, trong khi quỹ cổ phiếu VFMVF1 đạt 3,5 tháng. Ngược lại, một số quỹ khác như TCEF và TCSME có thời gian nắm giữ lần lượt 11,2 tháng và 10,9 tháng.
Dù không đại diện cho toàn bộ thị trường quỹ Việt Nam, bởi Fundmart là một nền tảng phân phối cụ thể, tuy vậy, dữ liệu này cũng phản ánh góc nhìn nhiều nhà đầu tư lựa chọn chứng chỉ quỹ như một sản phẩm đầu tư, nhưng lại đánh giá hiệu quả bằng tư duy giao dịch ngắn hạn. Khi thị trường tăng, kết quả sinh lời có thể thúc đẩy nhu cầu mua thêm, và ngược lại, trong những giai đoạn điều chỉnh, áp lực rút vốn xuất hiện ngay cả khi chiến lược đầu tư của quỹ chưa thay đổi về bản chất.
Tháng 9/2026 là một ví dụ. Trong tháng VN-Index giảm 3,5%, nhóm 24 quỹ cổ phiếu được TCBS theo dõi ghi nhận hiệu suất bình quân âm 2,4%, tức vẫn tốt hơn mức giảm của chỉ số tham chiếu, dù vậy, tổng giá trị rút ròng trên nền tảng Fundmart lên tới 316,7 tỷ đồng.
Ở đây, cũng cần lưu ý thêm rằng, dù có nhiều công ty quản lý và sản phẩm đầu tư khác nhau, danh mục nắm giữ của các quỹ cổ phiếu vẫn có sự tập trung tương đối lớn vào một số nhóm ngành và cổ phiếu vốn hóa lớn, dẫn tới sự thiếu hấp dẫn khi thuyết phục nhà đầu tư.
Chẳng hạn, như theo báo cáo TCBS tháng 9/2026, nhóm ngân hàng chiếm khoảng 33% danh mục gộp của 24 quỹ cổ phiếu được theo dõi. Trong đó, MBB chiếm tỷ trọng 5,8%, MWG chiếm 5,3%, HPG chiếm 4,9%, TCB chiếm 4,7% và VIC chiếm 4,5%.
Việc nhiều quỹ cùng phân bổ tài sản vào một nhóm cổ phiếu tương tự nhau, khả năng tạo ra sự khác biệt giữa các sản phẩm trở thành một bài toán khó. Nhà đầu tư trả phí quản lý cho một chiến lược đầu tư chuyên nghiệp, nhưng nếu kết quả đầu tư dài hạn không đủ khác biệt so với chỉ số thị trường, giá trị gia tăng mà công ty quản lý quỹ mang lại có thể bị đặt dấu hỏi.
Việt Dương
 23 phút trước
 3 giờ trước
 1 giờ trước
 26 phút trước
 1 giờ trước
 1 giờ trước
 2 giờ trước
 3 giờ trước
 VỀ TRANG CHỦ