

An toàn nợ công, dư địa cho tăng trưởng 2 con số
1 giờ trước
Việt Nam tiếp tục kiểm soát chặt chẽ các chỉ tiêu an toàn nợ công, ưu tiên sử dụng vốn vay hiệu quả và đẩy mạnh các giải pháp cải thiện xếp hạng tín nhiệm quốc gia.
Giữ trần không quá 60% GDP, ưu tiên vốn cho dự án trọng điểm quốc gia
Quyết định số 1989/QĐ-TTg ngày 15-10-2026 về việc sửa đổi, bổ sung một số điều của Quyết định số 460/QĐ-TTg ngày 14-4-2022 của Thủ tướng Chính phủ phê duyệt Chiến lược nợ công đến năm 2030. Theo đó, giai đoạn 2026–2030, Việt Nam tiếp tục kiểm soát chặt chẽ các chỉ tiêu an toàn nợ công, với nợ công hằng năm không quá 60% GDP, nợ Chính phủ không quá 50% GDP. Nghĩa vụ trả nợ trực tiếp của Chính phủ không quá 25% tổng thu ngân sách Nhà nước; nợ nước ngoài của quốc gia hằng năm không quá 50% GDP.
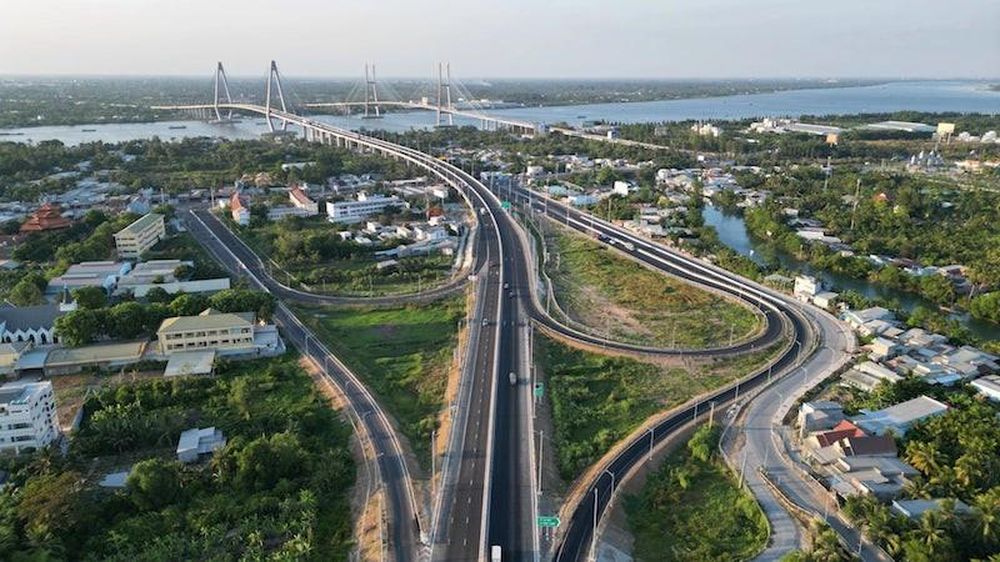
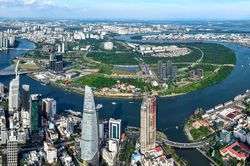
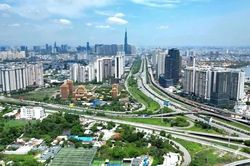
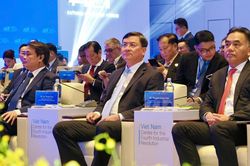
Việt Nam đang có một khoảng đệm tài khóa đáng kể so với trần 60%. Ảnh minh hoạ: D.A
Quyết định nêu rõ, trong giai đoạn 2026 - 2030, bội chi ngân sách Nhà nước được kiểm soát theo mức Quốc hội phê duyệt tại dự toán ngân sách nhà nước và kế hoạch tài chính quốc gia, vay và trả nợ công 5 năm giai đoạn 2026 - 2030. Đồng thời, các chỉ tiêu an toàn nợ công phải được bảo đảm trong giới hạn Quốc hội phê duyệt.
Theo đánh giá của Chính phủ, việc quản lý nợ công thời gian qua được thực hiện theo hướng chủ động, chặt chẽ và hiệu quả, vừa bảo đảm nguồn vốn phục vụ phát triển kinh tế - xã hội, vừa giữ các chỉ tiêu nợ trong phạm vi trần và ngưỡng an toàn mà Quốc hội đã thông qua.
Tỷ lệ nợ công tiếp tục xu hướng giảm trong giai đoạn 2021 – 2025. Cụ thể, nợ công giảm từ 42,7% GDP vào năm 2021 xuống khoảng 34% vào năm 2024. Đến cuối năm 2025, tỷ lệ nợ công/GDP ước đạt khoảng 35-36%, thấp hơn nhiều so với mức trần 60%; nợ Chính phủ/GDP khoảng 33-34% (trần 50%); nghĩa vụ trả nợ trực tiếp của Chính phủ so với thu ngân sách nhà nước khoảng 20-21% (trần 25%).
Theo chuyên gia kinh tế, TS Võ Trí Thành, những con số này có ý nghĩa trong bối cảnh nền kinh tế bước vào giai đoạn cần huy động nguồn lực lớn hơn để theo đuổi mục tiêu tăng trưởng 2 con số.
Nói cách khác, Việt Nam đang bước vào một chu kỳ mà nhu cầu huy động nguồn lực cho đầu tư phát triển lớn hơn, trong khi nền tảng nợ công vẫn nằm trong vùng an toàn. Đây là điều kiện để chính sách tài khóa có thêm không gian hỗ trợ tăng trưởng khi cần thiết, đặc biệt trong bối cảnh kinh tế toàn cầu còn nhiều biến động, thay vì phải ưu tiên thu hẹp bội chi hay hạn chế đầu tư chỉ vì áp lực nợ.
Nhưng “dư địa” không đồng nghĩa với việc có thể vay thêm một cách không giới hạn. Theo TS Võ Trí Thành, giá trị thực của khoảng đệm tài khóa phụ thuộc vào tốc độ tăng trưởng GDP, chi phí vốn, cơ cấu kỳ hạn, nghĩa vụ trả nợ và khả năng tạo nguồn thu trong tương lai. Giai đoạn vừa qua, GDP Việt Nam duy trì tăng trưởng cao giúp cải thiện tỷ lệ nợ công so với GDP. Khi tốc độ tăng nợ công thấp hơn tốc độ tăng trưởng GDP, tỷ lệ nợ công/GDP có xu hướng giảm dần.
Đồng quan điểm, TS Nguyễn Đức Kiên, nguyên Phó Chủ nhiệm Ủy ban Kinh tế của Quốc hội (nay là Ủy ban Kinh tế và Tài chính của Quốc hội), Việt Nam đang có một khoảng đệm tài khóa đáng kể so với trần 60%. Nhưng khoảng cách ấy chỉ là dư địa tiềm năng. Nó chỉ trở thành sức mạnh tài khóa thực sự khi mỗi đồng vốn huy động được chuyển thành tăng trưởng, nguồn thu và năng lực trả nợ trong tương lai.
Đây là điểm đặc biệt quan trọng trong giai đoạn 2026-2030, khi nhu cầu đầu tư vào hạ tầng, giao thông, năng lượng và các động lực tăng trưởng mới rất lớn. Việc mở rộng nguồn lực tài khóa cần đi cùng kỷ luật trong lựa chọn dự án, tiến độ giải ngân và hiệu quả sử dụng vốn.
Hiện đại hoá công cụ quản lý nợ, hướng tới nâng hạng tín nhiệm quốc gia
Để tiếp tục kiểm soát nợ công bền vững, Chính phủ đặt mục tiêu thúc đẩy giải ngân vốn vay, nâng cao hiệu quả sử dụng vốn. Đồng thời, sẽ mở rộng cơ sở thu, sử dụng nguồn vượt thu và tiết kiệm chi ngân sách để giảm bội chi, tăng chi trả nợ gốc.
Quyết định 1989/QĐ-TTg nhấn mạnh yêu cầu gắn việc vay ODA và vay ưu đãi nước ngoài với khả năng trả nợ dài hạn; ưu tiên bố trí vốn cho các dự án hạ tầng then chốt và những lĩnh vực có khả năng lan tỏa cao. Việc lựa chọn nguồn vốn và điều kiện vay phải phù hợp, bảo đảm hiệu quả sử dụng vốn vay.
Chiến lược cũng ưu tiên các dự án trọng điểm có ý nghĩa thúc đẩy phát triển kinh tế - xã hội, nâng cao năng lực cạnh tranh của nền kinh tế và tạo đột phá trong thu hút vốn đầu tư theo phương thức đối tác công tư (PPP). Việc phân bổ, sử dụng nguồn lực cần khắc phục tình trạng đầu tư phân tán, dàn trải, kéo dài.
Chiến lược đặt ra các nhiệm vụ hoàn thiện thể chế, nâng cao chất lượng dữ liệu về nợ nước ngoài tự vay, tự trả; hiện đại hóa công cụ quản lý nợ công, tăng cường công khai, minh bạch và gắn quản lý nợ với điều hành ngân quỹ nhà nước.
Các chuyên gia cũng đề cập đến cấu trúc kỳ hạn vay. Khi nhu cầu đầu tư phát triển tăng, việc lựa chọn thời điểm phát hành trái phiếu có thể tác động đáng kể đến chi phí vốn của ngân sách.
Báo cáo của Bộ Tài chính, công tác huy động vốn cho ngân sách nhà nước và đầu tư phát triển được đổi mới mạnh mẽ. Trong giai đoạn 2021-2025, thị trường trái phiếu Chính phủ tiếp tục được xác định là trụ cột trong huy động vốn vay trong nước. Bộ Tài chính đã đa dạng hóa kỳ hạn phát hành trái phiếu, tập trung vào kỳ hạn trung và dài hạn nhằm kéo dài kỳ hạn bình quân danh mục nợ, giảm áp lực trả nợ ngắn hạn.
Trong quản lý và sử dụng vốn vay, Bộ Tài chính cũng từng bước hoàn thiện cơ chế theo hướng chặt chẽ, minh bạch và gắn với trách nhiệm trả nợ. Các khoản vay chỉ được xem xét khi có phương án trả nợ rõ ràng, khả thi; trách nhiệm giữa Trung ương và địa phương, giữa cơ quan quyết định đầu tư và đơn vị sử dụng vốn vay được phân định cụ thể hơn. Đồng thời, trách nhiệm giải trình của các cơ quan, đơn vị sử dụng vốn vay cũng được tăng cường nhằm bảo đảm hiệu quả đầu tư và an toàn tài chính quốc gia.
Về lâu dài, Việt Nam hiện đại hóa quản lý nợ, hướng tới nâng hạng tín nhiệm quốc gia. Việt Nam đồng thời đặt mục tiêu sớm đạt mức xếp hạng tín nhiệm quốc gia Đầu tư và tiếp tục triển khai Đề án Cải thiện xếp hạng tín nhiệm quốc gia đến năm 2030.
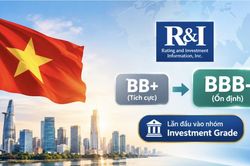
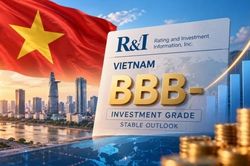
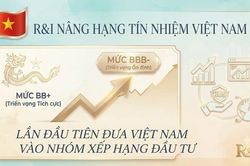
Một tín hiệu tích cực, tổ chức xếp hạng tín nhiệm Rating and Investment Information (R&I) của Nhật Bản ngày 8-10-2026 đã nâng xếp hạng tín nhiệm nhà phát hành bằng ngoại tệ của Việt Nam từ BB+, triển vọng tích cực lên BBB-, triển vọng ổn định. Đây là lần đầu Việt Nam đạt mức xếp hạng đầu tư (Investment Grade) theo đánh giá của R&I.
Về tài khóa, R&I cho rằng tỷ lệ nợ công trên GDP của Việt Nam tương đối thấp, tạo dư địa tăng chi đầu tư phát triển. Dù bội chi ngân sách và nợ công có thể tăng trong những năm tới, tổ chức này chưa nhận thấy lo ngại đáng kể về tính bền vững nợ.
Theo Bộ Tài chính, cơ quan này sẽ tiếp tục phối hợp với R&I và các tổ chức xếp hạng khác, cung cấp thông tin cập nhật về kinh tế, tài khóa, nợ công và chương trình cải cách. Mục tiêu nhằm bảo đảm việc đánh giá tín nhiệm quốc gia phản ánh đầy đủ những thay đổi của nền kinh tế.
Trâm Anh
TIN LIÊN QUAN
 10 ngày trước
 13 ngày trước
 14 ngày trước
 14 ngày trước
 16 ngày trước
 17 ngày trước
 17 ngày trước
 17 ngày trước
 17 ngày trước
 17 ngày trước
 17 ngày trước
 18 ngày trước
 18 ngày trước
 18 ngày trước
 18 ngày trước
 18 ngày trước
 18 ngày trước
 18 ngày trước
 18 ngày trước
 18 ngày trước
 18 ngày trước
 2 giờ trước
 3 giờ trước
 5 giờ trước
 VỀ TRANG CHỦ