

Tài chính tiêu dùng minh bạch: Bài toán trách nhiệm từ hai phía
2 giờ trước
Tài chính tiêu dùng ngày càng khẳng định vai trò là "cánh tay nối dài" của hệ thống ngân hàng giúp đẩy lùi "tín dụng đen". Dẫu vậy, sự phát triển bền vững của thị trường không chỉ nằm ở quy mô giải ngân mà đòi hỏi trách nhiệm song phương: Sự minh bạch từ tổ chức cho vay cùng tinh thần thượng tôn pháp luật và kỷ luật tài chính từ người đi vay.
Tính đến cuối tháng 8/2026, tổng dư nợ cho vay đời sống và tín dụng qua thẻ của khối công ty tài chính đạt gần 185 nghìn tỷ đồng, tăng 13,37% so với cùng kỳ năm trước. Trong đó, dư nợ phục vụ nhu cầu đời sống chiếm gần 134 nghìn tỷ đồng và dư nợ thẻ tín dụng vượt mốc 51 nghìn tỷ đồng. Quy mô dòng vốn này đã và đang khẳng định vai trò của các công ty tài chính chính thống trong việc cung ứng nhu cầu vốn tiêu dùng, mở rộng khả năng tiếp cận tài chính cho người lao động và đẩy lùi "tín dụng đen”.
Tuy nhiên, quy mô mở rộng nhanh chóng cũng đặt ra bài toán cấp thiết về chất lượng tăng trưởng. Ranh giới giữa một thị trường lành mạnh và rủi ro nằm ở hai yếu tố then chốt: sự minh bạch từ bên cho vay và tinh thần trách nhiệm từ người đi vay.
MINH BẠCH VÀ TINH THẦN THƯỢNG TÔN PHÁP LUẬT
Phát biểu tại Hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm - Nền tảng cho phát triển bền vững” diễn ra đầu tháng 10/2026, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam nhấn mạnh, một thị trường tài chính tiêu dùng bền vững chỉ có thể được xây dựng khi cả tổ chức cho vay và người đi vay cùng ý thức và thực hiện tròn trách nhiệm. Quan hệ tín dụng phải dựa trên sự công bằng, minh bạch và tinh thần thượng tôn pháp luật từ cả hai phía.
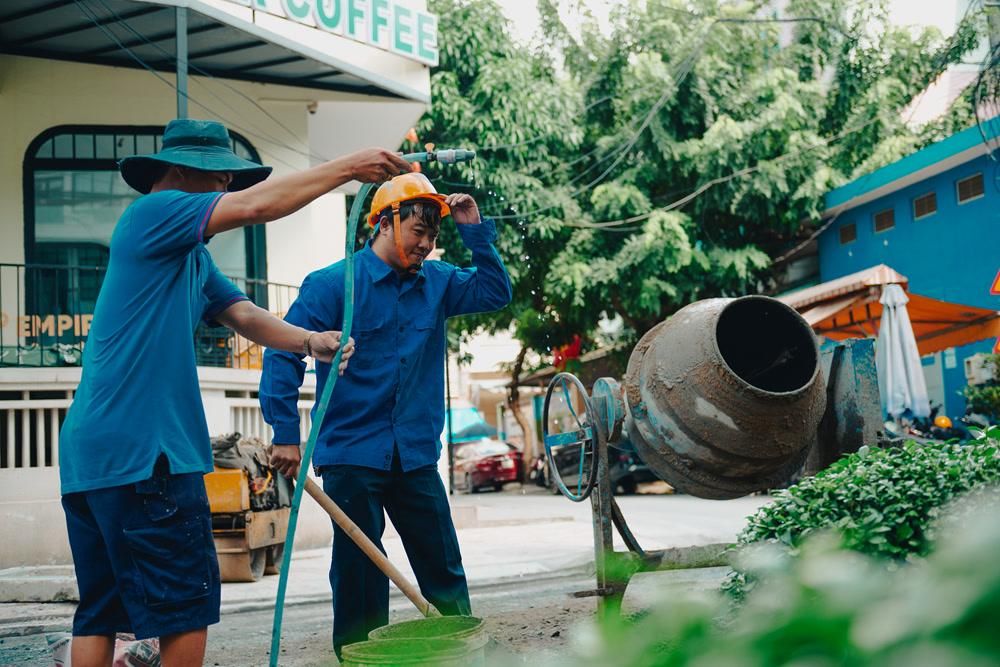
Tài chính tiêu dùng giúp người lao động ổn định cuộc sống và an tâm làm việc.
Theo đó, trách nhiệm của các công ty tài chính chính thống là chủ động tạo sự khác biệt rõ ràng với các kênh không chính thống để người dân dễ dàng nhận diện. Công ty tài chính có nghĩa vụ thẩm định phù hợp, tư vấn trung thực, bảo vệ dữ liệu khách hàng, thực hiện nhắc nợ và thu hồi nợ đúng quy định, văn minh, đồng thời giải quyết kịp thời các phản ánh của khách hàng.
Ở chiều ngược lại, người đi vay cần ý thức trách nhiệm và nghĩa vụ hoàn trả khoản vay. Bởi, khi đã tự nguyện ký kết hợp đồng, người đi vay đã chính thức xác lập giao dịch dân sự hợp pháp và phải hoàn toàn chịu trách nhiệm trước pháp luật đối với các nội dung đã giao kết. Trách nhiệm này bắt đầu từ việc cung cấp thông tin trung thực, đọc kỹ điều khoản, cân nhắc khả năng tài chính để sử dụng đúng vốn đúng mục đích và thanh toán đầy đủ, đúng hạn.
Việc cố tình vi phạm cam kết thanh toán hay có tâm lý "làm bừa" sau khi nhận giải ngân không chỉ tổn hại niềm tin thị trường, mà còn đẩy người vay vào nhiều bất lợi như bị ghi nhận lịch sử nợ xấu trên CIC và có thể chịu chế tài từ cơ quan nhà nước có thẩm quyền. Khi cả hai bên cùng ý thức rõ quyền và nghĩa vụ, quan hệ tín dụng sẽ bền vững hơn.
“Việc xây dựng một thị trường tài chính tiêu dùng lành mạnh, minh bạch và có trách nhiệm là lợi ích chung của người tiêu dùng, của các tổ chức tín dụng và của cả nền kinh tế. Chúng tôi mong muốn người dân khi có nhu cầu vay vốn sẽ nghĩ đến tín dụng chính thức như một lựa chọn an toàn, minh bạch và đáng tin cậy”, ông Tú kết luận.
ĐỒNG HÀNH XÂY DỰNG THÓI QUEN TÀI CHÍNH TÍCH CỰC
Chia sẻ góc nhìn thực tiễn, đại diện công ty tài chính tiêu dùng FE CREDIT (FE CREDIT là thành viên thuộc hệ sinh thái tài chính VPBank) khẳng định, lịch sử tín dụng chính là "tấm hộ chiếu" giúp người dân bảo vệ năng lực tài chính cá nhân và duy trì khả năng tiếp cận nguồn vốn chính thống không chỉ từ các công ty tài chính mà còn cả ngân hàng.
“Với các trường hợp không thực hiện nghĩa vụ tài chính kéo dài, khách hàng còn có thể đối mặt với những quy trình pháp lý theo quy định”, đại diện FE CREDIT lưu ý.
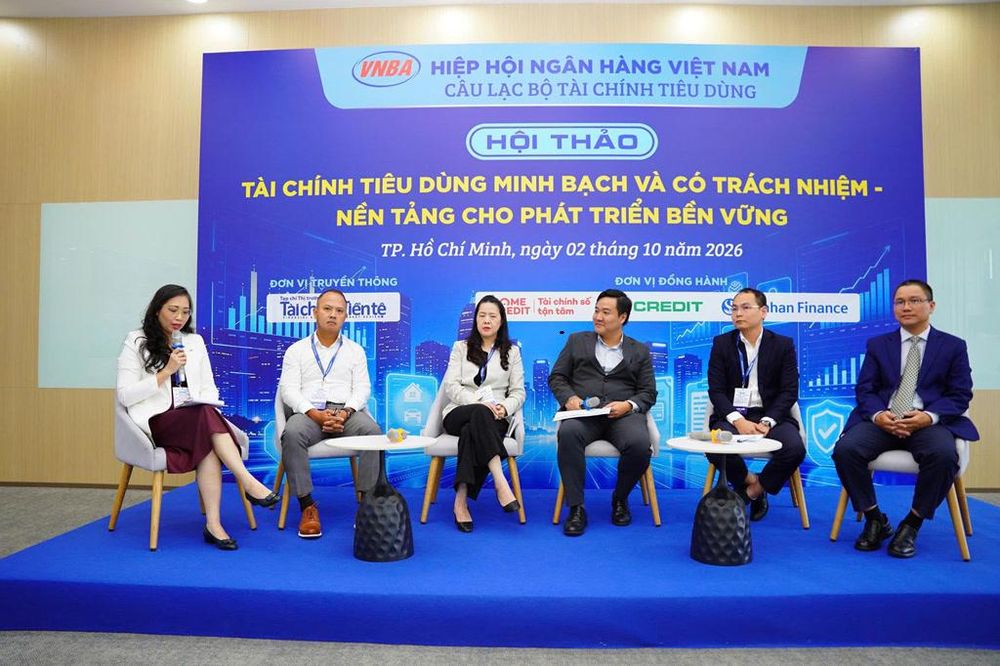
Phiên thảo luận “Làm sao để người dân nhận diện đúng và sử dụng tài chính tiêu dùng an toàn, có trách nhiệm?.
Dưới góc độ quản lý, bà Nguyễn Ngọc Bảo Linh, Trưởng phòng Thanh tra tổ chức tín dụng phi ngân hàng và tổ chức khác (Thanh tra Ngân hàng Nhà nước), nhấn mạnh: “Khách hàng cần phải ý thức rõ những hậu quả pháp lý kéo theo trong trường hợp khách hàng không tuân thủ, vi phạm cam kết.”
Đại diện Thanh tra Ngân hàng Nhà nước chỉ ra rằng, khi chậm trả khách hàng sẽ ngay lập tức bị áp dụng cơ chế tính lãi phạt, có thể cao hơn đến 150% lãi suất đã thỏa thuận khiến gánh nặng tài chính gia tăng, vượt xa dự tính ban đầu. Bên cạnh đó, người vay sẽ bị chuyển nợ xấu, đồng thời duy trì lịch sử tín dụng xấu trong thời gian dài, làm khép lại cơ hội tiếp cận các khoản vay chính thống từ cả công ty tài chính và ngân hàng trong tương lai.
Bài toán đặt ra là cả hai phía phải nâng cao nhận thức, kiến thức pháp luật: người dân chủ động đọc và hiểu trách nhiệm bản thân, còn công ty tài chính có trách nhiệm tăng cường tư vấn minh bạch và bổ sung đầy đủ thông tin pháp lý trọng yếu vào hợp đồng.
Từ thực tế vận hành, đại diện FE CREDIT cho rằng việc truyền thông đến khách hàng cần thay đổi phương thức tiếp cận. Tại FE CREDIT, thay vì áp đặt thông điệp cảnh báo khô cứng, doanh nghiệp thiết kế các chương trình đồng hành và cơ chế khuyến khích thanh toán đúng hạn.
“Việc phổ cập kiến thức, cung cấp thông tin chủ động, dễ hiểu và có thưởng giúp khách hàng của FE CREDIT từng bước hình thành kỷ luật tài chính, chủ động theo dõi và duy trì thói quen thanh toán đúng hạn. Qua đó, mang lại cải thiện rõ rệt trong hành vi thanh toán của khách hàng”, đại diện FE CREDIT chia sẻ.
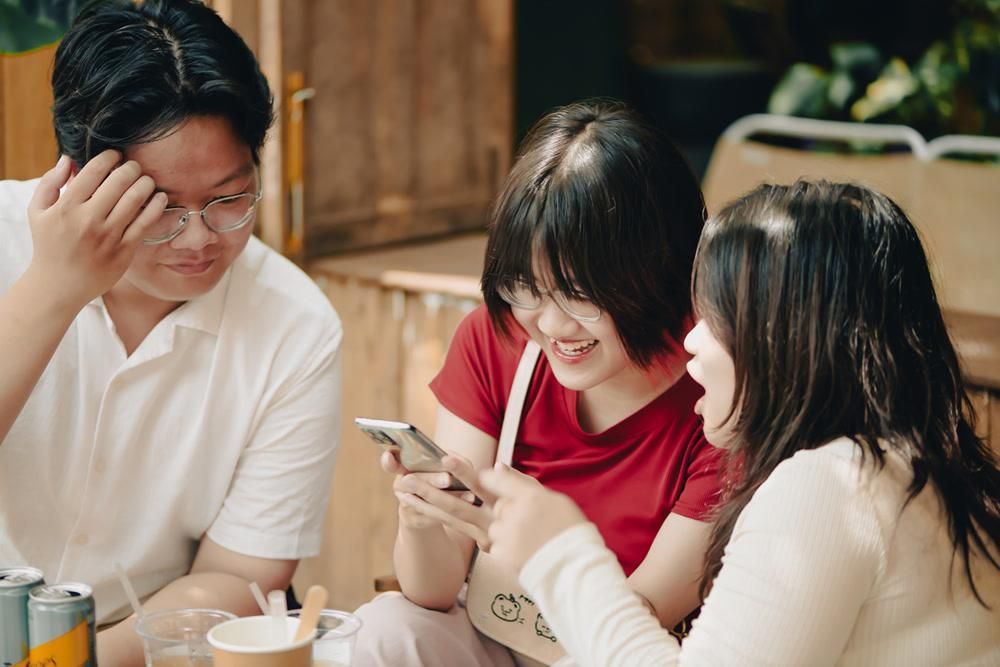
Các giải pháp tiêu dùng mới đang tăng tốc độ phủ sóng tới Gen Z và Millennials.
Các chuyên gia đều đồng thuận, thước đo thành công của tài chính tiêu dùng không nằm ở khối lượng giải ngân hay tốc độ tăng trưởng dư nợ, mà đo bằng số lượng khách hàng giải quyết được nhu cầu đời sống, thấu hiểu nghĩa vụ và sở hữu sức khỏe tài chính tốt hơn sau những khoản vay.
“Sự kết hợp giữa cam kết minh bạch từ doanh nghiệp tài chính tiêu dùng, hoạt động giáo dục tài chính xuyên suốt và tinh thần thượng tôn pháp luật từ người đi vay chính là chìa khóa xây dựng một thị trường tài chính tiêu dùng Việt Nam văn minh, bền vững”, đại diện FE CREDIT nhận định.
Thu An
 55 phút trước
 59 phút trước
 33 phút trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 3 giờ trước
 4 giờ trước
 5 giờ trước
 VỀ TRANG CHỦ