

PC1 phát hành gần 61,7 triệu cổ phiếu trả cổ tức, lợi nhuận năm 2026 dự báo lãi lớn
12 giờ trước
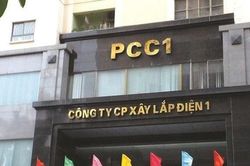
CTCP Tập đoàn PC1 (HoSE: PC1) dự kiến phát hành gần 61,7 triệu cổ phiếu để trả cổ tức năm 2025, tương ứng tỷ lệ 15%. Dù doanh thu nửa đầu năm giảm, lợi nhuận cả năm vẫn được dự báo đạt hơn 1.100 tỷ đồng.
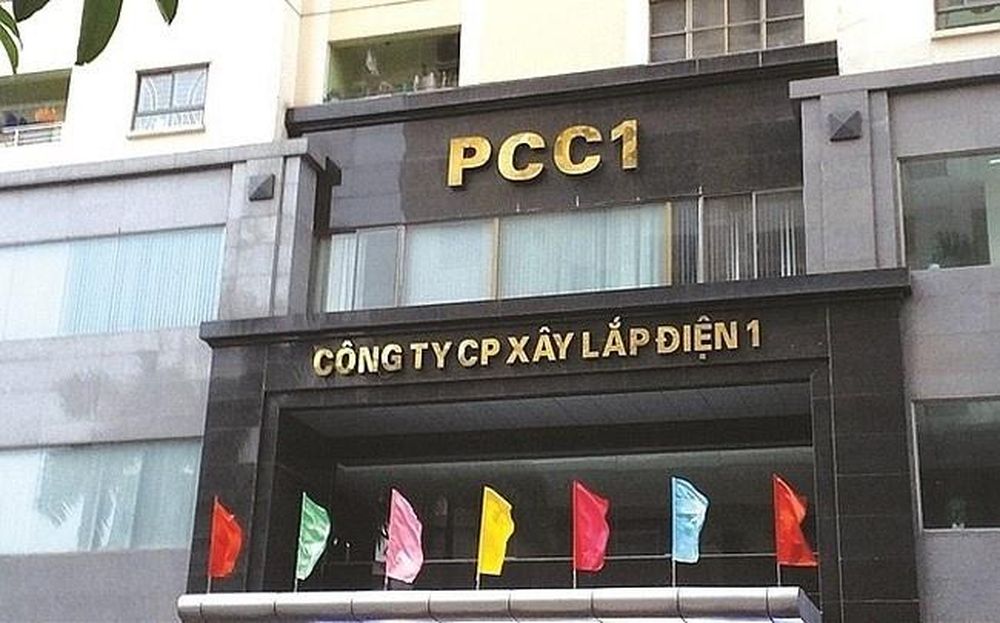
6 tháng đầu năm 2026 được công bố, PC1 ghi nhận doanh thu thuần hợp nhất đạt khoảng 4.206 tỷ đồng, giảm 12,3% so với cùng kỳ năm trước.
Tỷ lệ trả cổ tức 15%
CTCP Tập đoàn PC1 vừa công bố thông báo phát hành cổ phiếu để trả cổ tức năm 2025 và quyết định chốt danh sách cổ đông thực hiện quyền. Theo đó, ngày đăng ký cuối cùng được xác định là 5/11/2026.
Theo phương án đã được thông qua, PC1 dự kiến phát hành tối đa 61,69 triệu cổ phiếu để trả cổ tức cho cổ đông hiện hữu, tương ứng tỷ lệ 15%. Với tỷ lệ thực hiện quyền 100:15, cổ đông sở hữu 100 cổ phiếu PC1 tại thời điểm chốt danh sách sẽ được nhận thêm 15 cổ phiếu mới.
Nguồn vốn thực hiện được lấy từ lợi nhuận sau thuế chưa phân phối căn cứ trên báo cáo tài chính năm 2025 đã được kiểm toán. Cổ phiếu phát hành trong đợt này không bị hạn chế chuyển nhượng. Việc phân phối cổ phiếu lẻ được thực hiện theo nguyên tắc làm tròn xuống.
Với số lượng cổ phiếu đang lưu hành khoảng 411,29 triệu đơn vị trước đợt phát hành, nếu hoàn tất, PC1 sẽ tăng thêm gần 61,7 triệu cổ phiếu, đưa tổng số cổ phiếu lưu hành lên khoảng 472,98 triệu đơn vị. Vốn điều lệ theo đó dự kiến tăng từ khoảng 4.112,9 tỷ đồng lên gần 4.729,8 tỷ đồng.
PC1 duy trì hình thức trả cổ tức bằng cổ phiếu trong nhiều năm gần đây. Theo dữ liệu lịch sử cổ tức doanh nghiệp, tỷ lệ chi trả bằng cổ phiếu trong các năm 2022, 2023 và 2024 đều ở mức 15%. Phương án cho năm 2025 tiếp tục tỷ lệ này.
Cơ hội từ đầu tư phát triển hệ thống truyền tải điện
Theo số liệu kinh doanh 6 tháng đầu năm 2026 được công bố, PC1 ghi nhận doanh thu thuần hợp nhất đạt khoảng 4.206 tỷ đồng, giảm 12,3% so với cùng kỳ năm trước. Ngược lại, lợi nhuận sau thuế hợp nhất đạt gần 478 tỷ đồng, tăng 54,2%.
Kết quả này cho thấy diễn biến trái chiều giữa doanh thu và lợi nhuận của tập đoàn. Trong khi doanh thu suy giảm, khả năng sinh lời được cải thiện nhờ đóng góp từ một số mảng kinh doanh và các khoản thu nhập phát sinh trong kỳ.
Cụ thể, doanh thu mảng xây lắp và sản xuất công nghiệp giảm lần lượt 24,7% và 51,7% so với cùng kỳ. Đây là những lĩnh vực chịu ảnh hưởng đáng kể đến quy mô doanh thu hợp nhất của PC1.
Ở chiều ngược lại, mảng khai khoáng tiếp tục ghi nhận tăng trưởng. Doanh thu khai khoáng trong nửa đầu năm đạt khoảng 562 tỷ đồng, tăng 22,4% so với cùng kỳ; biên lợi nhuận gộp đạt khoảng 44,7%. Đây là một trong những mảng có biên lợi nhuận cao, góp phần hỗ trợ kết quả chung của tập đoàn.
Hoạt động phát điện cũng đóng góp tích cực vào lợi nhuận. Bên cạnh đó, kết quả kinh doanh còn được hỗ trợ bởi đóng góp từ dự án Tháp Vàng và khoản lãi khoảng 120 tỷ đồng từ thoái vốn tại CT2.
Như vậy, tăng trưởng lợi nhuận trong nửa đầu năm không đồng nghĩa hoạt động kinh doanh cốt lõi ở tất cả các mảng đều tăng trưởng. Diễn biến doanh thu cho thấy PC1 vẫn đối mặt với áp lực tại lĩnh vực xây lắp và sản xuất công nghiệp, trong khi một số mảng khác và thu nhập từ giao dịch thoái vốn đóng vai trò bù đắp.
Trong báo cáo phân tích mới đây của Chứng khoán Mirae Asset, dự báo doanh thu thuần năm 2026 của PC1 đạt khoảng 11.187 tỷ đồng, giảm 14,5% so với năm 2025. Lợi nhuận sau thuế dự kiến đạt 1.109 tỷ đồng, giảm 18,2%.
Dự báo này phản ánh khả năng doanh thu và lợi nhuận cả năm suy giảm so với nền kết quả của năm 2025, dù lợi nhuận nửa đầu năm 2026 tăng mạnh so với cùng kỳ. Đây cũng là điểm cần lưu ý khi đánh giá triển vọng PC1: mức tăng trưởng lợi nhuận trong một giai đoạn chưa đủ để khẳng định xu hướng tăng trưởng sẽ duy trì trong cả năm.
Về triển vọng trung hạn, Mirae Asset đánh giá PC1 có thể hưởng lợi từ nhu cầu đầu tư phát triển hệ thống truyền tải điện. Theo định hướng quy hoạch điện được đơn vị phân tích đề cập, giai đoạn 2026-2030 dự kiến cần nguồn vốn lớn cho lưới truyền tải, mở ra cơ hội cho các doanh nghiệp có năng lực xây lắp và tổng thầu EPC như PC1.
Giá trị công việc chưa thực hiện của PC1 được ước tính khoảng 4.000 tỷ đồng. Nếu các dự án truyền tải được triển khai và giải ngân đúng tiến độ, lượng công việc này có thể tạo cơ sở cho doanh thu trong các kỳ tiếp theo.
Ngoài xây lắp điện, danh mục phát điện và khu công nghiệp cũng được kỳ vọng bổ sung nguồn thu. Nhà máy thủy điện Thượng Hà công suất 13 MW đã đi vào vận hành; dự án thủy điện Bảo Lạc A công suất 30 MW được dự kiến phát điện từ tháng 11/2026. Theo Mirae Asset, đóng góp rõ nét hơn từ các dự án này có thể xuất hiện từ năm 2027.
Trong lĩnh vực khu công nghiệp, KCN Nomura 2 đã ký biên bản ghi nhớ với khách hàng Nhật Bản cho khoảng 25 ha đất. Tuy nhiên, khả năng chuyển hóa các cơ hội này thành doanh thu và lợi nhuận còn phụ thuộc tiến độ ký kết hợp đồng, bàn giao đất và triển khai dự án.
Đối với mảng khai khoáng, đơn vị phân tích kỳ vọng sản lượng quặng tinh của PC1 có thể đạt khoảng 50.000 tấn trong năm 2026, với giả định giá niken dao động quanh 15.500 USD/tấn. Diễn biến giá kim loại và hiệu quả khai thác sẽ tiếp tục ảnh hưởng đến đóng góp của mảng này.
Diệu Phương
TIN LIÊN QUAN
 2 giờ trước
 15 giờ trước
 1 ngày trước

 16 ngày trước
 18 ngày trước
 19 ngày trước
 20 ngày trước
 20 ngày trước
 20 ngày trước
 20 ngày trước
 2 tháng trước
 2 tháng trước
 2 tháng trước
 2 tháng trước
 2 giờ trước
 3 giờ trước
 2 giờ trước
 3 giờ trước
 3 giờ trước

 4 giờ trước
 VỀ TRANG CHỦ