

Lợi nhuận của VPS thấp nhất 5 quý, mảng môi giới giảm mạnh
1 giờ trước
Trong khi mảng môi giới sụt giảm mạnh, mảng cho vay ký quỹ trở thành trụ cột cho lợi nhuận của VPS.
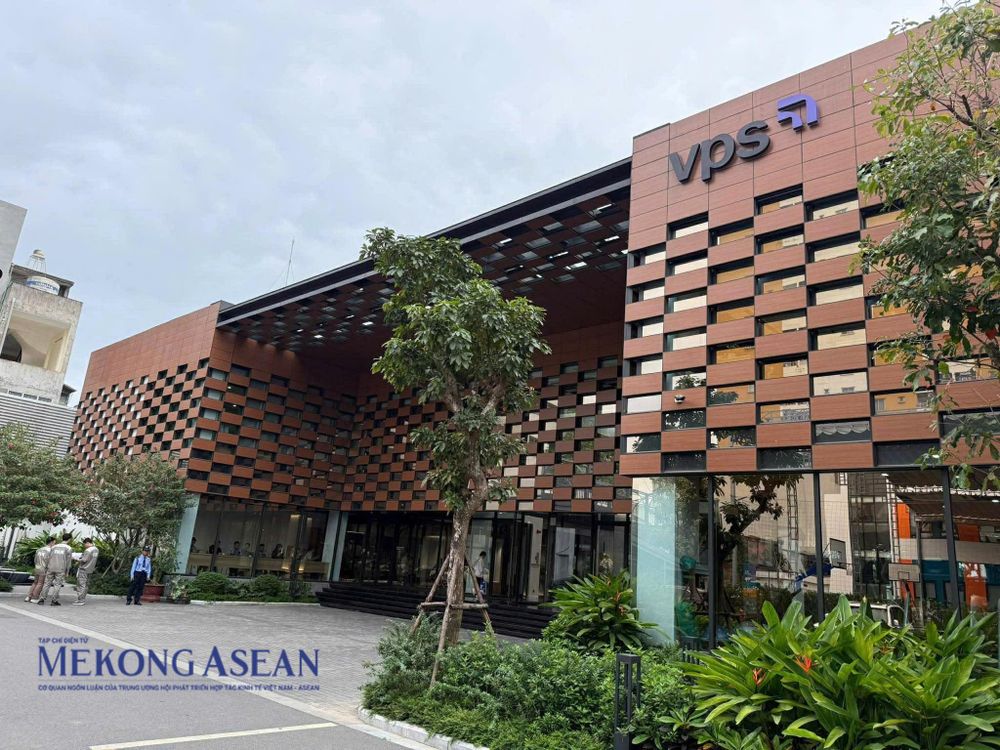
Chứng khoán VPS.
Ngày 20/10, CTCP Chứng khoán VPS (mã VCK) công bố báo cáo tài chính quý 3/2026 với lợi nhuận sau thuế đạt gần 894 tỷ đồng, giảm 21% so với cùng kỳ năm ngoái (YoY) và thấp nhất trong 5 quý gần đây.
Lợi nhuận sụt giảm chủ yếu do sự đi xuống của mảng môi giới. Doanh thu của mảng này trong quý vừa qua chỉ đạt gần 485 tỷ đồng, giảm 68% so với mức 1.523 tỷ đồng của quý 3/2025. Trừ đi chi phí nghiệp vụ môi giới chứng khoán hơn 450 tỷ đồng, công ty còn lãi thuần 35 tỷ đồng từ mảng này, giảm 90% YoY.
Mảng cho vay ký quỹ (margin) trở thành trụ cột cho lợi nhuận của VPS với mức lãi gần 948 tỷ đồng, tăng 34% YoY.
Mảng tự doanh cũng ghi nhận tăng trưởng. Lãi từ các tài sản tài chính ghi nhận thông qua lãi lỗ (FVTPL) đạt 378 tỷ đồng, trong khi lỗ từ các tài sản này gần 30 tỷ đồng. Trừ đi chi phí tự doanh, công ty còn lãi thuần 333 tỷ đồng, tăng 25% YoY.
Ngoài ra, VPS còn thu gần 109 tỷ đồng lãi từ các khoản đầu tư nắm giữ đến ngày đáo hạn, giảm 12% YoY; hơn 42 tỷ đồng lãi tài sản tài chính sẵn sàng để bán, trong khi cùng kỳ không ghi nhận; hơn 60 tỷ đồng doanh thu từ nghiệp vụ bảo lãnh, đại lý phát hành chứng khoán, trong khi cùng kỳ không ghi nhận.
Luỹ kế 9 tháng đầu năm 2026, VPS đạt lợi nhuận trước thuế 4.044 tỷ đồng, tăng 27% YoY; lợi nhuận sau thuế đạt 3.233 tỷ đồng, tăng 26%. Động lực chính đến từ lãi cho vay margin, đạt hơn 2.900 tỷ đồng, tăng 68% YoY. Trong khi đó, mảng môi giới “đi lùi” với doanh thu đạt 2.122 tỷ đồng, giảm 26% YoY.
Năm 2026, công ty chứng khoán đặt mục tiêu lợi nhuận trước thuế 5.750 tỷ đồng, tăng 29% so với mức kỷ lục thực hiện năm 2025. Như vậy VPS đang bám sát kế hoạch khi thực hiện được hơn 70% mục tiêu lợi nhuận năm sau 9 tháng.
Trong quý 3/2026, Chứng khoán VPS tiếp tục đứng đầu bảng xếp hạng thị phần môi giới trên HoSE với tỷ lệ 11,54%. Tuy nhiên, vị trí này đang chịu sự bám đuổi ngày càng sát từ các công ty phía sau (SSI 11,09%, TCBS 10,03%). So với mức 12,61% trong quý 2/2026, thị phần của VPS giảm 1,07 điểm phần trăm. Nếu so với cùng kỳ năm 2025, khi công ty này nắm 17,05% thị phần, mức giảm còn rõ nét hơn.
Dư nợ cho vay ký quỹ "hạ nhiệt"
Tại ngày 30/9/2026, tổng tài sản của VPS đạt 48.809 tỷ đồng, tăng nhẹ 0,8% so với đầu năm. Trong đó các khoản cho vay chiếm trọng yếu với hơn 25.600 tỷ đồng, tăng 15% so với đầu năm và chiếm khoảng 53% tổng tài sản. Riêng dư nợ cho vay ký quỹ (margin) đạt 25.363 tỷ đồng, tăng 15% so với thời điểm đầu năm song giảm so với mức hơn 31.300 tỷ đồng tại thời điểm cuối tháng 6/2026.
Đối với hoạt động tự doanh, danh mục tài sản tài chính FVTPL của VPS có giá gốc khoảng 7.553 tỷ đồng, trong khi giá trị hợp lý tại cuối tháng 9 là 7.546 tỷ đồng, tương ứng mức chênh lệch âm 7 tỷ đồng. Công ty chủ yếu đầu tư chứng chỉ tiền gửi với gần 6.000 tỷ đồng và trái phiếu niêm yết với hơn 1.100 tỷ đồng.
VPS còn danh mục tài sản tài chính sẵn sàng để bán hơn 4.518 tỷ đồng giá gốc, trong khi giá thị trường là 4.488 tỷ đồng. Đây toàn bộ là trái phiếu.
Ngoài ra, công ty ghi nhận 5.306 tỷ đồng tài sản tài chính nắm giữ đến ngày đáo hạn (HTM), tăng 45% so với đầu năm. Toàn bộ khoản mục này là tiền gửi có kỳ hạn, trong đó 3.806 tỷ đồng có kỳ hạn từ 3 tháng đến dưới một năm và 1.500 tỷ đồng có kỳ hạn từ một năm trở lên.
Về nguồn vốn, nợ phải trả của VPS tại cuối quý 3/2026 đạt 16.734 tỷ đồng, giảm 15% so với đầu năm. Trong đó, vay và nợ thuê tài sản tài chính ngắn hạn 10.708 tỷ đồng, giảm khoảng 17%; nợ trái phiếu 5.000 tỷ đồng.
Vốn chủ sở hữu tăng 11% so với đầu năm, lên 32.074 tỷ đồng; gồm 24.349 tỷ đồng vốn cổ phần, 5.375 tỷ đồng lợi nhuận chưa phân phối.
Trên thị trường chứng khoán, cổ phiếu VCK kết phiên 20/10 ở giá 27.800 đồng/cp, phục hồi nhẹ trong những phiên gần đây. So với hồi cuối tháng 3 năm nay, mã đã giảm gần 30%.
Phạm Ngọc
TIN LIÊN QUAN
 4 giờ trước
 12 giờ trước
 13 giờ trước
 15 giờ trước
 15 giờ trước
 15 giờ trước
 6 giờ trước
 4 giờ trước
 1 giờ trước
 4 giờ trước
 VỀ TRANG CHỦ