

Công ty sản xuất nước giải khát sống nhờ cho thuê nhà xưởng, kho bãi
1 giờ trước
Hoạt động cốt lõi là sản xuất nước giải khát không còn là động lực sinh lời cho công ty này.
00:00
00:00
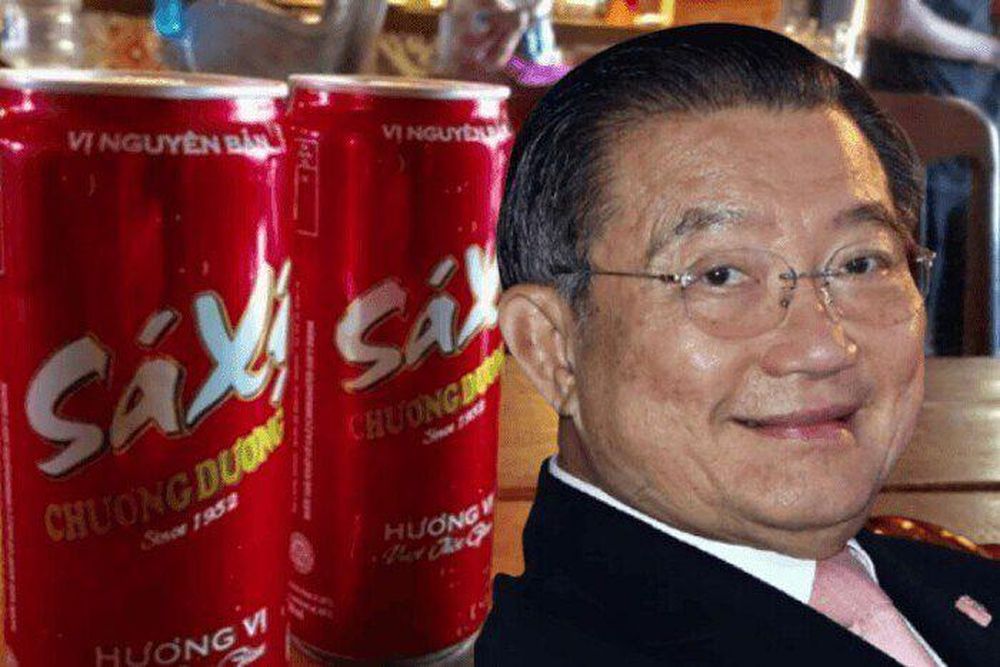
Chủ tịch ThaiBev, tỷ phú Charoen Sirivadhanabhakdi. Ảnh: ThaiBev.
Báo cáo tài chính quý III của CTCP Nước giải khát Chương Dương (SCD) – doanh nghiệp gắn liền với thương hiệu Sá Xị, chỉ ra hoạt động cốt lõi là sản xuất nước giải khát không còn là động lực sinh lời chính.
Thay vào đó, doanh nghiệp đang duy trì hoạt động và tạo ra lợi nhuận gộp chủ yếu nhờ mảng kinh doanh bất động sản đầu tư, cụ thể là cho thuê nhà xưởng, kho bãi.
Lợi nhuận gộp phụ thuộc vào bất động sản cho thuê
Trong quý III, SCD ghi nhận doanh thu thuần đạt 52 tỷ đồng, tăng 52% so với mức 34 tỷ đồng cùng kỳ năm 2025. Lũy kế 9 tháng đầu năm 2026, doanh thu thuần đạt 159 tỷ đồng, tăng 44%.
Sự gia tăng này có sự đóng góp từ cả hai mảng: bán thành phẩm nước giải khát và cho thuê bất động sản đầu tư. Cụ thể, mảng nước giải khát mang về 40 tỷ đồng doanh thu. Tuy nhiên, giá vốn của mảng này chiếm tới 30 tỷ đồng, khiến lợi nhuận gộp đạt 11 tỷ đồng, tương đương biên lãi gộp 26%.
Trong khi đó, mảng bất động sản đầu tư ghi nhận doanh thu 14 tỷ đồng (tăng so với mức 6 tỷ đồng cùng kỳ năm trước), chiếm 25% tổng doanh thu bán hàng và cung cấp dịch vụ trong quý.
Với giá vốn ghi nhận gần 5 tỷ đồng (chủ yếu là chi phí khấu hao nhà kho gần 3 tỷ đồng), mảng bất động sản cho thuê tạo ra hơn 9 tỷ đồng lợi nhuận gộp, tăng gấp 2,67 lần so với cùng kỳ năm trước.
Biên lợi nhuận gộp của mảng cho thuê bất động sản đạt 67% (cùng kỳ năm trước là 58%). Con số 9 tỷ đồng này đóng góp tới 51% vào tổng lợi nhuận gộp 18 tỷ đồng của toàn công ty trong kỳ.
Việc chuyển hướng khai thác các diện tích kho bãi, nhà xưởng đã biến một phần tài sản cố định thành nguồn thu tiền mặt định kỳ.
Tại thời điểm 30/9/2026, nguyên giá bất động sản đầu tư cho thuê duy trì ở mức 256 tỷ đồng. Giá trị hao mòn lũy kế là 35 tỷ đồng, đưa giá trị còn lại về mức 221 tỷ đồng (cộng thêm 2,41 tỷ đồng bất động sản đầu tư cơ sở hạ tầng).
Tổng giá trị tài sản bất động sản đầu tư là 223 tỷ đồng, chiếm 38% tổng tài sản và 47% tài sản dài hạn của SCD. Mảng này còn mang lại một khoản vốn chiếm dụng không phải trả lãi, thể hiện qua 24 tỷ đồng tiền đặt cọc dài hạn của khách thuê ghi nhận tại mục nợ phải trả dài hạn.
Bên cạnh đó, SCD cũng tận dụng năng lực sản xuất của nhà máy để làm gia công, nhận giữ hộ cho các đối tác ngoài.
Khoản mục ngoài Bảng cân đối kế toán ghi nhận công ty đang nắm giữ/nhận gia công ủy thác 498.636 lít thành phẩm nước giải khát, tương đương giá trị gần 10 tỷ đồng.
Tại KCN Mỹ Phước 3 (Bến Cát, Bình Dương), công ty ghi nhận khoản chi phí trả trước dài hạn "Tiền thuê đất 75.000m2 Bình Dương" cho nhà máy mới với giá trị còn lại gần 50 tỷ đồng.
Gánh nặng nợ vay và chi phí cố định bào mòn lợi nhuận
Dù mảng cho thuê bất động sản mang lại hơn 9 tỷ đồng lãi gộp, con số này không đủ để bù đắp các chi phí hoạt động, khiến lợi nhuận sau thuế quý III của SCD âm hơn 13 tỷ đồng (giảm lỗ so với mức 27 tỷ đồng của quý ba năm ngoái). Lũy kế 9 tháng, công ty lỗ sau thuế 30 tỷ đồng.
Tính đến 30/9/2026, lỗ lũy kế chưa phân phối của doanh nghiệp lên tới -377 tỷ đồng, gấp 4,4 lần vốn điều lệ thực góp (85 tỷ đồng). Hệ quả là vốn chủ sở hữu âm -188 tỷ đồng. Trong khi đó, Bảng cân đối kế toán vẫn ghi nhận khoản Quỹ đầu tư phát triển 105 tỷ đồng được tích lũy từ trước, chưa được kết chuyển để bù đắp lỗ.
Áp lực lớn nhất của SCD đến từ cấu trúc nợ. Tổng nợ phải trả lên đến 782 tỷ đồng, vượt tổng tài sản công ty (594 tỷ đồng). Trong đó, tổng nợ vay tài chính và nợ thuê tài chính là 656 tỷ đồng (vay ngắn hạn 487 tỷ đồng; nợ thuê tài chính ngắn và dài hạn 168 tỷ đồng).
Chi phí tài chính trong quý III đạt 13 tỷ đồng, trong đó riêng chi phí lãi vay chiếm 97%, tương đương 12 tỷ đồng. Doanh nghiệp phụ thuộc nguồn vốn vay từ công ty mẹ - Tổng công ty Cổ phần Bia - Rượu - Nước giải khát Sài Gòn (Sabeco), đơn vị đang nắm giữ 62% vốn (tương ứng 53 tỷ đồng).
Trong quý, chi phí lãi vay phải trả cho Sabeco là 8 tỷ đồng. Số dư chi phí lãi vay còn nợ chưa thanh toán cho Sabeco tích lũy đến 30/9/2026 nằm trong mục Chi phí phải trả ngắn hạn là 29 tỷ đồng.
Về cơ cấu chi phí vận hành, tổng chi phí sản xuất, kinh doanh theo yếu tố trong quý III là 46 tỷ đồng (tăng 11% so với cùng kỳ). Các khoản mục lớn bao gồm chi phí nhân sự (nhân công sản xuất 11 tỷ; nhân viên bán hàng 4 tỷ; quản lý 3 tỷ) và chi phí thuê đất phân bổ (sản xuất 7 tỷ; bán hàng 6 tỷ). Giá vốn hàng bán đạt 34 tỷ đồng.
Trước áp lực dòng tiền, SCD tiết giảm tối đa ngân sách tiếp thị. Chi phí quảng cáo quý III ghi nhận 89 triệu đồng, giảm so với mức 296 triệu đồng cùng kỳ, chỉ chiếm 0,17% trên doanh thu bán hàng 54 tỷ đồng.
Giao dịch của SCD phát sinh chủ yếu với các công ty trong hệ sinh thái Sabeco và tập đoàn mẹ ThaiBev.
Dù kinh doanh chưa có lãi, lưu chuyển tiền thuần từ hoạt động kinh doanh 9 tháng đầu năm 2026 của SCD ghi nhận mức dương 21 tỷ đồng (cùng kỳ âm 7 tỷ đồng), nhờ các khoản tiền thu khác từ hoạt động kinh doanh (104 tỷ đồng).
Lưu chuyển tiền từ hoạt động đầu tư âm 12 tỷ đồng do chi mua sắm, xây dựng TSCĐ. Tại thời điểm 30/9/2026, công ty có khoản tiền và tương đương tiền 80 tỷ đồng (bao gồm 29 tỷ đồng tiền gửi không kỳ hạn và 50 tỷ đồng tiền gửi ngắn hạn).
Liên quan đến nhân sự cấp cao, Thuyết minh chỉ ra Chủ tịch HĐQT nhận 30 triệu đồng/quý, các thành viên HĐQT khác nhận 21 triệu đồng/quý. Vị trí Trưởng Ban Kiểm soát chuyên trách có mức thu nhập cao nhất hơn 115 triệu đồng/quý.
Đức Huy
TIN LIÊN QUAN
 2 ngày trước
 1 giờ trước
 8 phút trước
 2 giờ trước
 1 giờ trước
 4 phút trước
 55 phút trước
 2 giờ trước
 2 giờ trước
 3 giờ trước
 3 giờ trước
 VỀ TRANG CHỦ