

Bất ổn ở Pháp có thể khiến Italy 'vạ lây'
1 giờ trước
Lãi vay leo thang và bất ổn chính trị đang gây áp lực lớn lên nền tài chính công của Pháp, và Italy có thể “vạ lây” cuộc khủng hoảng này ở quốc gia láng giềng...
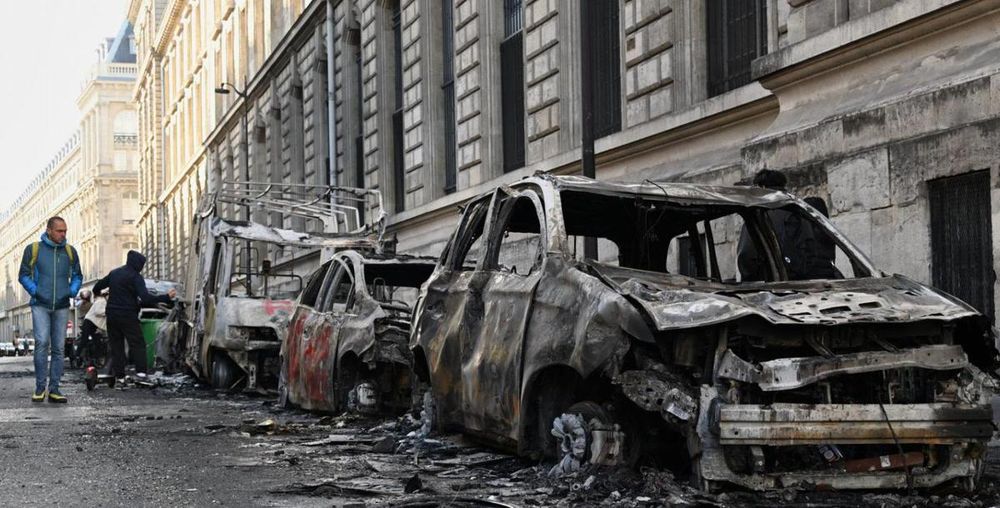
Những chiếc ô tô bị đốt phá trong các cuộc biểu tình trên đường phố ở Pháp vào cuối tuần vừa qua - Ảnh: DW.
Do mối lo về nợ công, ngân sách và thế bế tắc chính trị ở Pháp trước thềm cuộc bầu cử tổng thống vào năm tới, lợi suất trái phiếu chính phủ nước này liên tục tăng mạnh trong thời gian gần đây. Tuần này, lợi suất trái phiếu chính phủ Pháp lại leo thang sau các cuộc bạo loạn vào cuối tuần, lên gần 4,9%, cách không xa mức cao nhất 24 năm là xấp xỉ 5% thiết lập vào đầu tháng.
Trong một báo cáo, công ty nghiên cứu kinh tế Oxford Economics cảnh báo rằng một cú sốc nghiêm trọng trên thị trường trái phiếu có thể đẩy cả Pháp và Italy rơi vào suy thoái kinh tế trong năm 2027, mặc dù một cuộc khủng hoảng nợ công vẫn chưa nằm trong kịch bản dự báo chính của tổ chức này.
Các cuộc biểu tình dữ dội trên đường phố ở nền kinh tế lớn thứ hai khu vực eurozone đã diễn ra vào cuối tuần qua, khi người biểu tình kêu gọi Chính phủ giải quyết tình trạng chi phí sinh hoạt tăng cao và sự suy giảm của các dịch vụ công, bao gồm cả giáo dục. Sự bất ổn này càng làm gia tăng áp lực lên Chính phủ Pháp trong bối cảnh Thủ tướng Sebastien Leconur đang nỗ lực đưa kế hoạch ngân sách năm 2027 được thông qua tại Quốc hội đang trong tình trạng chia rẽ sâu sắc của nước này.
Thách thức trước mắt là Chính phủ Pháp phải thông qua được một kế hoạch ngân sách đáng tin cậy nhằm trấn an các nhà đầu tư trước thềm cuộc bầu cử tổng thống vào mùa xuân năm 2027. Tuy nhiên, việc khôi phục niềm tin cũng sẽ phụ thuộc vào việc liệu chính quyền kế nhiệm có thể cam kết cải thiện tài chính công trong nhiều năm tới hay không.
ĐIỀU GÌ ĐANG KHIẾN NHÀ ĐẦU TƯ TRÁI PHIẾU LO NGẠI?
Theo số liệu mới nhất từ Cơ quan Thống kê Quốc gia Pháp (INSEE), nước này hiện có tỷ lệ nợ công so với tổng sản phẩm trong nước (GDP) thuộc hàng cao nhất trong Liên minh châu Âu (EU), ở mức 119%. Bên cạnh đó, Chính phủ Pháp dự báo thâm hụt ngân sách sẽ ở mức 5,4% GDP vào năm 2026. Tính đến cuối tháng 6/2026, nợ công của Pháp đã lên tới 3,596 nghìn tỷ euro.
Với khối nợ lớn và lãi suất tăng cao, tiền lãi nợ công của Pháp đang tăng mạnh. Chính phủ Pháp dự báo chi phí lãi vay nợ công sẽ lên tới 91 tỷ euro trong năm 2027, tăng gần 12 tỷ euro so với mức 79,2 tỷ euro của năm nay.
Lạm phát tăng nhanh cùng với tốc độ tăng trưởng kinh tế thấp đang đe dọa làm sụt giảm nguồn thu ngân sách, đồng thời đẩy mức thâm hụt ngân sách và nợ công lên cao hơn nữa. Do đó, tình hình tài chính công hiện tại không còn nhiều dư địa để chính phủ đáp ứng các yêu cầu của người biểu tình thông qua các gói chi tiêu công quy mô lớn tương tự như cách tiếp cận "bằng mọi giá" mà Tổng thống Pháp Emmanuel Macron từng áp dụng trong thời kỳ đại dịch Covid-19.
Chính phủ Pháp đang chịu áp lực phải cắt giảm thâm hụt ngân sách và cam kết thực hiện các biện pháp tiết kiệm lâu dài nhằm trấn an thị trường trái phiếu. Nếu chi phí vay nợ tiếp tục tăng, nợ công của Pháp có thể trở nên ngày càng khó kiểm soát.
Ngoài ra, một cuộc khủng hoảng leo thang ở Pháp cũng có thể tác động đến các nền kinh tế lớn khác trong khu vực đồng euro, đặc biệt là Italy.
VẤN ĐỀ CỦA PHÁP CÓ THỂ TÁC ĐỘNG TỚI ITALY NHƯ THẾ NÀO?
Thông qua việc mô hình hóa tác động từ những biến động trên thị trường trái phiếu Pháp, cùng với khả năng lây lan rủi ro sang các quốc gia khác trong khu vực eurozone vốn đang gánh nợ công cao, Oxford Economics nhận thấy rằng Italy đặc biệt dễ bị tổn thương. Nguyên nhân là do quốc gia này hội tụ các yếu tố: tăng trưởng chậm, mức nợ công cao và hoạt động đầu tư nhạy cảm với điều kiện tài chính thắt chặt hơn.
Một thước đo quan trọng để đánh giá mối lo ngại của thị trường về một nền kinh tế ở châu Âu là chênh lệch lợi suất giữa trái phiếu chính phủ kỳ hạn 10 năm của quốc gia đó với trái phiếu tương đương của Đức - vốn được coi là tiêu chuẩn an toàn trong khu vực. Mức chênh lệch hiện tại, tức phần lợi suất cộng thêm mà các nhà đầu tư yêu cầu để nắm giữ trái phiếu Pháp thay vì trái phiếu Đức, đã tăng lên khoảng 145 điểm cơ bản. Con số này chỉ thấp hơn một chút so với mức đỉnh ghi nhận hồi đầu tháng, cũng là mức cao nhất kể từ cuộc khủng hoảng nợ công eurozone giai đoạn 2011–2012.
Oxford Economics đưa ra một kịch bản cơ sở cùng hai kịch bản bất lợi.
Kịch bản cơ sở giả định rằng mức chênh lệch lợi suất trái phiếu của Pháp so với Đức sẽ duy trì dưới 200 điểm cơ bản cho đến trước cuộc bầu cử tổng thống vào tháng 4/2027, sau đó sẽ thu hẹp lại. Theo các nhà kinh tế của Oxford Economics, một cuộc khủng hoảng nợ tại Pháp là ít có khả năng xảy ra và không phải là dự báo chính, nhưng nếu xảy ra, hậu quả sẽ nghiêm trọng.
Hai kịch bản bất lợi là sự kết hợp giữa chi phí vay vốn tăng cao với sự sụt giảm niềm tin của doanh nghiệp và người tiêu dùng. Trong kịch bản trung bình, mức chênh lệch lợi suất của Pháp của Đức sẽ nới rộng từ khoảng 140 điểm cơ bản tại thời điểm báo cáo được công bố vào ngày 15/10 lên 250 điểm cơ bản. Trong kịch bản nghiêm trọng, con số này lên tới 400 điểm cơ bản.
Theo kịch bản nghiêm trọng, cả Pháp và Italy đều sẽ rơi vào suy thoái trong năm 2027. Bỉ cũng sẽ chứng kiến chi phí vay vốn tăng mạnh, trong khi Tây Ban Nha, Bồ Đào Nha và Hy Lạp dù phải đối mặt với lợi suất trái phiếu cao hơn nhưng sẽ chịu thiệt hại kinh tế ít hơn, với cả ba nền kinh tế này đều không rơi vào tình trạng suy thoái.
Điều quan trọng là ngay cả trong kịch bản nghiêm trọng này, khu vực eurozone nói chung vẫn sẽ tránh được suy thoái.
Theo ông Andrew Kenningham, chuyên gia kinh tế trưởng về châu Âu tại công ty nghiên cứu kinh tế Capital Economics, việc mức chênh lệch lợi suất của Pháp nới rộng lên 400 điểm cơ bản là một “kịch bản bất lợi có thể xảy ra, tương đương với mức chênh lệch lợi suất của Italy vào năm 2012”.
Trao đổi với trang Euronews, ông Kenningham đồng tình rằng trong trường hợp đó, chắc chắn sẽ có áp lực lớn đè nặng lên các nền kinh tế có nợ công cao khác, trong đó có Italy. “Tuy nhiên, khác với giai đoạn đầu thập niên 2010, Ngân hàng Trung ương châu Âu (ECB) hiện có đủ khả năng để hỗ trợ các quốc gia khác ngoài Pháp thông qua Công cụ Bảo vệ Cơ chế Truyền dẫn (TPI)”, ông nói.
Sử dụng công cụ này, ECB có thể mua trái phiếu chính phủ nhằm giúp kiểm soát lợi suất, với điều kiện quốc gia đó phải đáp ứng một số tiêu chí nhất định.
Ông Kenningham cũng nhận định rằng các rủi ro đối với lĩnh vực ngân hàng và nguy cơ sụp đổ thị trường bất động sản hiện thấp hơn nhiều so với giai đoạn thập niên 2010. “Vì vậy, dù tình hình có thể trở nên rất tồi tệ, nhưng sẽ không đến mức nghiêm trọng như giai đoạn thập niên 2010”, ông nói.
Theo Oxford Economics, trong kịch bản nghiêm trọng, lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Pháp có thể chạm mốc 7% vào quý 2/2027, trong khi thâm hụt ngân sách công có thể vượt quá 6% GDP. Tổ chức tư vấn này cảnh báo rằng mức lợi suất như vậy có thể châm ngòi cho một cuộc khủng hoảng thanh khoản.
Tuy nhiên, kỳ vọng về việc ECB can thiệp để hỗ trợ Pháp vẫn ở mức thấp. Tuần trước, Chủ tịch ECB Christine Lagarde cho biết các biện pháp nhằm ngăn chặn xu hướng tăng chi phí vay nợ của Pháp “trước hết phải xuất phát từ chính nước Pháp”, thông qua các chính sách ngân sách nhằm trấn an nhà đầu tư.
PHÁP CÓ THỂ LÀM GÌ ĐỂ LẤY LẠI NIỀM TIN CỦA NHÀ ĐẦU TƯ?
Theo Oxford Economics, các biện pháp cần thiết để ổn định thị trường có thể bao gồm việc dần dần thắt chặt chi tiêu trong nhiều năm, đi kèm với những cam kết lập pháp rõ ràng, đặc biệt là về độ tuổi nghỉ hưu. Dù vậy, Oxford cảnh báo rằng “chính phủ thiểu số hiện tại của Pháp sẽ không thể đưa ra cam kết đáng tin cậy về việc củng cố tài khóa bền vững để trấn an thị trường”. Do đó, phần lớn trách nhiệm thực hiện các biện pháp khó khăn có thể sẽ đặt lên vai chính phủ kế nhiệm.
Trong khi đó, ông Kenningham cho biết các nhà đầu tư đang kỳ vọng Chính phủ Pháp sẽ thông qua một kế hoạch ngân sách giúp giảm thâm hụt xuống còn khoảng 5% GDP vào năm tới. Vì vậy, “bất kỳ kết quả nào thấp hơn mức này đều có thể dẫn đến sự sụt giảm niềm tin hơn nữa đối với thị trường trái phiếu Pháp”.
Hướng tới cuộc bầu cử tổng thống vào mùa xuân tới, lãnh đạo phe cực hữu Marine Le Pen hiện đang dẫn đầu trong các cuộc thăm dò. Trong một cuộc phỏng vấn với tờ báo Financial Times vào tuần trước, bà cam kết sẽ “cắt giảm mạnh chi tiêu công, đồng thời vực dậy nền kinh tế”.
Ngày 6/10, bà Le Pen đã công bố kế hoạch “ngân sách đối trọng” của mình, với mục tiêu tiết kiệm ròng 140 tỷ euro vào năm 2032 so với năm 2026, đưa thâm hụt ngân sách xuống dưới 3% GDP vào năm 2030 và thiết lập một quy tắc ngân sách trong hiến pháp. Đảng của bà đề xuất cắt giảm chi tiêu hành chính và an sinh xã hội, các khoản chi liên quan đến nhập cư, cũng như phần đóng góp của Pháp cho Liên minh châu Âu (EU).
Tuy nhiên, các nhà kinh tế đã đặt dấu hỏi về những con số này. Ông Mathieu Plane, Phó giám đốc bộ phận phân tích và dự báo tại Đài quan sát Kinh tế Pháp (OFCE), chia sẻ với tờ Le Monde rằng hơn 80 tỷ euro trong số các khoản tiết kiệm được đề xuất là đáng nghi ngờ, thiếu định nghĩa rõ ràng và khó thực thi. Trong khi đó, Pháp đang đối mặt với nguy cơ rơi vào một vòng luẩn quẩn: chi phí vay nợ tăng cao buộc chính phủ phải tiếp tục cắt giảm chi tiêu hoặc tăng thuế, từ đó làm suy yếu tăng trưởng và khiến việc kiểm soát nợ công trở nên khó khăn hơn.
“Trong nhiều năm qua, Pháp đã nhích dần đến một cuộc khủng hoảng nợ, và thời điểm đó nay đang đến gần hơn”, ông Kenningham kết luận.
An Huy
TIN LIÊN QUAN
 14 giờ trước
 7 ngày trước
 11 ngày trước
 13 ngày trước
 13 ngày trước
 18 ngày trước
 18 ngày trước
 29 phút trước
 18 phút trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 2 giờ trước
 VỀ TRANG CHỦ