

Bảo hiểm tài sản trước thiên tai: Làm sao để trở thành 'tấm khiên' phổ biến của người dân?
1 giờ trước
Trong bối cảnh bão lũ ngày càng bất thường, “tấm khiên” bảo hiểm chỉ có ý nghĩa khi người dân có khả năng mua, hiểu mình được bảo vệ gì và tin rằng khi rủi ro xảy ra, cơ chế đó thực hiện đúng cam kết.
Thiên tai nhiều lần cuốn trôi tài sản, đẩy các hộ gia đình vào cảnh chật vật khắc phục hậu quả. Thế nhưng, với chị Lê Thị Hương (Thanh Hóa) và anh Văn Tiến Dũng (Gia Lai), bảo hiểm tài sản vẫn chưa phải lựa chọn để phòng ngừa rủi ro. Một người chưa từng biết đến sản phẩm phù hợp, người còn lại thì băn khoăn về quyền lợi khi tham gia. Vậy làm thế nào để bảo hiểm tài sản trở thành công cụ bảo vệ sinh kế phổ biến và đáng tin cậy hơn trước thiên tai?
Năm 2017, nước sông Chu dâng lên đến nửa nhà chị Hương (xã Xuân Hoà, tỉnh Thanh Hoá). Gia đình đã kịp sơ tán người và vài tài sản quan trọng. Nhưng thông tin xả lũ từ thuỷ điện đến quá muộn, nên hai ao cá, đàn gà vịt và vật nuôi khác không kịp di dời.
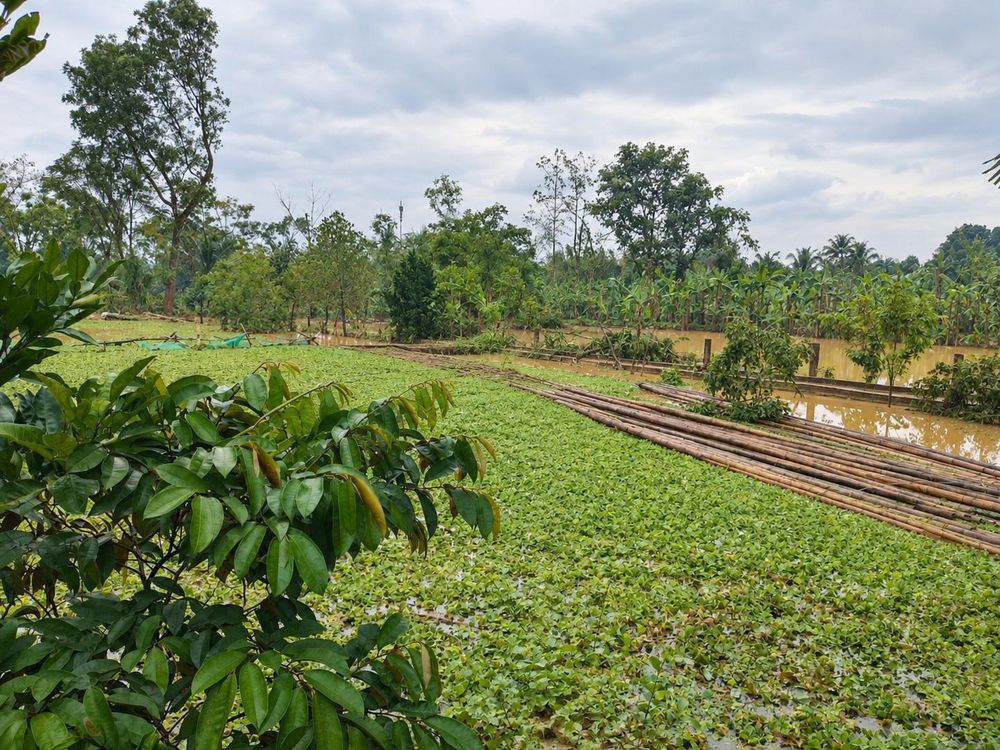
Ao cá, vườn cây nhà chị Hương sau khi bị lũ cuốn trôi hoàn toàn (Ảnh: NVCC)
“Cả trăm triệu” là con số chị ước tính, dù thừa nhận không biết tính làm sao cho chính xác. Quá trình dọn dẹp mất từ một đến hai tháng, để khắc phục thì còn lâu hơn thế nữa. Gia đình chị ở đây từ năm 2000 và đã quen với lũ. Năm 2007, nước từng dâng gần lút nóc nhà. Hai năm gần đây nước không vào đến nhà, nhưng vẫn cuốn trôi ao cá, ốc, ếch và cây trồng.
Điều đáng chú ý là dù đã nhiều lần đối mặt với rủi ro, chị Hương chưa từng nghĩ đến việc mua bảo hiểm tài sản. Gia đình chị đã có bảo hiểm y tế và bảo hiểm xe máy, nhưng chưa ai giới thiệu cho chị một loại bảo hiểm nào bảo vệ tài sản trước thiên tai.
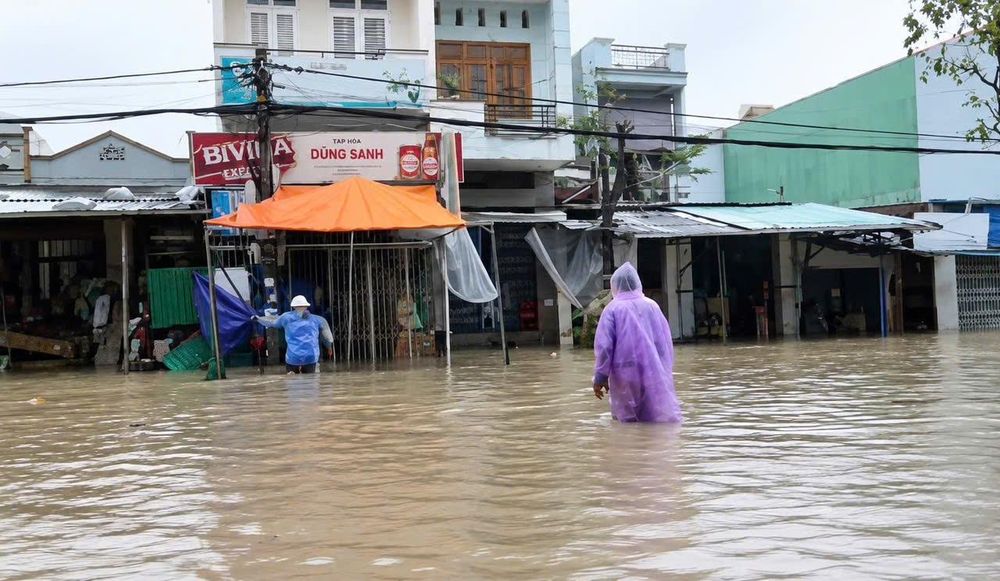
Nhà anh Dũng sau cơn bão Kalmaegi năm 2025 (Ảnh: NVCC)
Cách Thanh Hoá hàng trăm cây số, anh Tiến Dũng, một hộ dân thuộc phường Quy Nhơn Bắc (Gia Lai), sống bằng nghề kinh doanh tạp hoá. Nhà anh đã ở đây hơn 22 năm và gần như năm nào gia đình cũng chịu ảnh hưởng của mưa bão, chỉ khác nhau về mức độ. Cơn bão gây thiệt hại nặng nhất mà anh nhớ là bão số 13 (Kalmaegi) năm ngoái. Cây xanh trồng 5 năm bật gốc đổ ra đường. Mái hiên che trước cửa hàng đổ sập hoàn toàn và phải làm lại hết khoảng 5 triệu đồng.
Mưa dai dẳng sau bão khiến nước lũ dâng bất ngờ. Vợ chồng anh không kịp kê hàng lên cao, nên lượng hàng ngấm nước hoặc bị cuốn trôi khá nhiều. Gia đình anh Dũng tự khắc phục được bằng tiền buôn bán và tiền tiết kiệm của hai vợ chồng, không phải vay ai. Nhưng sau bão, giá rau và lương thực tăng, nên gia đình anh phải nhận gạo hỗ trợ của thành phố, để dành tiền nhập hàng và gửi cho con cái đi học xa.
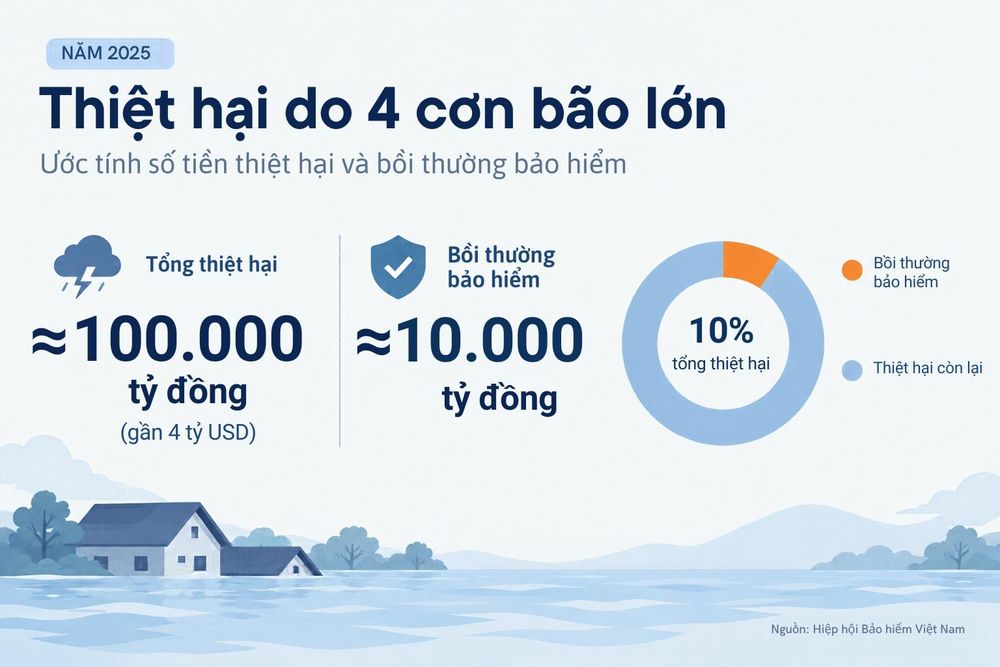
Thống kê tỷ lệ bảo hiểm bồi thường thiệt hại tài sản do thiên tai năm 2025. Nguồn: Hiệp hội Bảo hiểm Việt Nam
Câu chuyện của gia đình chị Hương và gia đình anh Dũng chỉ là số ít trong hàng trăm nghìn hộ gia đình khác bị ảnh hưởng bởi thiên tai. Theo thống kê của Hiệp hội Bảo hiểm Việt Nam, trong năm 2025 có 4 cơn bão lớn rải rác, gây thiệt hại nặng nề, theo con số tính toán khoảng 100.000 tỷ đồng (gần 4 tỷ USD) cho con người và tài sản, nếu tính trên GDP thì tổn thất này tương đương khoảng 0,75% GDP. Tuy nhiên, con số bồi thường của các doanh nghiệp bảo hiểm chỉ khoảng 10.000 tỷ đồng, tương đương khoảng 10% tổng thiệt hại được ước tính, cho thấy phần lớn tổn thất vẫn chưa được chuyển giao cho cơ chế bảo hiểm.
Vì sao người dân chưa mặn mà với bảo hiểm?
Theo chuyên gia kinh tế Nguyễn Minh Phong, thị trường bảo hiểm tại Việt Nam còn non trẻ so với những thị trường có lịch sử phát triển lâu dài trên thế giới. Sản phẩm chưa thực sự đa dạng, trong khi việc thiết kế và cung cấp bảo hiểm chưa đáp ứng đầy đủ nhu cầu của từng nhóm khách hàng.
Một trong những vấn đề chuyên gia nhấn mạnh là tính minh bạch của sản phẩm. Khi điều khoản chưa rõ ràng, người mua khó xác định mình được bảo vệ trước những rủi ro nào, trường hợp nào có thể bị loại trừ và quyền lợi được giải quyết ra sao khi xảy ra thiệt hại.
Bên cạnh đó, cách tư vấn và phân phối sản phẩm cũng ảnh hưởng trực tiếp đến niềm tin của khách hàng. Với người dân, câu hỏi đôi khi không phải “có nên mua bảo hiểm hay không”, mà đơn giản hơn: “Tôi bỏ tiền ra mua thì chính xác mình được bảo vệ những gì?”
Theo chuyên gia, việc giải thích thiếu đầy đủ, giới thiệu sản phẩm theo hướng không làm rõ quyền lợi của người mua, hoặc hoạt động bán hàng thiếu chuyên nghiệp và đạo đức có thể khiến người dân nghi ngại, thậm chí quay lưng với bảo hiểm.
Tâm lý này phần nào thể hiện qua chia sẻ của anh Dũng. Anh lo ngại doanh nghiệp có thể đưa ra nhiều lý do để trì hoãn bồi thường, trong khi người dân không đủ khả năng theo đuổi các tranh chấp kéo dài. Với những hộ gia đình ít có điều kiện tiếp cận tư vấn pháp lý, cảm giác bất lợi khi xảy ra tranh chấp có thể trở thành một rào cản đáng kể.
Chi phí cũng là yếu tố không thể bỏ qua. Ông Nguyễn Minh Phong chia sẻ: “Mức phí bảo hiểm cần phù hợp với thu nhập, khả năng thanh toán và nhu cầu của từng nhóm khách hàng. Với những hộ chỉ đủ trang trải sinh hoạt hằng ngày, việc dành thêm tiền cho một rủi ro chưa xảy ra có thể là quyết định khó khăn, ngay cả khi họ hiểu rõ nguy cơ thiên tai.”
Người dân tìm hiểu các điều khoản trong hợp đồng bảo hiểm. (Ảnh minh họa)
Trường hợp của chị Hương còn cho thấy một vấn đề khác: nhiều hộ dân chưa có thói quen định giá đầy đủ tài sản và lượng hóa rủi ro của chính mình. Khi một người chỉ có thể ước tính thiệt hại là “cả trăm triệu đồng” nhưng không biết tính cụ thể, việc xác định nhu cầu bảo hiểm, số tiền bảo hiểm và mức phí phù hợp cũng trở nên khó khăn hơn.
Như vậy, khoảng cách giữa người dân và bảo hiểm không chỉ nằm ở giá bán sản phẩm. Đó còn là khoảng cách về thông tin, khả năng hiểu sản phẩm, niềm tin vào cơ chế bồi thường và khả năng đánh giá chính xác rủi ro tài sản.
Làm thế nào để đưa bảo hiểm tới gần người dân?
Theo ông Nguyễn Minh Phong, cơ quan quản lý cần tiếp tục hoàn thiện hệ thống pháp luật, quy định rõ trách nhiệm của bên bán bảo hiểm và tăng cường tuyên truyền, phổ biến kiến thức cho người dân. Việc nâng cao hiểu biết không chỉ dừng ở giới thiệu sản phẩm, mà còn cần giúp người mua biết cách đọc hợp đồng, xác định phạm vi bảo hiểm và thực hiện quyền yêu cầu bồi thường khi phát sinh tổn thất.
Về phía doanh nghiệp, chuyên gia cho rằng sản phẩm cần được thiết kế theo hướng minh bạch, dễ theo dõi và phù hợp hơn với từng nhóm khách hàng. Doanh nghiệp cần nghiên cứu nhu cầu, tâm lý và khả năng thanh toán của người dân để phát triển những sản phẩm thiết thực, thay vì chỉ tập trung vào việc bán bảo hiểm.
Ở góc độ chính sách, kinh nghiệm quốc tế cho thấy Nhà nước có thể tham gia trực tiếp vào việc mở rộng khả năng tiếp cận bảo hiểm trước thiên tai.
Tại Thái Lan, từ ngày 1/10/2026, chương trình bảo hiểm thiên tai toàn quốc do Chính phủ trích ngân sách mua tập trung cho khoảng 30 triệu hộ gia đình đã chính thức có hiệu lực. Chương trình được triển khai sau các đợt ngập lụt nghiêm trọng tại Bangkok và nhiều tỉnh lân cận, với mục tiêu chuyển từ cứu trợ sau thiên tai sang chủ động thiết lập cơ chế bảo vệ tài chính cho người dân.
Theo cơ chế này, Chính phủ Thái Lan mua bảo hiểm từ 11 doanh nghiệp bảo hiểm tư nhân, với sự phối hợp của Hiệp hội Bảo hiểm phi nhân thọ Thái Lan (TGIA). Các hộ gia đình không phải trả phí bảo hiểm nhưng được hưởng hạn mức bồi thường tối đa 100.000 baht (khoảng 3.000 USD) cho mỗi sự cố gây hư hại nhà ở do lũ lụt, giông bão hoặc động đất. Chương trình cũng quy định khoản chi trả 2 triệu baht (khoảng 60.000 USD) đối với mỗi trường hợp tử vong do thiên tai.
Điểm đáng chú ý của mô hình này là Nhà nước sử dụng ngân sách để mua bảo hiểm tập trung, qua đó mở rộng phạm vi bảo vệ tới hàng chục triệu hộ gia đình mà không yêu cầu từng hộ tự tìm hiểu và chi trả phí bảo hiểm. Theo thiết kế chương trình, cơ chế chi trả được kích hoạt nhằm rút ngắn thời gian hỗ trợ người dân khi thiên tai gây thiệt hại.
Kinh nghiệm của Thái Lan gợi mở một hướng tiếp cận cho Việt Nam: bên cạnh hoàn thiện sản phẩm thương mại để người dân chủ động tham gia, Nhà nước có thể nghiên cứu những cơ chế bảo hiểm có hỗ trợ ngân sách, hướng tới các khu vực thường xuyên chịu ảnh hưởng của thiên tai và những nhóm dân cư có khả năng tài chính hạn chế.
Đối với Việt Nam, vai trò của Nhà nước có thể được thể hiện thông qua việc hoàn thiện khung pháp lý, tăng cường giám sát doanh nghiệp, phổ biến thông tin chính thống và nghiên cứu các cơ chế hỗ trợ phù hợp với nhóm dân cư có nguy cơ cao. Đồng thời, cần có những kênh tiếp nhận phản ánh và giải quyết tranh chấp hiệu quả để người mua không phải đơn độc khi quyền lợi phát sinh vấn đề.
Trong bối cảnh bão lũ ngày càng bất thường, “tấm khiên” bảo hiểm chỉ có ý nghĩa khi người dân có khả năng mua, hiểu mình được bảo vệ gì và tin rằng khi rủi ro xảy ra, cơ chế đó thực hiện đúng cam kết. Điều chị Hương và anh Dũng chờ đợi không phải là một mức phí hấp dẫn nào đó, mà là một sản phẩm minh bạch, có khung pháp lý rõ ràng. Và đó là việc cần làm trước những cơn bão tiếp theo.
Phương Thảo/Bnews
 4 phút trước
 4 phút trước
 43 phút trước
 27 phút trước
 2 phút trước
 2 phút trước
 13 phút trước
 13 phút trước
 14 phút trước
 19 phút trước
 22 phút trước
 26 phút trước
 35 phút trước
 35 phút trước
 36 phút trước
 38 phút trước
 VỀ TRANG CHỦ